
左右打脸!“电力不足” vs“算力过剩” ,结果都是“卖AI”

美股云厂商连续六个季度加速增长,但市场对AI前景分裂:一担忧算力不足致基建瓶颈,一忧虑算力过剩冲击租赁经济。高盛指2027年1.2万亿资本开支依赖债券融资,自由现金流已转负,杠杆率处历史高位。英特尔单日暴跌29%反映情绪脆弱,对冲基金经历2015年以来最大去杠杆。尽管持仓拥挤、风险偏好低迷,部分机构仍预期年末或现反弹,但波动与不确定性仍存。
文章作者、来源:华尔街见闻
美股超大规模云厂商刚刚交出连续第六个季度加速增长的成绩单,英特尔却经历了半个世纪来最惨烈的单日暴跌(-29%)。夹在中间的对冲基金,整个10月都在抛售一切带“AI”字样的标的。
市场究竟在怕什么?高盛EMEA Delta One交易主管Rich Privorotsky在周一早间的周报中表示,没人真正知道该担心什么。他写道:
关于AI的大辩论正在变得有些循环。 一半市场认为,我们根本不可能建造足够多的电力和数据中心来支撑2027年的资本开支计划,因此'铲子和镐头'类股的增长必然见顶,估值倍数将被压缩。
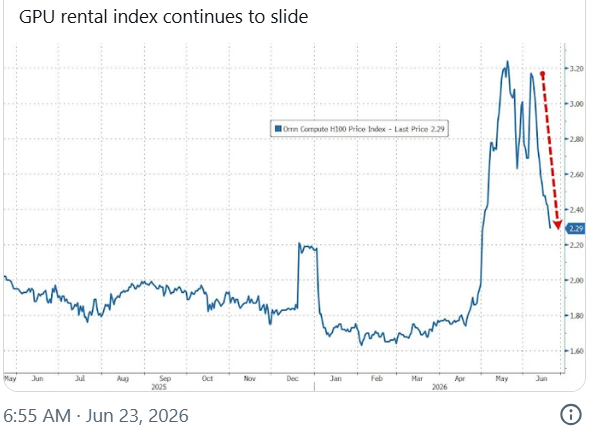
另一半市场则认为,我们即将大规模过度生产算力,这将摧毁租赁经济学,同样要求更低的估值倍数。
我认为更大的问题在于,没有人真正知道该担心什么。 强劲的需求是不可否认的,但下一万亿美元投资的回报却远不确定。
算力不足,还是算力过剩?
Privorotsky的观察点出了两种熊市逻辑在事实层面的互斥性。
如果瓶颈是电力,那么算力将持续稀缺,租赁价格维持坚挺,问题是没有足够的电力接入下一台GPU,"铲子镐头"类股的增长曲线趋平。摩根士丹利分析师Stephen Byrd预计,2028年前美国电力净缺口仍达38GW。
如果行业即将大规模过度生产算力,那么租赁经济学将崩溃,现有芯片库存的回报随之瓦解。Privorotsky早在今年6月就警告过这一风险,彼时他指出市场的核心前提建立在算力稀缺之上。
这两种情形不可能同时成为真正的核心约束,但都可以成为卖出的理由。Privorotsky写道:"当持仓拥挤时,每一个新的担忧都会成为降低风险敞口的又一个理由。"市场不需要选定一个熊市逻辑,只需要找到当天最流行的那个解释。
需求是真实的,账单也是真实的
上周超大规模云厂商的财报数据亮眼:Azure季度增长48%,AWS增长39%,谷歌云增长103%。Privorotsky称之为"非凡的需求"。亚马逊、Alphabet和微软三家合计云收入同比增速在Q3达到54%,连续第六个季度加速。
但紧接着就是"话虽如此"。Privorotsky承认,"负自由现金流、股权融资以及不断增长的杠杆需求,已经引发了关于资本回报的合理质疑。"
高盛同事Lee Coppersmith给出了具体数字:超大规模云厂商2027年资本开支预计将达到1.2万亿美元,而Q3的合计自由现金流已经转负,单季度烧钱约310亿美元。
简单的账面逻辑:1.2万亿的资本开支叠加负自由现金流,意味着Privorotsky所担忧的"下一万亿美元",将主要靠债券市场来融资,而非经营现金流。而债券市场本身也并不轻松。AI相关表外债务规模已经膨胀至4.1万亿美元,融资需求正在变得越来越拥挤。
英特尔暴跌29%
上周五就是一个典型例子。
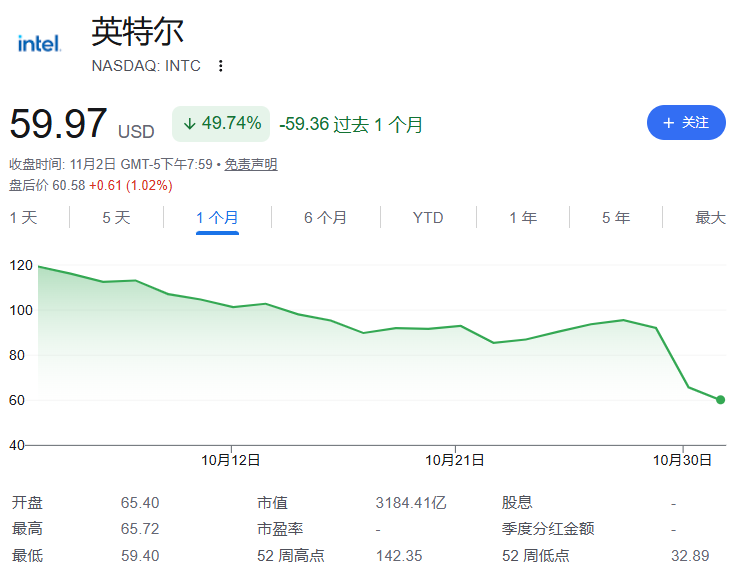
周内早些时候,市场原本还沉浸在一系列偏正面的消息中,但英特尔随后给出了“出乎意料严重的PC需求修正”,股价单日暴跌29%。
Privorotsky认为,英特尔的预警“更多关乎消费级PC、利润率和制造业务,而不是AI需求本身”。
但市场显然没那么耐心。投资者还是把它当成了又一个AI逻辑下的受害者来交易。
与此同时,亚马逊——Privorotsky称其为“持仓拥挤的标的”——股价从盘前下跌7%,收窄至收盘仅跌1.4%。即便市场对其自由现金流的担忧并未消失,股价仍表现出一定韧性。市场开始出现选择性定价。不过,铠侠周一暴跌15%,也提醒投资者,这并不是一轮无差别的普涨反弹。
对冲基金经历2015年以来最大去杠杆
到底是AI基本面恶化,还是拥挤持仓被迫平仓?Privorotsky的持仓数据更倾向于后者。
高盛追踪的系统性多空策略单周回撤2.17%,"是2023年12月以来最差的单周表现"。基本面多空净敞口仅回升至历史第七百分位,"主要通过指数空头回补实现"。个股已连续七周净卖出,而宏观产品连续两周净买入。美国个人投资者协会(AAII)的多空情绪指标重回负值,CNN恐惧与贪婪指数跌至20出头。
摩根士丹利也发现,对冲基金对AI相关持仓已降至2023年初以来首次低配。此前,市场刚经历了超过15年来规模最大的持续去杠杆之一。
Privorotsky的结论是:"情绪与持仓已经被重置。"
但高盛同事Coppersmith持保留态度。他指出,10月全球风险偏好出现了2021年11月以来最大单月跌幅,但"我们仍未到达发出逆向买入信号的风险偏好指数水平"。更重要的是,尽管净敞口已低,总杠杆率仍高达314%(过去五年第97百分位)。也就是说,基金经理虽然在降仓位,但整体杠杆依然很高,市场内部仍积蓄着进一步波动的能量。
“几乎无法驾驭”,但年末反弹或已在路上
Privorotsky在报告中有一段异常坦诚的表述:
感觉几乎无法驾驭。我交谈过的几乎每一个客户都在挣扎。上周感觉像是全面去杠杆……动量因子平仓、做空最多的股票被轧空、杠杆从系统中撤出。防御性股票和高质量资产飙升,AI估值倍数压缩。市场实际上正在定价一场骤然的增长放缓、AI资本开支停滞、名义增长与利率下行,以及对高质量资产负债表的溢价。
他随即指出,"上周超大规模云厂商的财报中,没有任何迹象显示支出意愿在减弱……如果有的话,恰恰相反。"这取决于你属于哪个熊市阵营——这要么是多头的理由,要么恰恰是问题所在。
在跨过中期选举、美国财政部季度再融资公告(QRA)以及非农就业数据等关键事件之后,Privorotsky给出了他的判断:
我的直觉告诉我,我们正在为一场痛苦的年末反弹做准备……持仓不足、参与度低、难以追涨。上周五确实感觉像是投降式抛售,但我认为需要先跨过这些事件,风险才会被重新加回来。
UBS同样警告年末轧空风险,空头仓位接近历史纪录水平。高盛衍生品策略师Brian Garrett也看到了七个市场"愈合"的迹象——但加了一句"我们只需要先撑过2026年"。
持仓挤压的条件确实存在:净敞口处于历史第七百分位,情绪跌入谷底,季节性顺风即将到来。但正如Privorotsky自己提出的问题:需求是真实的,下一万亿美元的回报却不确定。在超大规模云厂商自由现金流已转负、总杠杆率处于历史第97百分位、2027年资本开支账单即将大规模落在债券市场的背景下,任何年末反弹都可能是一个卖出的窗口。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
苹果的一切都在变贵,全怪 AI
Palantir 2026年Q3财报亮点:营收翻倍至23.13亿美元,美国商业收入首超政府,全年指引大幅上调
硅谷富豪开始撒钱

AMD Q3财报前瞻:AI数据中心能否对冲PC担忧?Helios爬坡与毛利率成关键验证
加密货币价格
更多


