
Аналіз даних: чи вичерпується глобальна ліквідність?

Автор: Michael Nadeau
Переклад: BAIHUA Blockchain
Післяпандемічна епоха завжди визначалась фіскальним домінуванням — економікою, що керується державним дефіцитом і випуском короткострокових державних облігацій, навіть коли Федеральна резервна система зберігає високі процентні ставки, ліквідність залишається на високому рівні.
Сьогодні ми вступаємо у фазу, де домінує приватний сектор, і на відміну від попереднього уряду, Міністерство фінансів повертає ліквідність через тарифи та обмеження витрат.
Ось чому процентні ставки мають знижуватися.
Ми аналізуємо поточний цикл з точки зору глобальної ліквідності, щоб підкреслити, чому поточна хвиля "девальваційної торгівлі" вже на завершальному етапі.
Чи закінчується фіскальне домінування?
Ми завжди хочемо "купувати на дні", коли всі "ганяються за зростанням".
Ось чому нещодавні обговорення "девальваційної торгівлі" привернули нашу увагу.
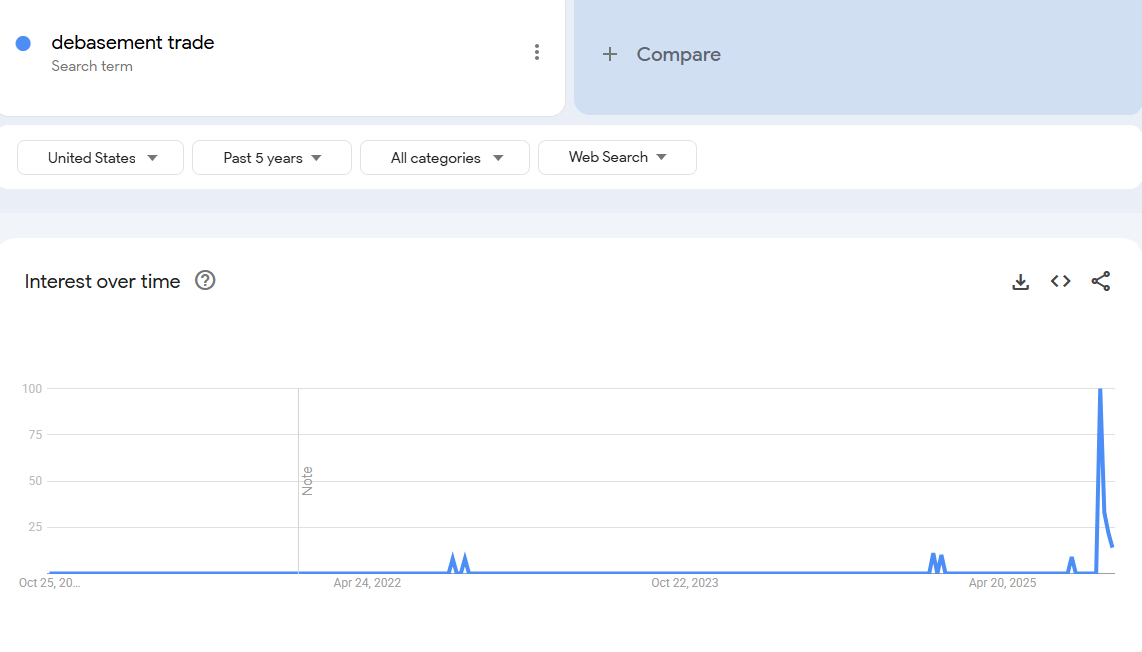
На нашу думку, час цікавитися "девальваційною торгівлею" був кілька років тому. Тоді ціна bitcoin становила 25 000 доларів, а золото — 2 000 доларів. Тоді, окрім криптоентузіастів і макроаналітиків, про це ніхто не говорив.
На наш погляд, ця "угода" вже майже завершена.
Тому наше завдання — зрозуміти умови, які її створили, і чи збережуться вони надалі.
Що рухало цією угодою? На нашу думку, головних чинників два.
1. Витрати Міністерства фінансів. За часів адміністрації Байдена ми мали величезний фіскальний дефіцит.
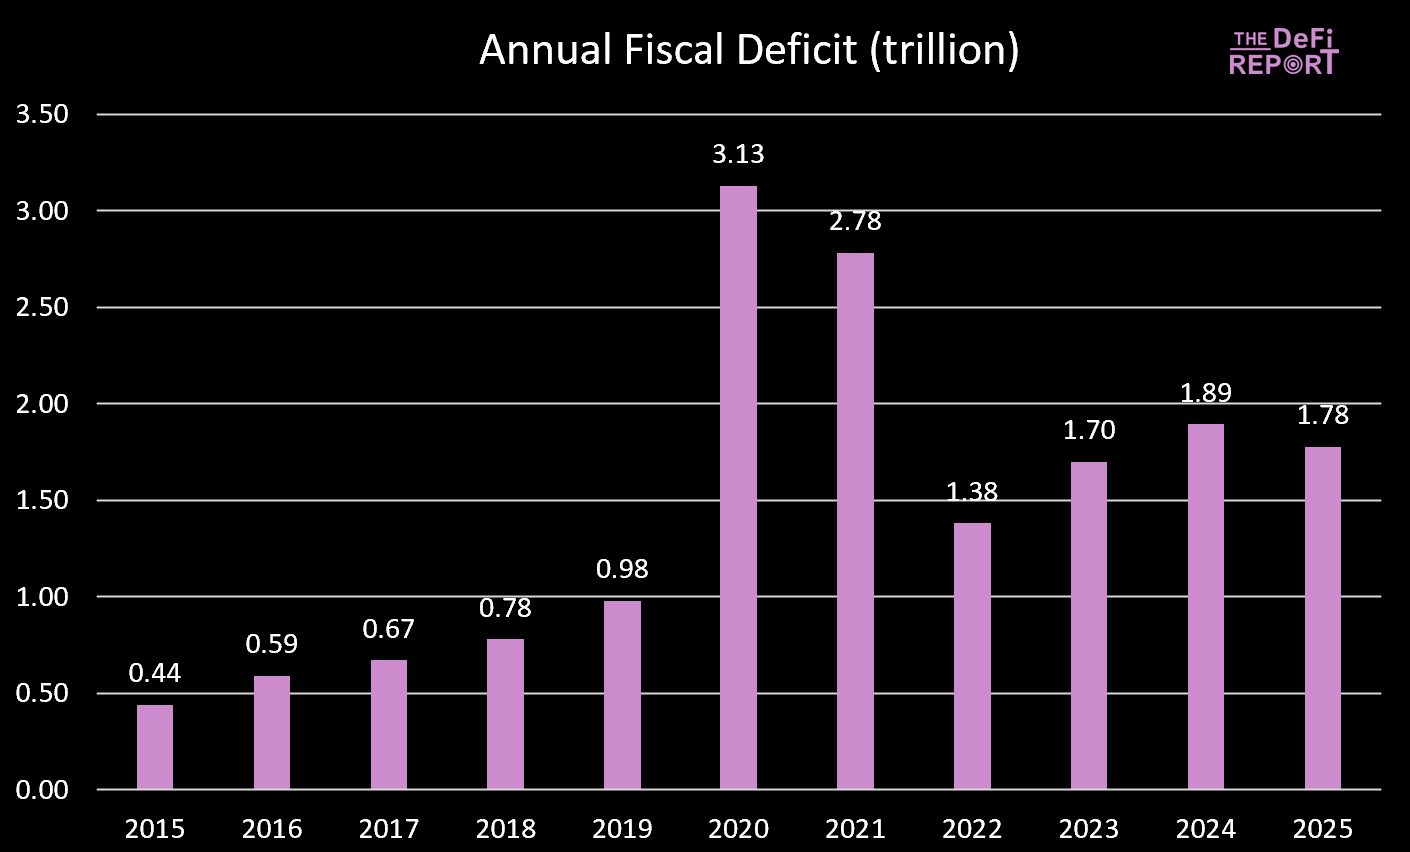
2025 фінансовий рік щойно завершився, дефіцит трохи знизився — головним чином через зростання податків (тарифів), а не скорочення витрат. Однак очікується, що "Big Beautiful Bill" скоротить витрати шляхом зменшення допомоги Medicaid і програми додаткової продовольчої допомоги (SNAP).
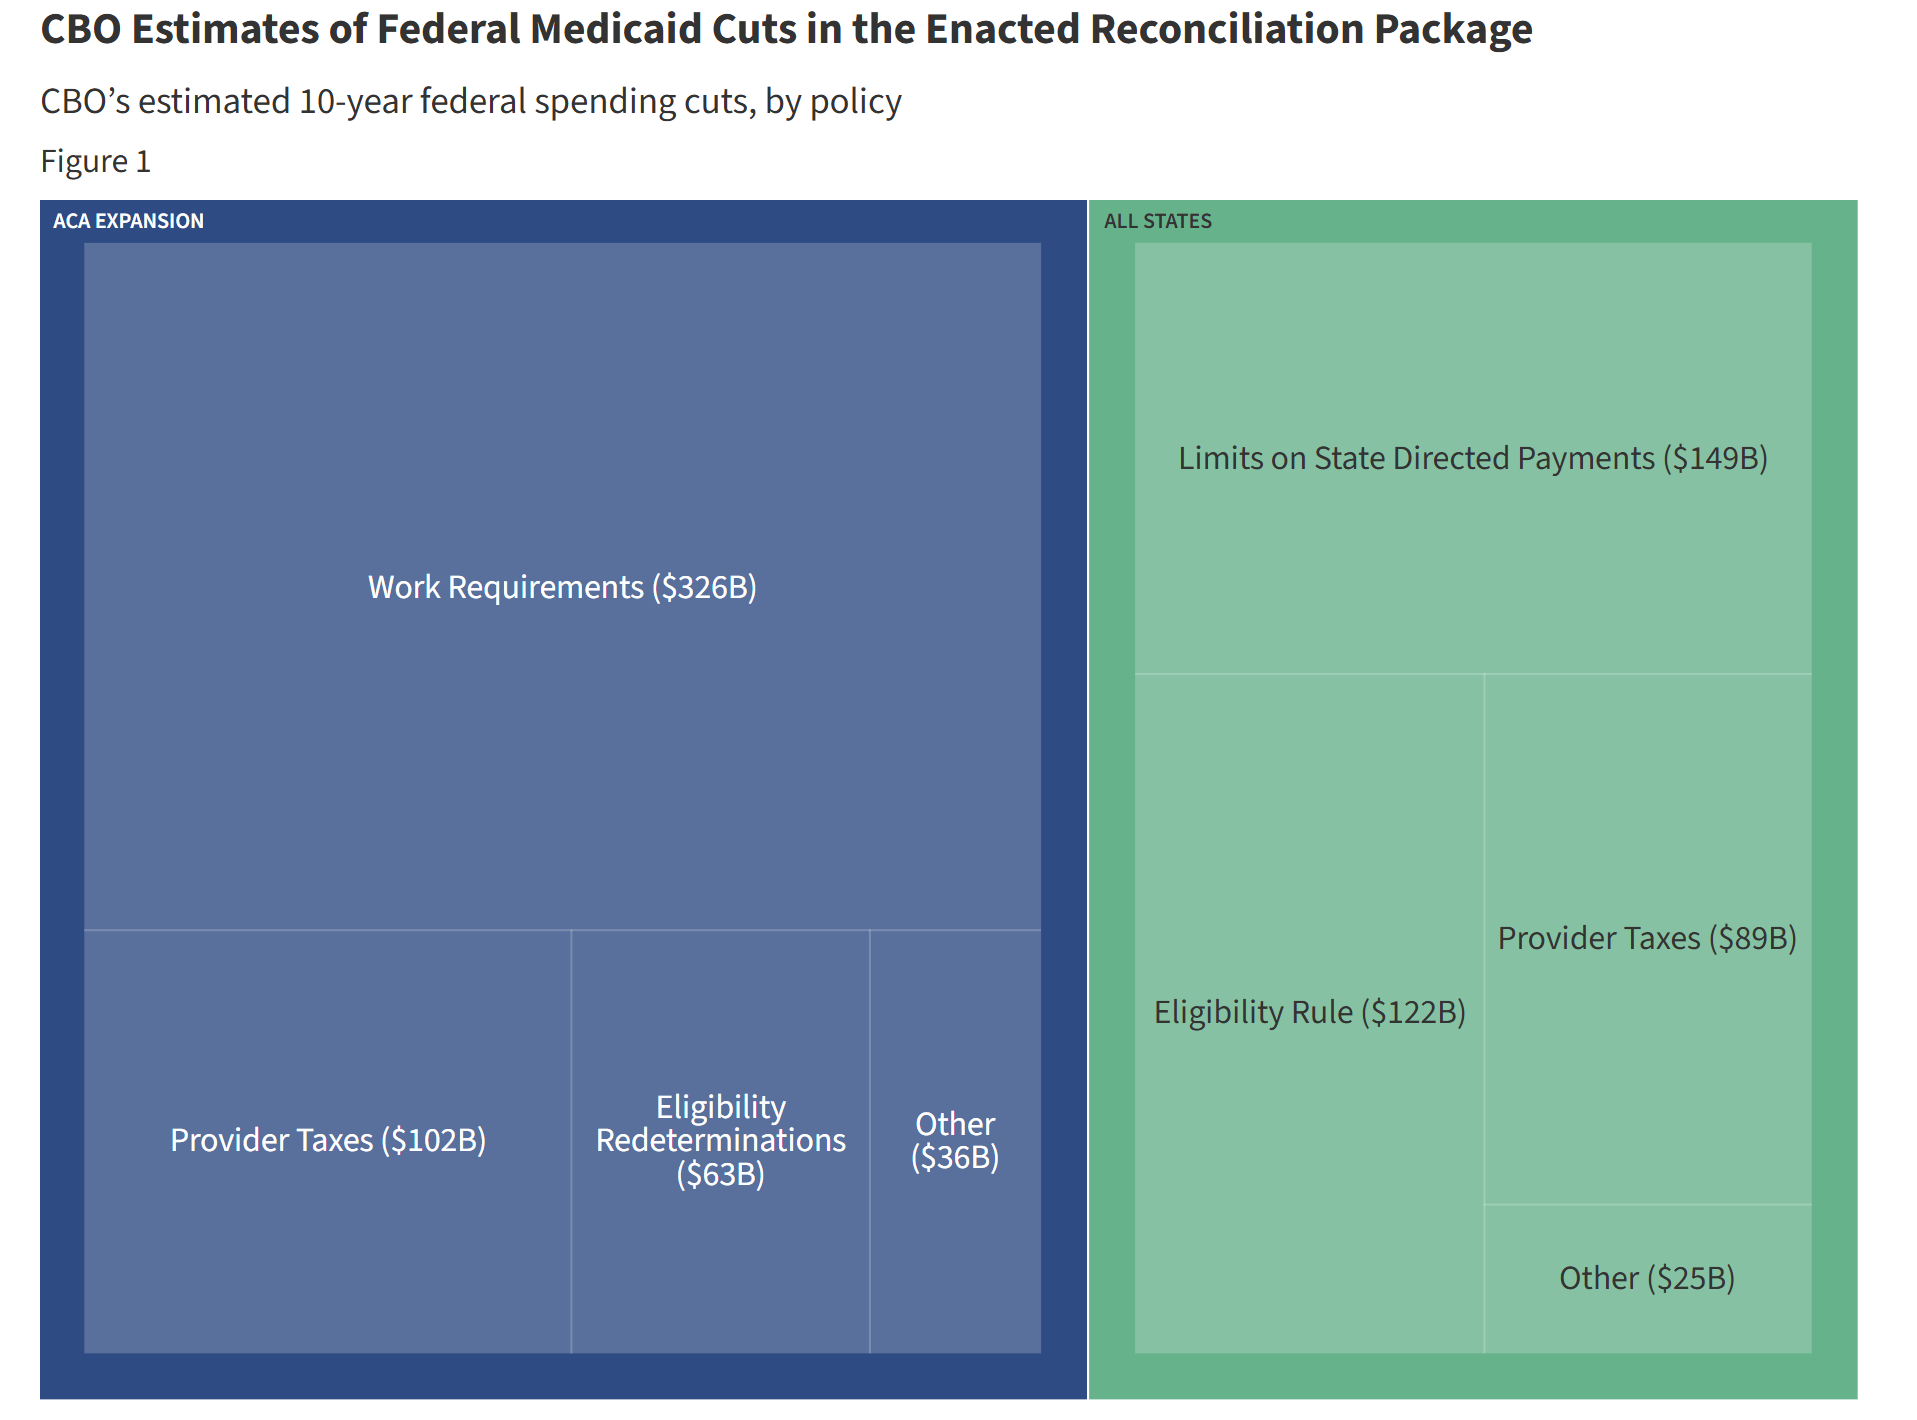
Під час правління Байдена державні витрати та трансферти постійно вливають ліквідність в економіку. Але за "Big Beautiful Bill" зростання витрат сповільнюється.
Це означає, що уряд вливає менше коштів в економіку.
Крім того, уряд вилучає кошти з економіки через тарифи.
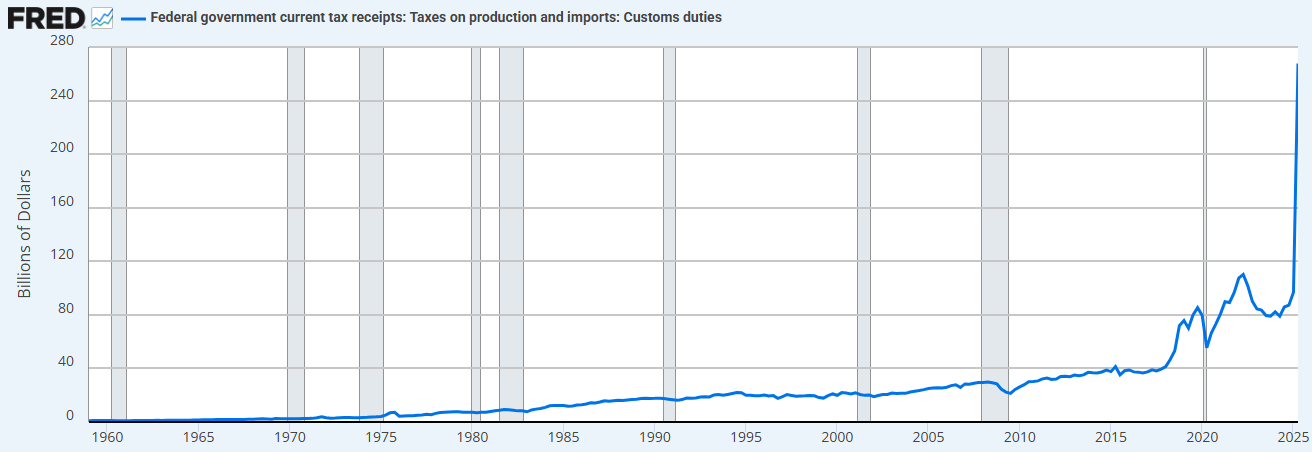
Поєднання обмеження витрат (порівняно з попереднім урядом) і збільшення тарифів означає, що Міністерство фінансів зараз поглинає ліквідність, а не надає її.
Ось чому нам потрібно знижувати ставки.
"Ми реприватизуємо економіку, відроджуємо приватний сектор і скорочуємо державний сектор." - Скотт Бессент (Scott Bessent)
2. "Фіскальний QE" (Treasury QE). Щоб профінансувати надмірні витрати Міністерства фінансів у період адміністрації Байдена, ми також спостерігали нову форму "кількісного пом'якшення" (QE). Це видно на графіку нижче (чорна лінія). "Фіскальний QE" фінансує державні витрати за рахунок короткострокових векселів, а не довгострокових облігацій, підтримуючи тим самим ринок.
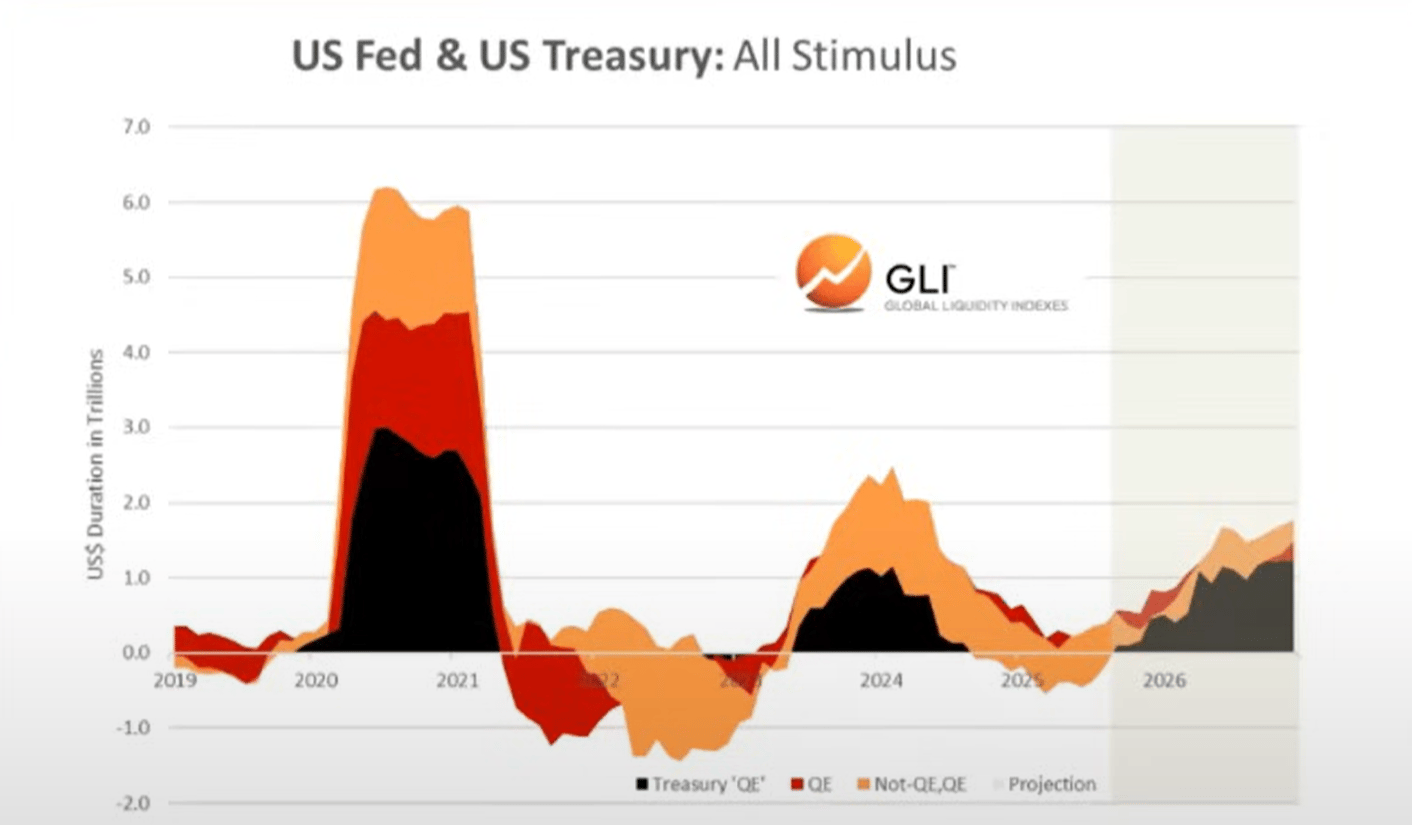
Ми вважаємо, що саме фіскальні витрати та фіскальний QE сприяли формуванню "девальваційної торгівлі" та "бульбашки всього" ("everything bubble") за останні кілька років.
Але зараз ми переходимо до "економіки Трампа", де естафету від Міністерства фінансів приймає приватний сектор.
Знову ж таки, це ще одна причина, чому їм потрібно знижувати ставки. Запустити приватний сектор через банківське кредитування.
У міру того, як ми входимо в цей перехідний період, глобальний цикл ліквідності, здається, досягає піку…
Глобальний цикл ліквідності досягає піку і спадає
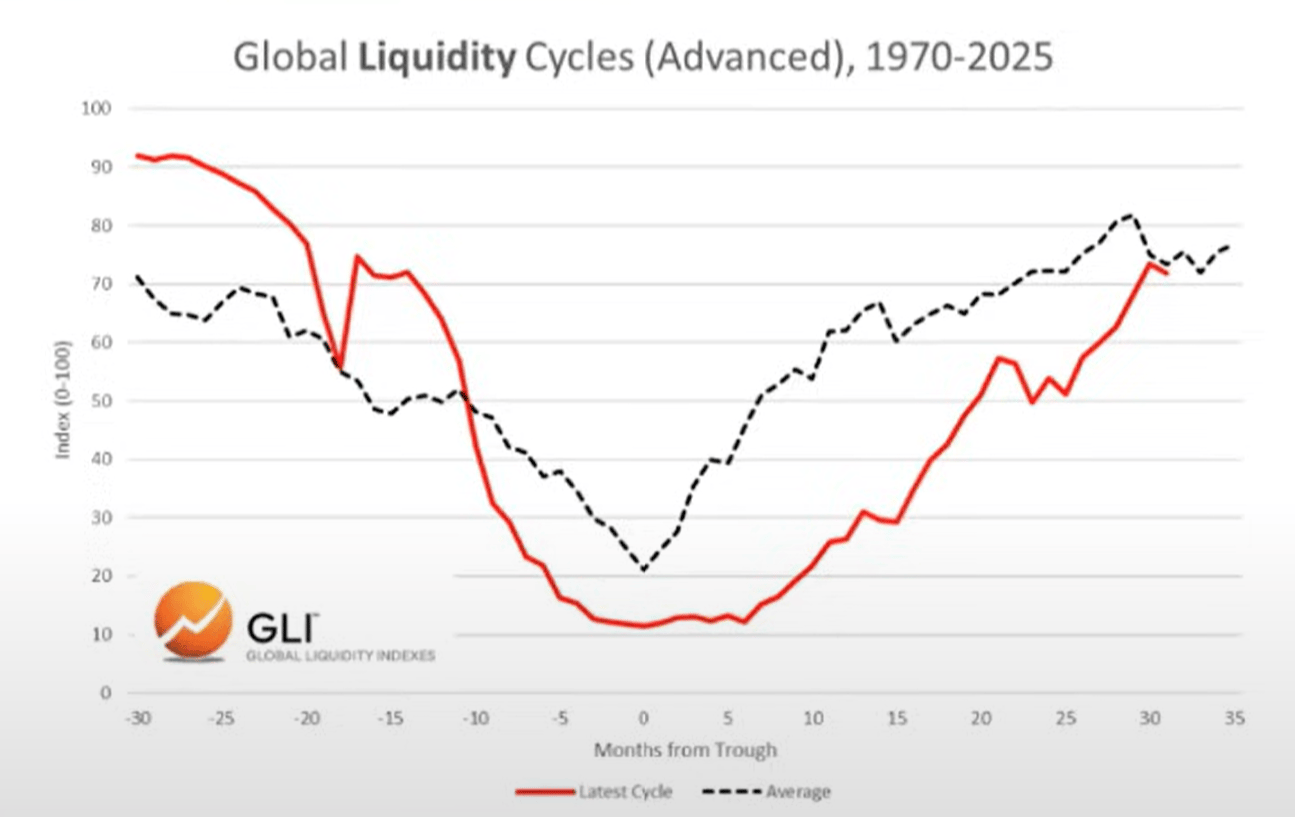
Поточний цикл і середній цикл
Нижче ми можемо побачити порівняння поточного циклу (червона лінія) із середнім історичним циклом з 1970 року (сіра лінія).
Асет-алокація
Базуючись на роботі пана Хауелла (Mr. Howell) щодо Global Liquidity Index, ми можемо спостерігати типовий цикл ліквідності та його відповідність розподілу активів.
Сировинні товари зазвичай падають останніми — саме це ми бачимо сьогодні (золото, срібло, мідь, паладій).
З цієї точки зору поточний цикл виглядає дуже типовим.
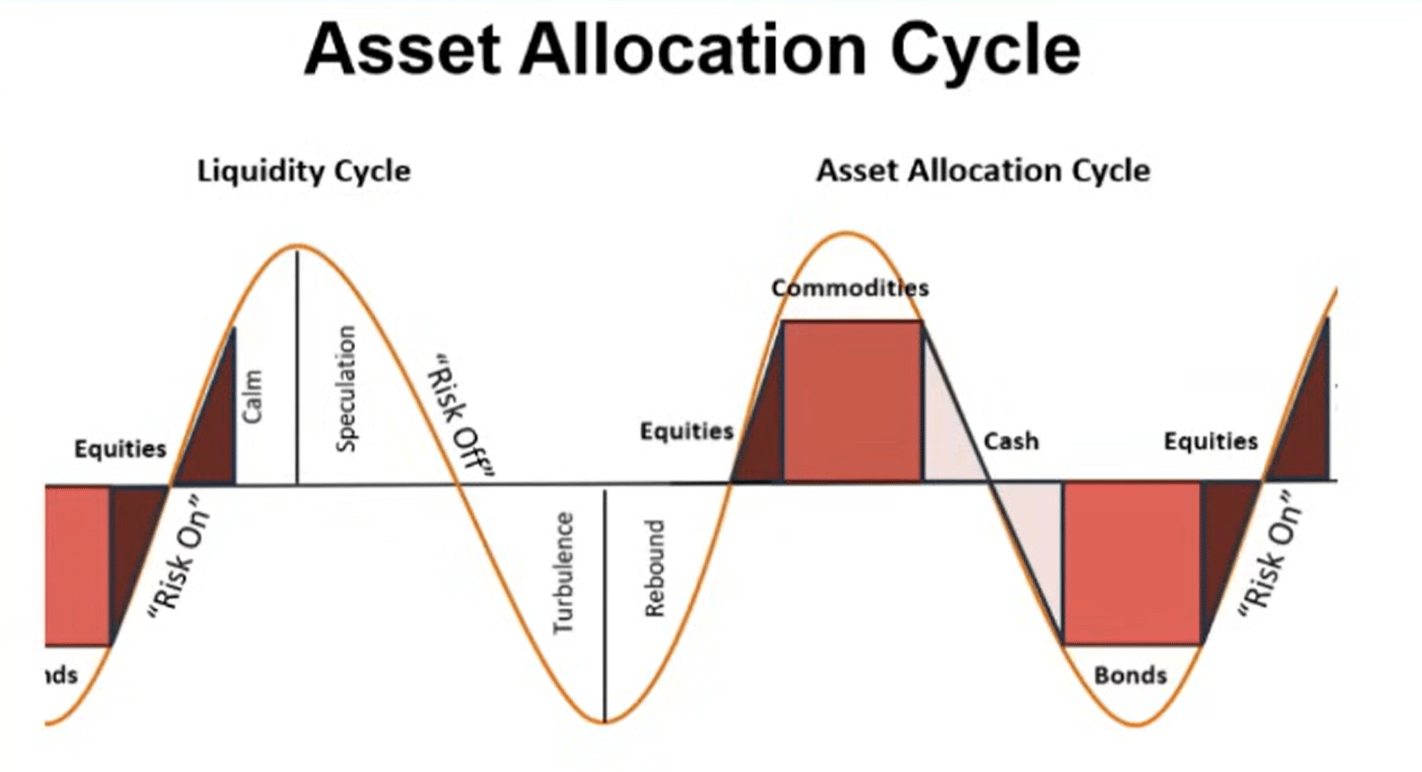
Отже. Якщо ліквідність справді досягає піку, ми очікуємо, що інвестори будуть переходити до готівки та облігацій у міру зміни середовища. Треба зазначити, що цей процес ще не почався (ринок все ще "схильний до ризику").
Борг і ліквідність
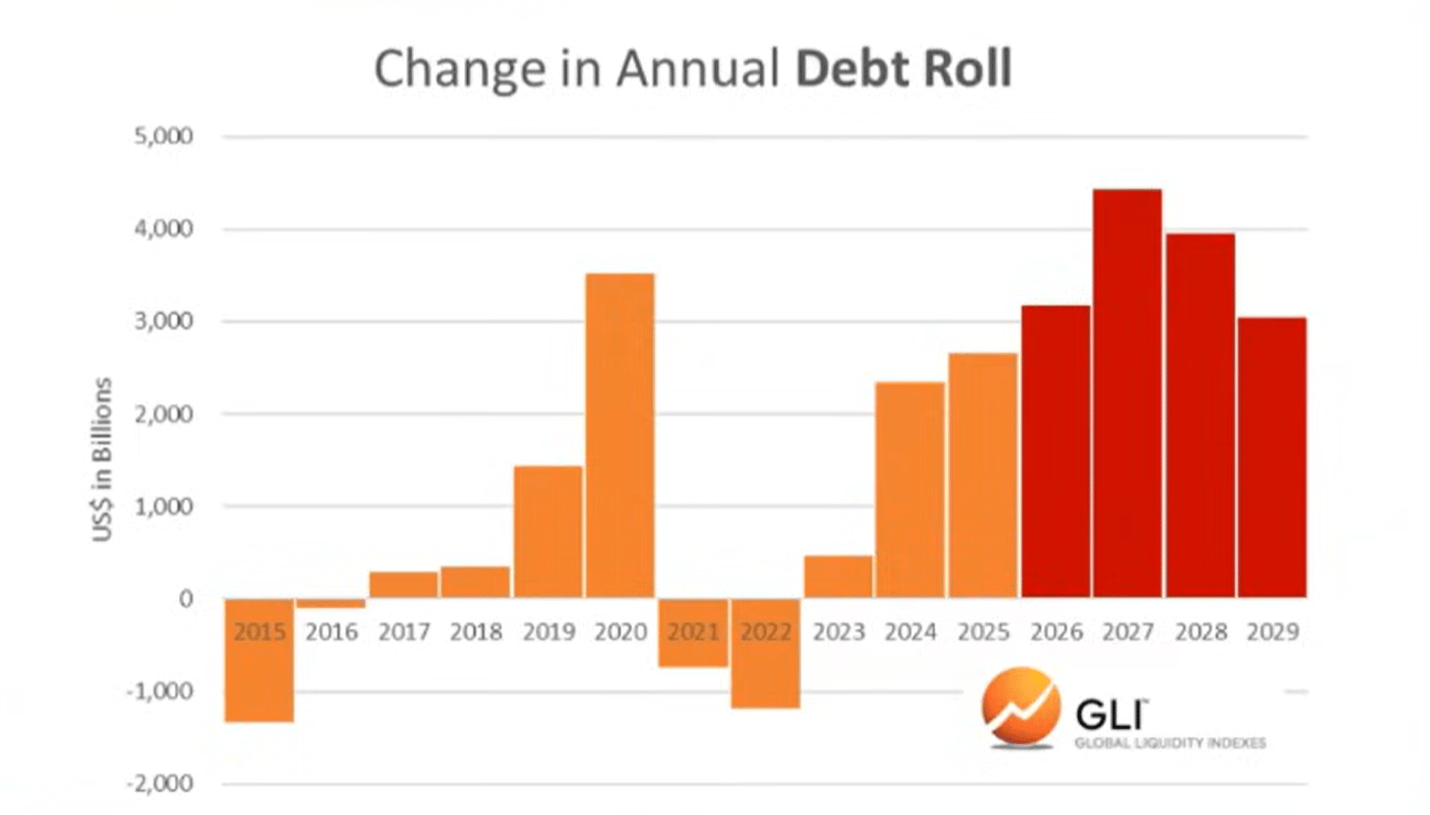
Згідно з Global Liquidity Index, співвідношення боргу до ліквідності в основних економіках досягло найнижчого рівня з 1980 року наприкінці минулого року. Зараз воно зростає і, ймовірно, буде зростати до 2026 року.
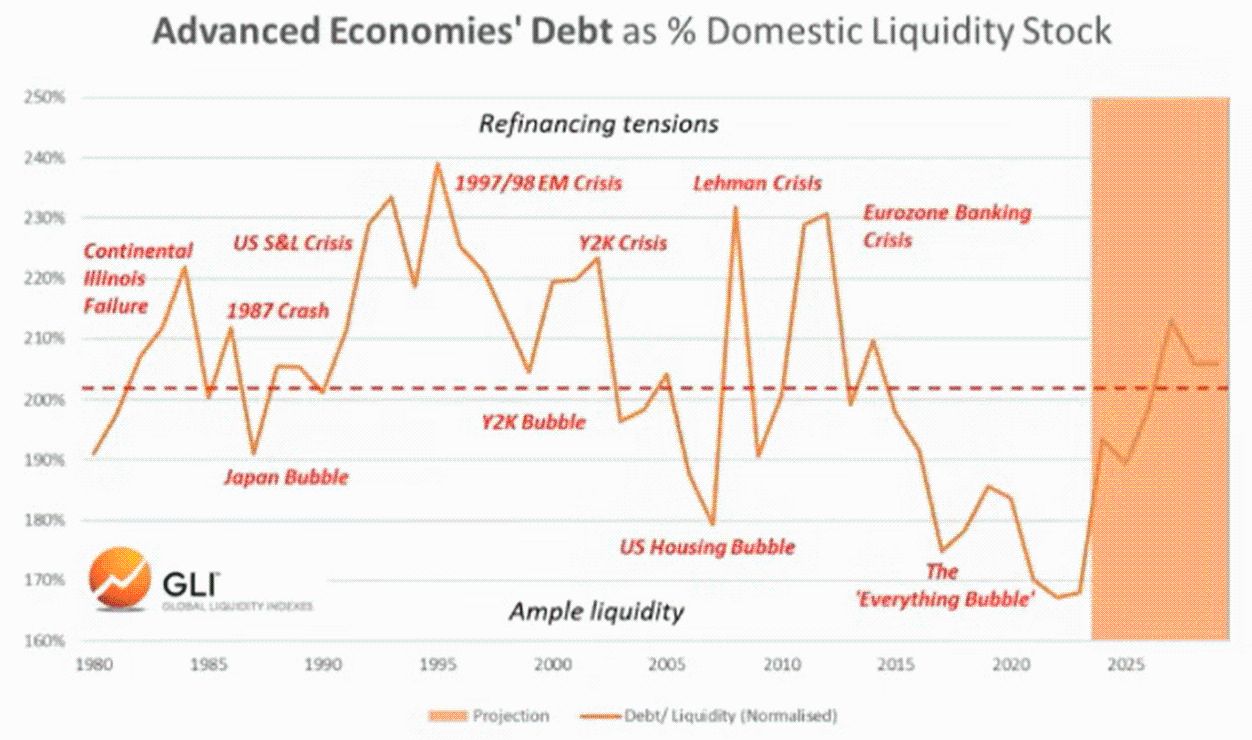
Зростання співвідношення боргу до ліквідності ускладнює обслуговування непогашеного боргу на трильйони доларів, який потребує рефінансування.
Bitcoin і глобальна ліквідність
Звісно, bitcoin у двох попередніх циклах "передбачав" пік глобальної ліквідності. Іншими словами, bitcoin досягав піку за кілька місяців до того, як ліквідність починала спадати, ніби передчуваючи подальше зниження.
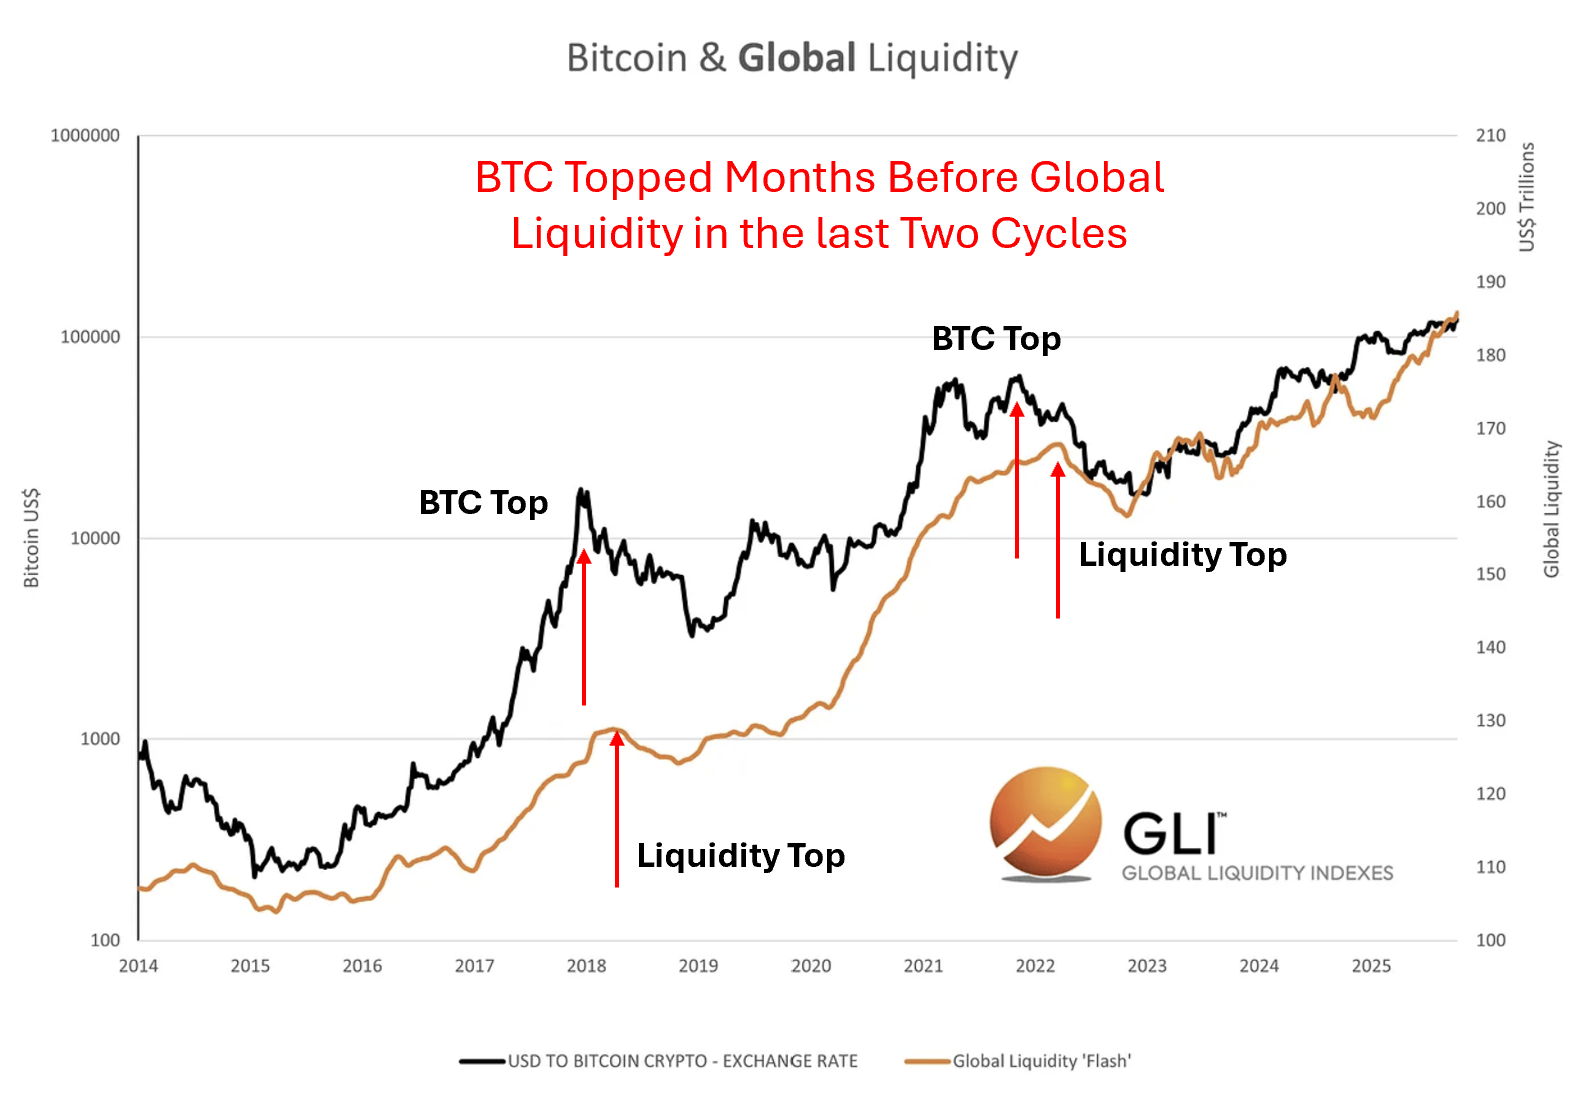
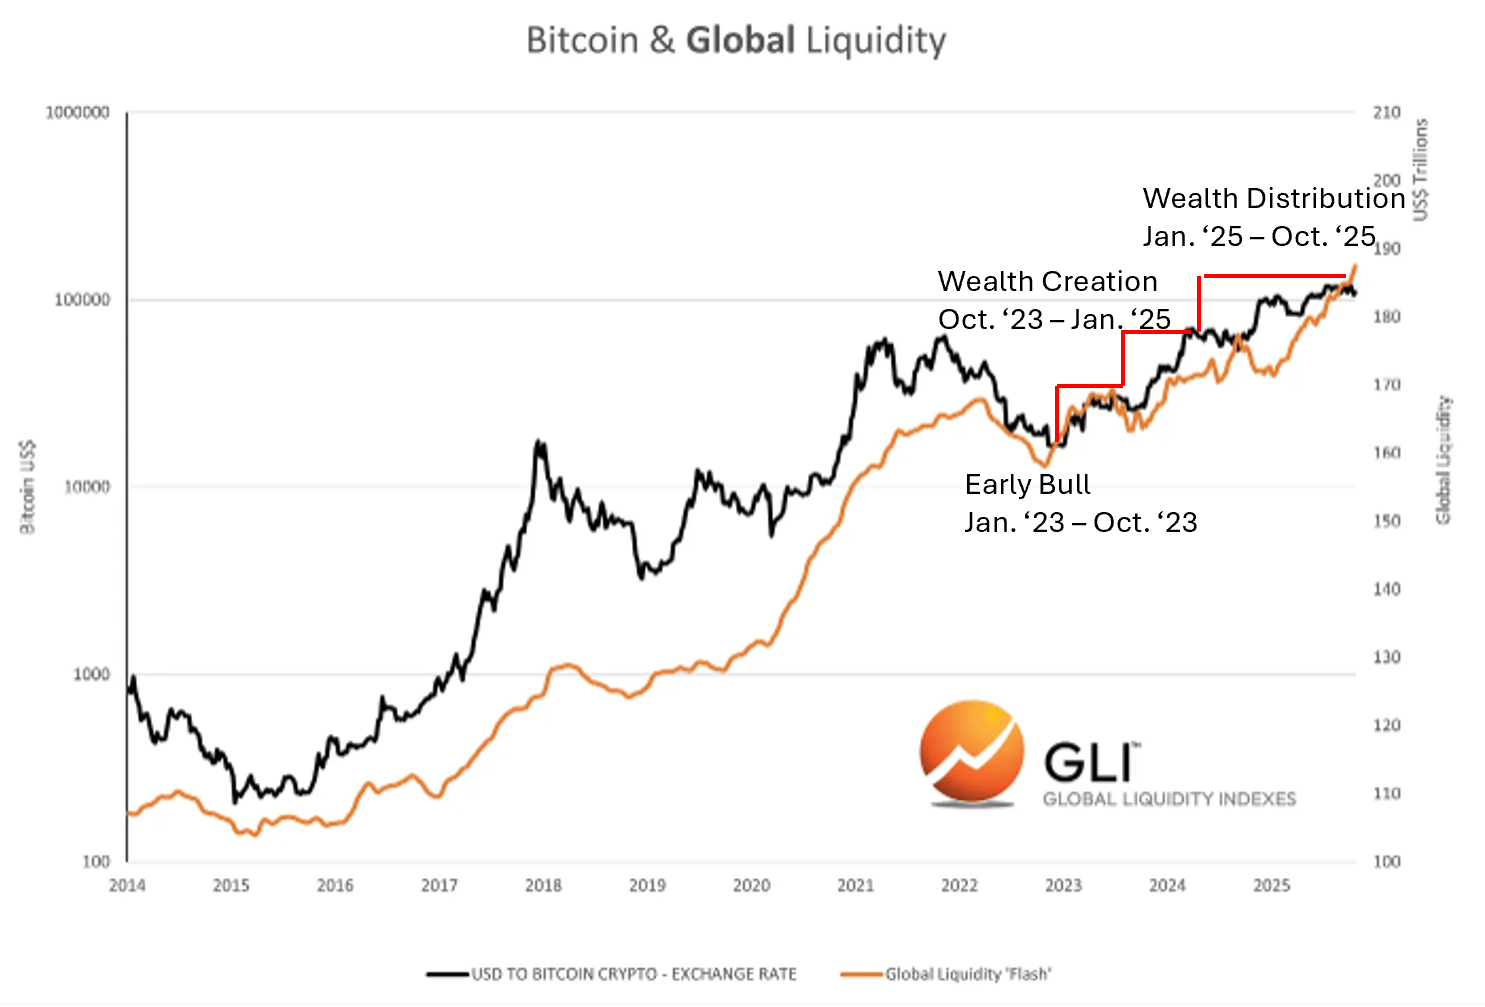
Ми не знаємо, чи відбувається це зараз. Але ми точно знаємо, що криптовалютний цикл завжди слідує за циклом ліквідності.
Відповідність криптовалютного циклу
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Інвестування в AI входить у «долину розчарування», наступні 18 місяців стануть вирішальним випробуванням!
Goldman Sachs вважає, що інвестиційний цикл штучного інтелекту нині перебуває на стадії «долини розчарування», проте це не вперше. Основна суперечність полягає в тому, що бізнес-моделі нових хмарних сервісів суттєво залежать від повернення інвестицій кінцевих клієнтів у сферу ШІ, тоді як «кількість компаній, які можуть прямо приписати собі прибуток від ШІ, наразі практично дорівнює нулю». Засновник Social Capital Паліхапітія чітко визначив ключове вікно у 18 місяців, протягом якого ринок проведе розрахунок між сталими й несталими бізнес-моделями у сфері ШІ.

Основна занепокоєність Anthropic: доходи можуть бути відкликані будь-коли, а вартість обчислювальних потужностей зафіксована на 20 років
Zheshang Securities вважає, що дохід Anthropic переважно стягується згідно з об'ємом використання, а залишкові зобов'язання по виконанню покривають лише близько 5,1 місяця річного доходу. Водночас витрати на обчислювальні потужності вже зафіксовані на рівні 895,4 мільярда доларів США невідкличних зобов'язань із максимальною тривалістю до 2045 року. Дохід можна зменшити в будь-який момент, а від витрат відмовитися неможливо — між ними формується високонесиметричний часовий розрив, який і є справжнім ключовим обмеженням компанії.

Триразовий тиск Федеральної резервної системи, Міністерства фінансів та Конгресу: Goldman Sachs прогнозує кризу ліквідності у 2027 році
Goldman Sachs попереджає, що частка резервів у активах банків знизилася до близько 11%, лише трохи вище мінімуму кризи 2019 року. У другій половині 2027 року тупик у переговорах щодо встановлення межі державного боргу змусить Міністерство фінансів відновлювати TGA, що спричинить різке падіння резервів, різке зростання пропозиції T-bills і утворить «ідеальний шторм»; додатково, призупинення купівлі фондом грошового ринку створить величезну чорну діру ліквідності. Федеральна Резервна Система може опинитися у складній ситуації, змушена знизити процентні ставки та вдатися до великомасштабного викупу облігацій задля порятунку ринку.

Ціни на криптовалюти
Більше


