
データ解析:世界の流動性は枯渇しつつあるのか?

著者:Michael Nadeau
翻訳:Baihua Blockchain
ポストコロナ時代は常に財政主導によって特徴付けられてきました——政府の赤字と短期国債の発行によって推進される経済であり、たとえFRBが高金利を維持していても、流動性は依然として高い水準に保たれています。
現在、私たちは民間部門主導の段階に入りつつあり、前政権と比較して、財務省は関税や支出制限を通じて流動性を回収しています。
これが金利を下げる必要がある理由です。
私たちはグローバル流動性の視点から現在のサイクルを分析し、なぜ現在の「ディバリュートレード」が最終段階に来ているのかを強調します。
財政主導は終わりつつあるのか?
私たちは常に、皆が「追い買い」しているときに「底値買い」したいと考えています。
これが、最近の「ディバリュートレード」に関するすべての議論が私たちの注意を引いた理由です。
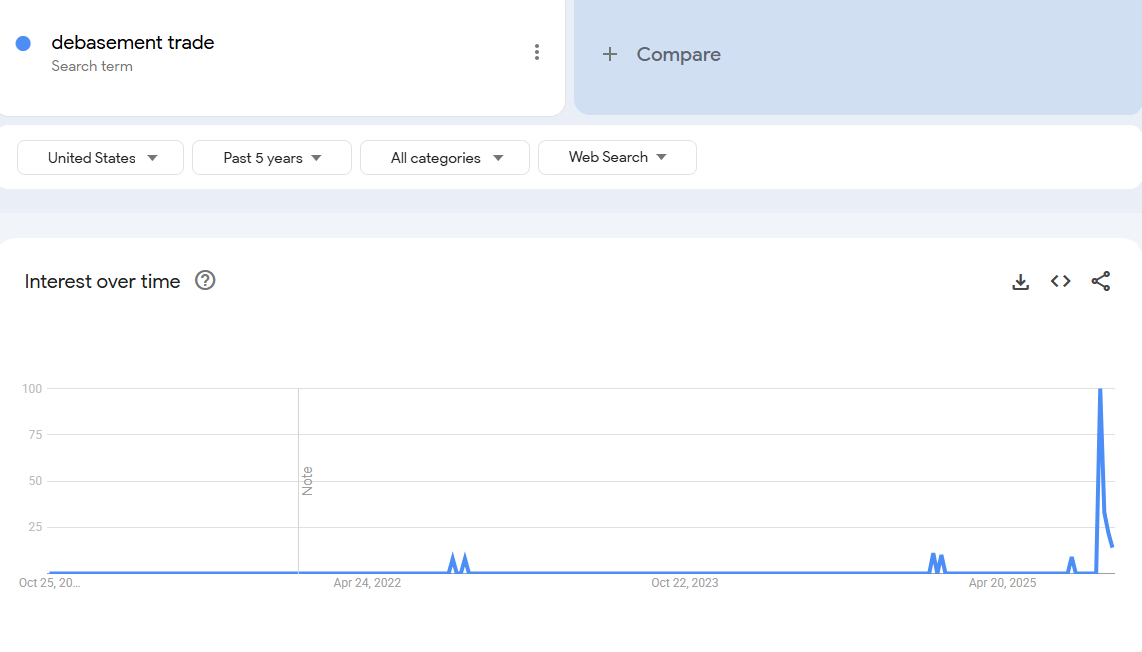
私たちは、「ディバリュートレード」に関心を持つべきタイミングは数年前だったと考えています。当時、bitcoinの価格は25,000ドル、goldの価格は2,000ドルでした。その時はcryptoやマクロアナリスト以外、誰もそれについて話していませんでした。
私たちの見解では、この「トレード」はほぼ完了しています。
したがって、私たちの仕事は、それを生み出した条件を理解し、それらの条件が今後も続くかどうかを把握することです。
このトレードを推進したのは何か?私たちの見解では、主に2つの要因です。
1. 財務省の支出。Biden政権時代、私たちは大規模な財政赤字を実施しました。
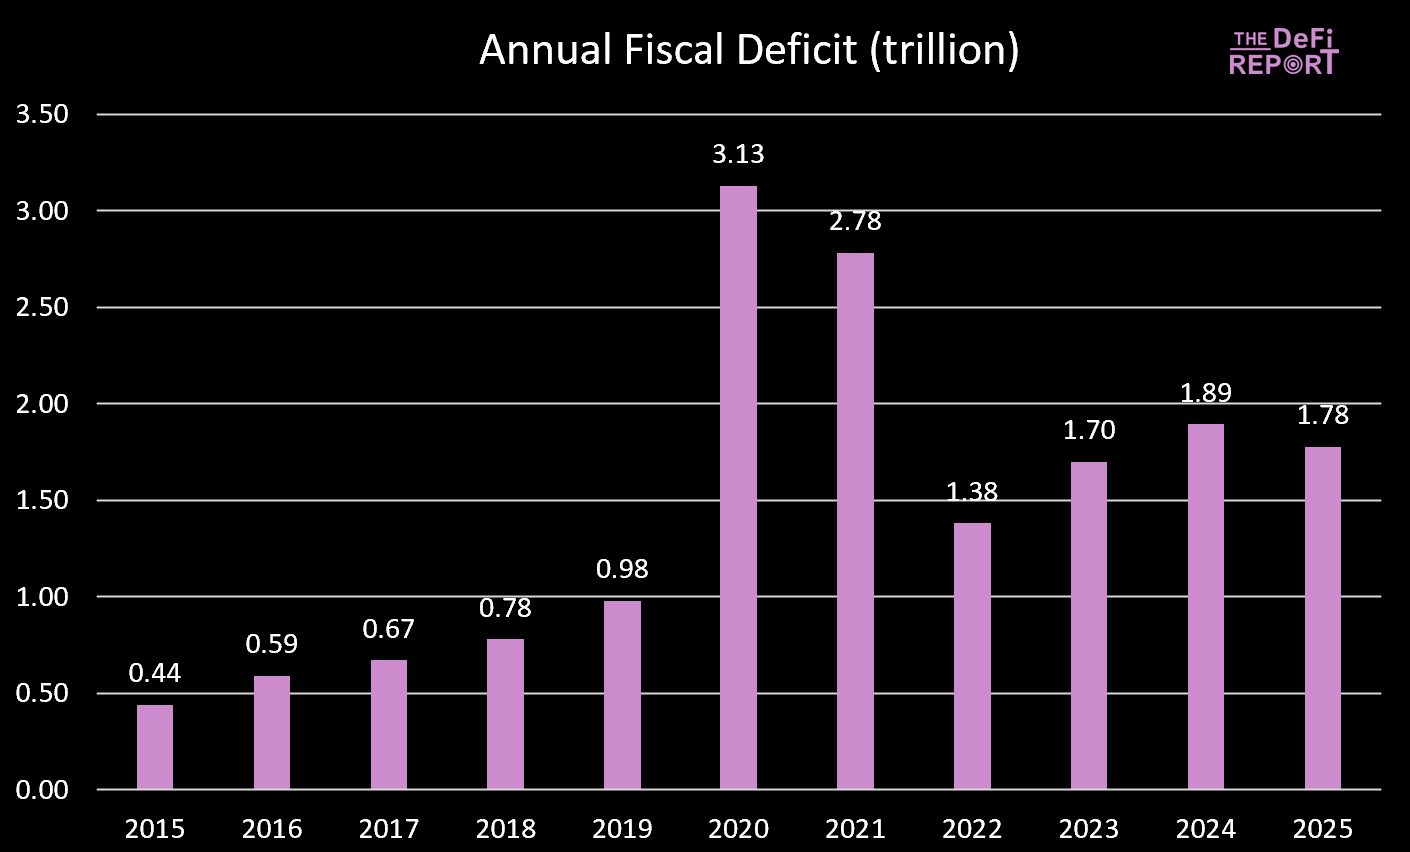
2025会計年度がちょうど終了し、赤字はわずかに減少しました——これは主に支出削減ではなく(関税による)税収増加によるものです。しかし、「Big Beautiful Bill」はMedicaidとSNAP(補足栄養支援プログラム)の給付削減によって支出削減を実現すると予想されています。
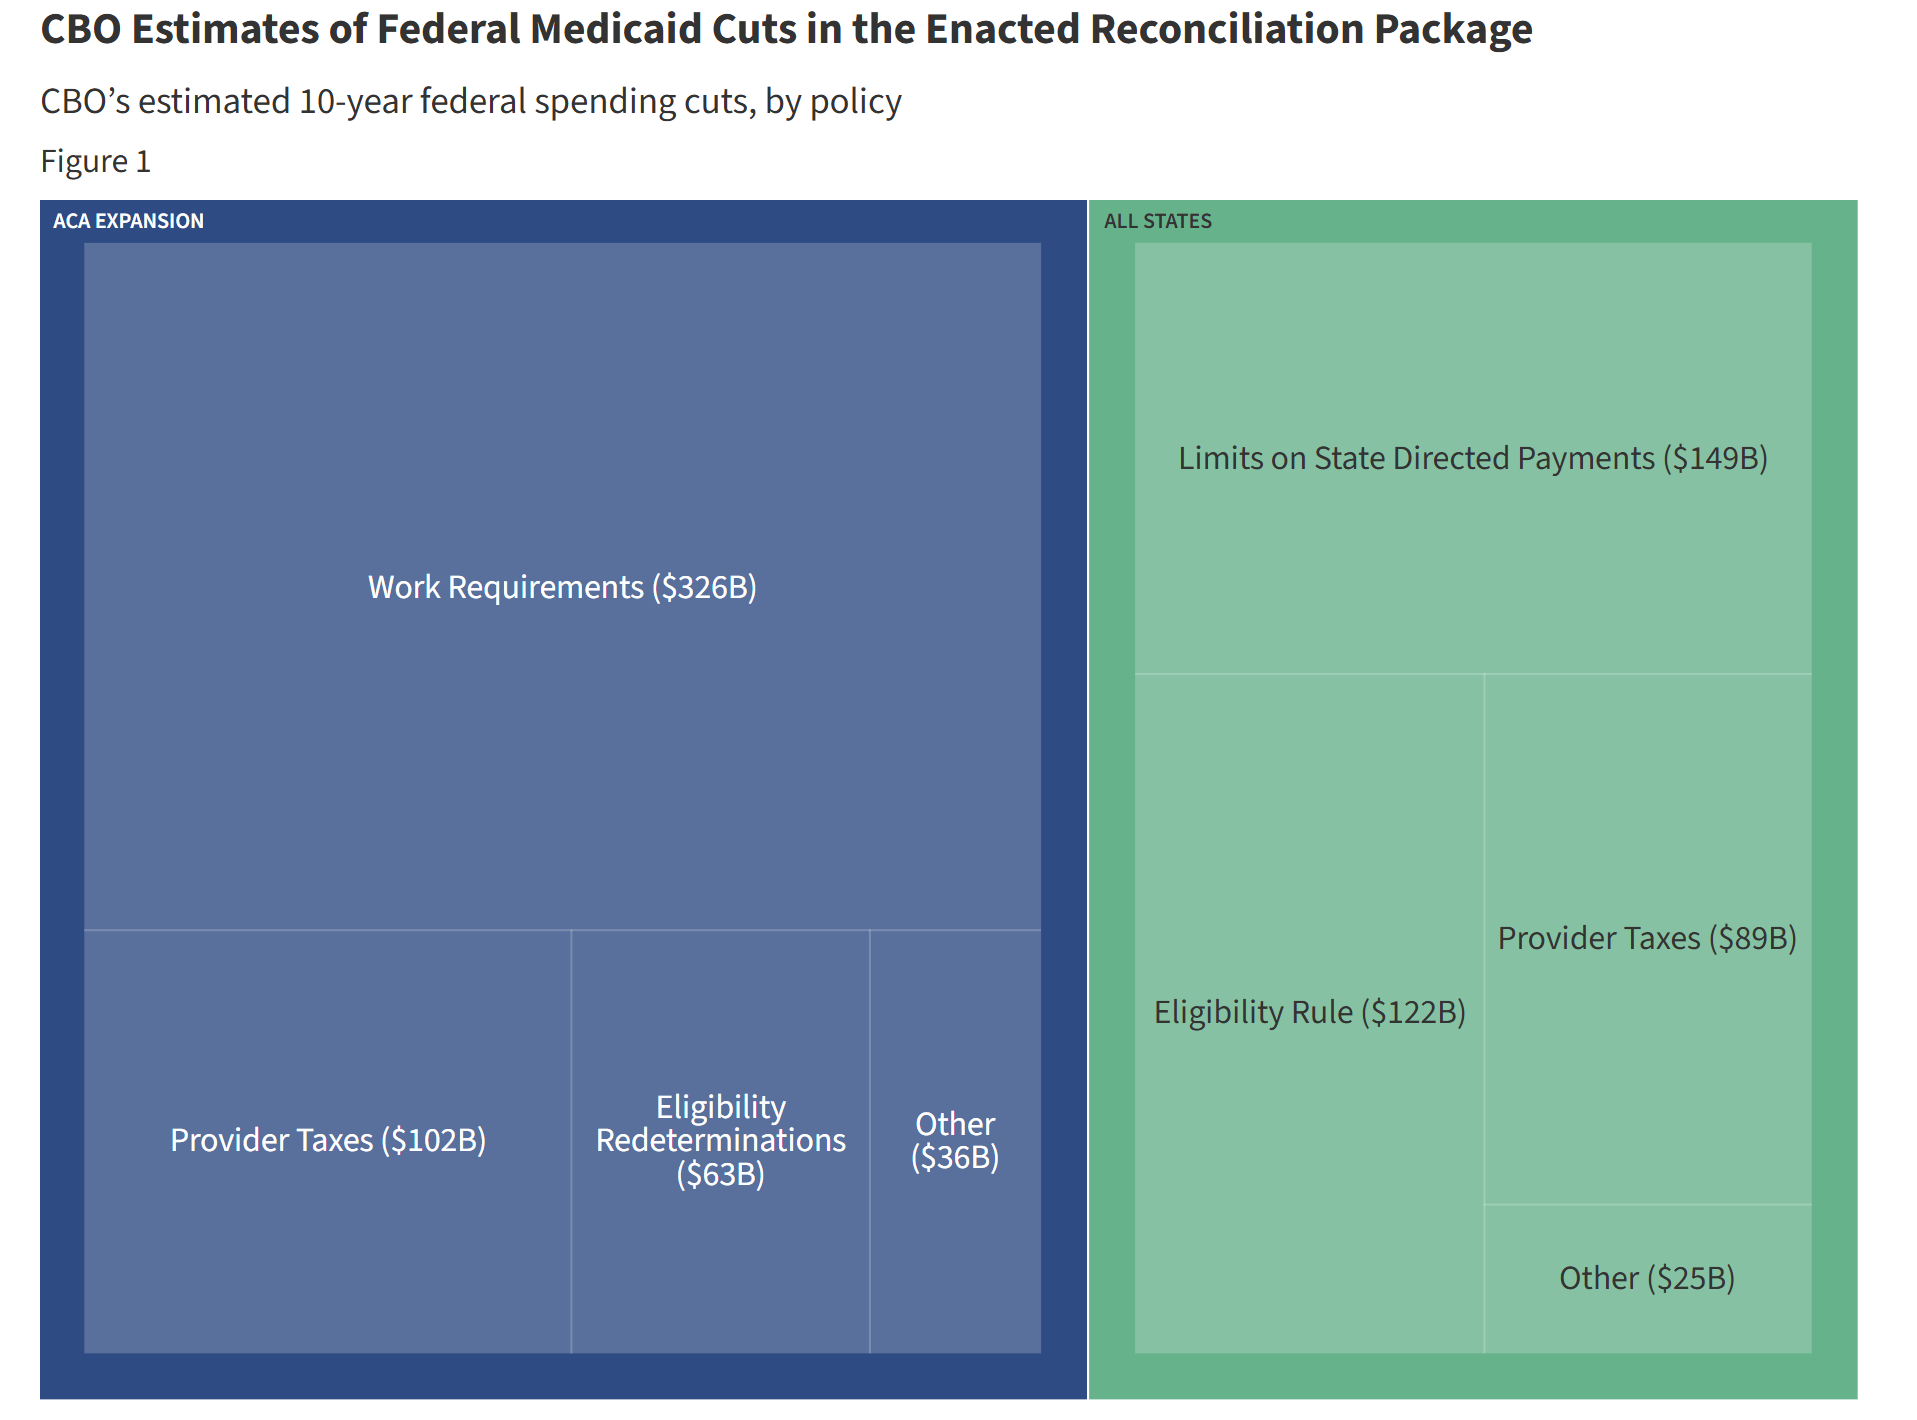
Biden政権下では、政府支出と移転支払いが経済に継続的に流動性を注入してきました。しかし、「Big Beautiful Bill」では支出の伸びが鈍化しています。
これは、政府が経済に投入する資金が減少したことを意味します。
さらに、政府は関税を通じて経済から資金を吸い上げています。
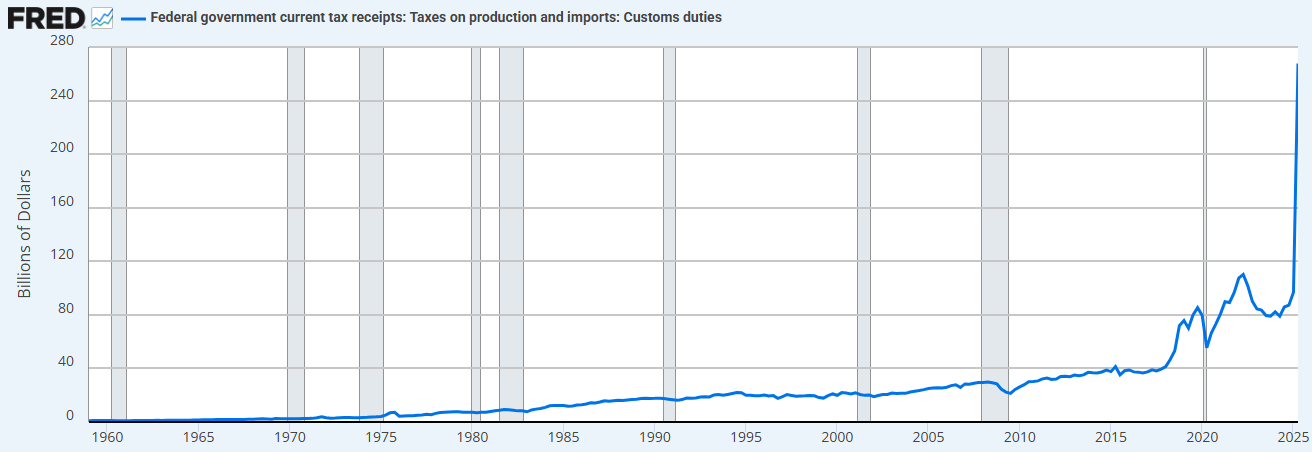
支出制限(前政権と比較して)と関税増加の組み合わせにより、財務省は現在、流動性を供給するのではなく吸収しています。
これが、私たちが利下げを必要とする理由です。
「私たちは経済を再び民営化し、民間部門を活性化し、政府部門を縮小します。」 - Scott Bessent
2. 「財務省版量的緩和」(Treasury QE)。Biden政権時代の財務省の過剰支出を資金調達するために、私たちは新しい形の「量的緩和」(QE)も目にしました。これは下図(黒線)で観察できます。「財務省版量的緩和」は長期債券ではなく短期証券を通じて政府支出に資金を供給し、市場を支えました。
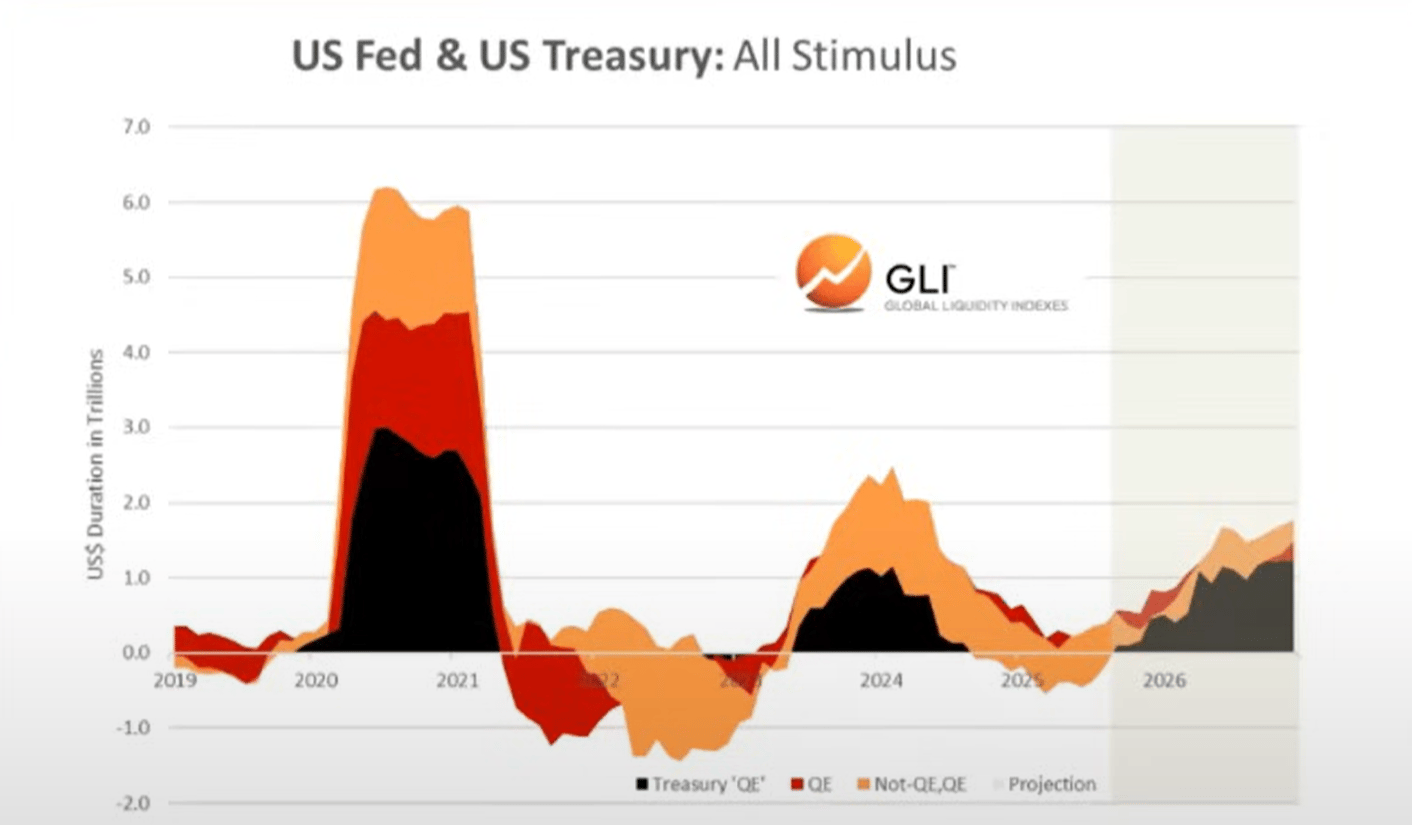
私たちは、財政支出と財務省版量的緩和こそが、過去数年間に見られた「ディバリュートレード」と「everything bubble」を形成したと考えています。
しかし今、私たちは「Trump経済」へと移行しつつあり、民間部門が財務省のバトンを引き継いでいます。
同様に、これも彼らが利下げを必要とする理由です。銀行融資を通じて民間部門を始動させるためです。
この移行期に入ると、グローバル流動性サイクルはピークに達しつつあるように見えます…
グローバル流動性サイクルはピークアウトしつつある
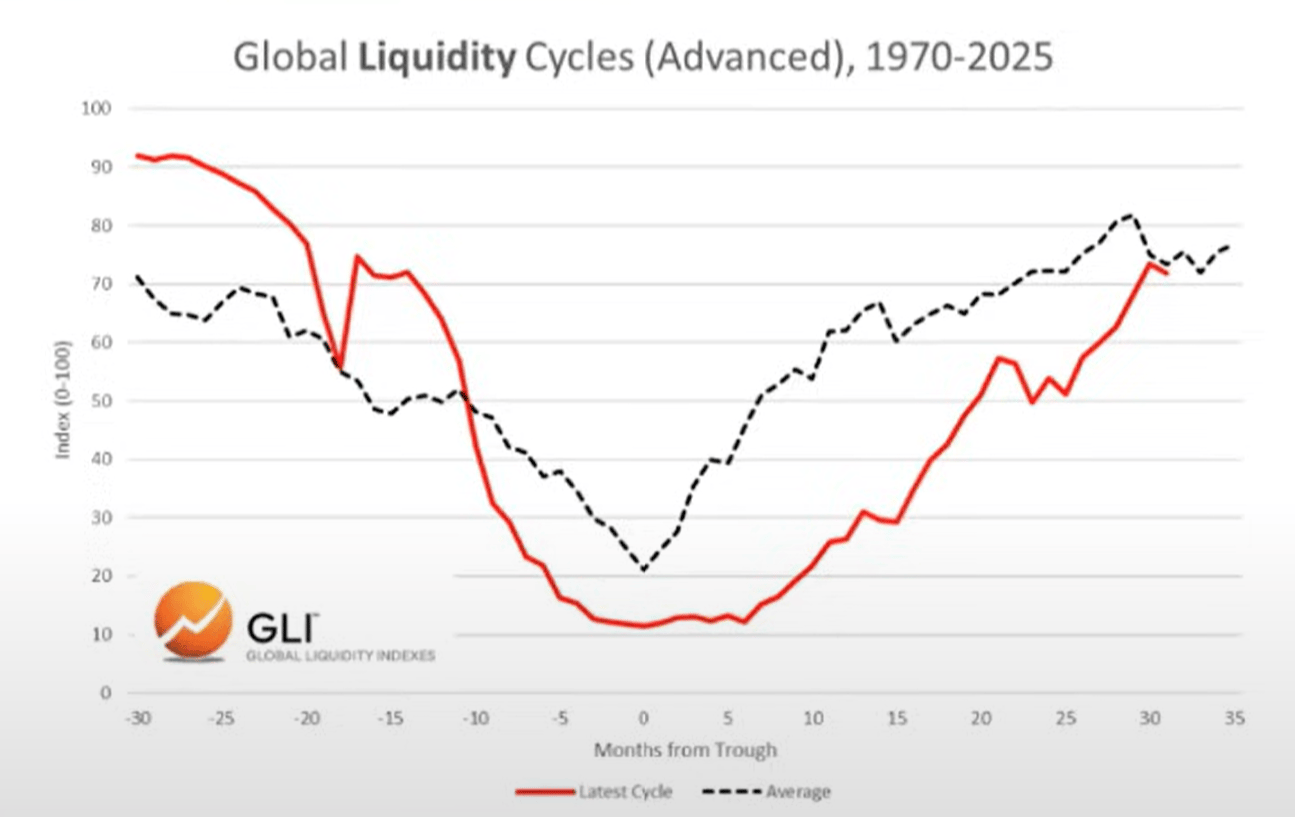
現在のサイクルと平均サイクル
下図では、現在のサイクル(赤線)と1970年以降の歴史的平均サイクル(灰色線)を比較できます。
アセットアロケーション
Howell氏のグローバル流動性指数に関する研究に基づき、典型的な流動性サイクルと資産配分との一致度を観察できます。
コモディティは通常、最後に下落する資産であり、これは今日私たちが目にしている現象です(gold、silver、copper、palladium)。
この観点から見ると、現在のサイクルは非常に典型的に見えます。
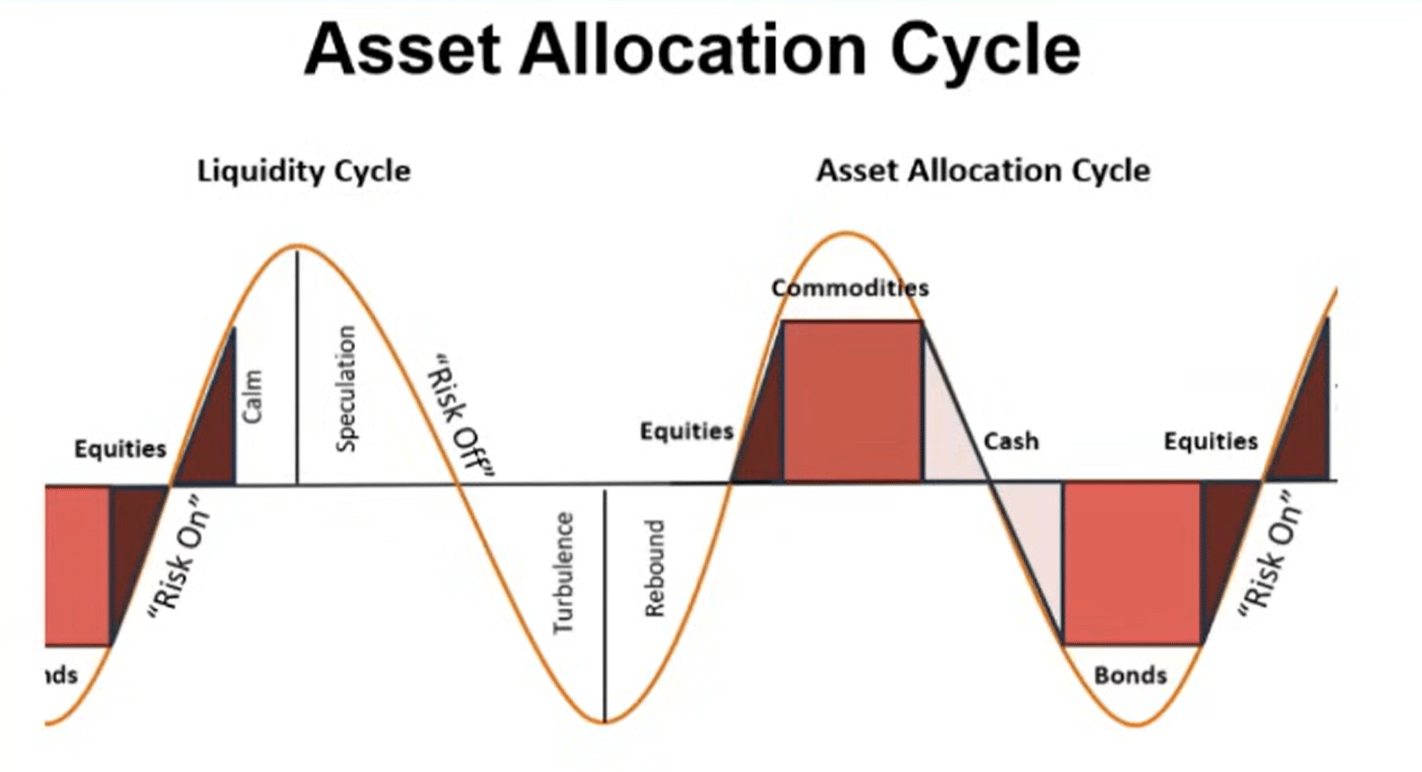
では、もし流動性が本当にピークアウトしているなら、投資家は環境の変化に応じてキャッシュや債券にローテーションしていくと予想されます。明確にしておくべきなのは、このプロセスはまだ始まっていないということです(市場は依然として「リスクオン」状態です)。
債務と流動性
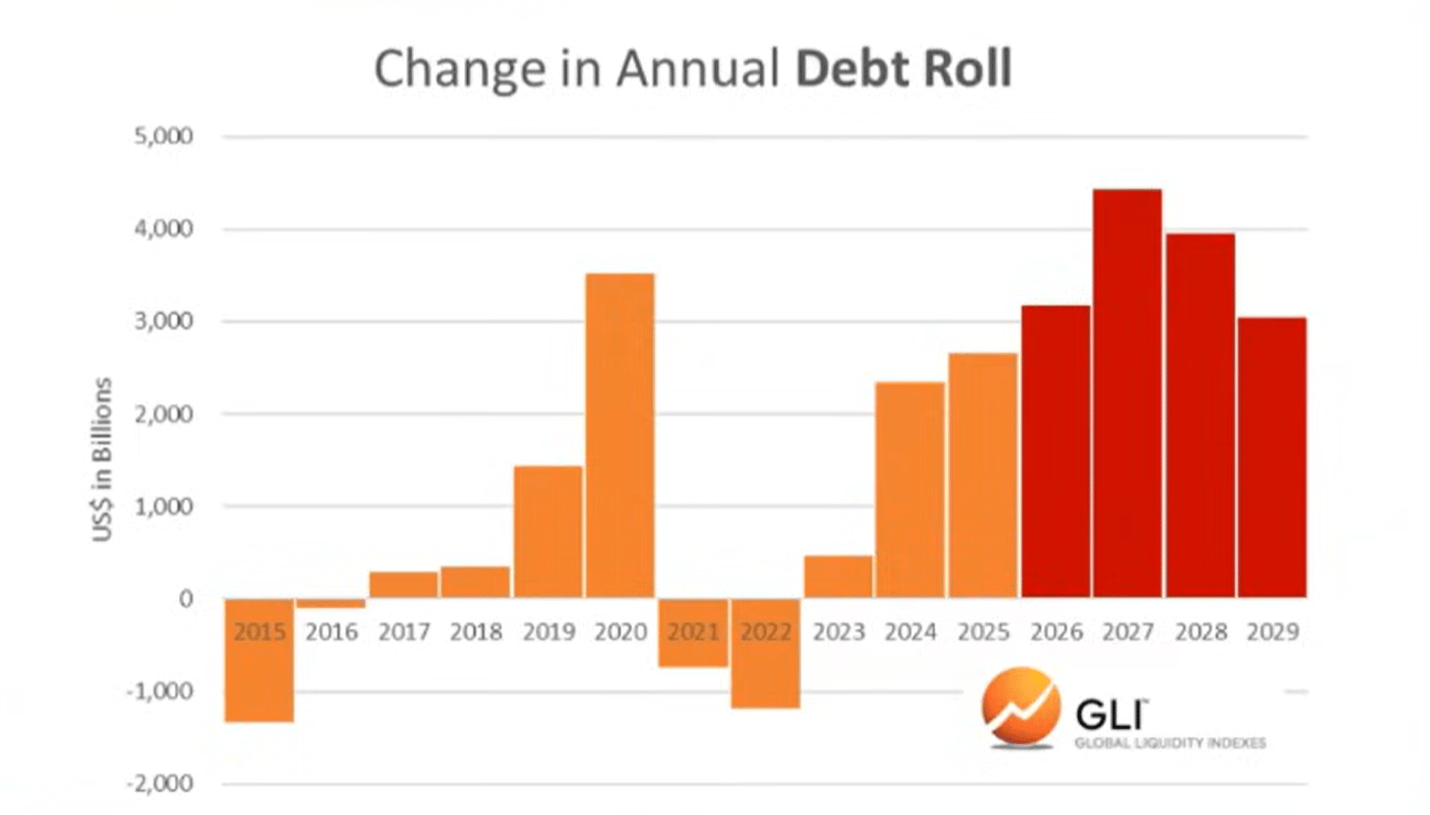
グローバル流動性指数によると、主要経済体の債務対流動性比率は昨年末に1980年以来の最低水準に達しました。現在は上昇しており、2026年まで上昇が続くと予想されています。
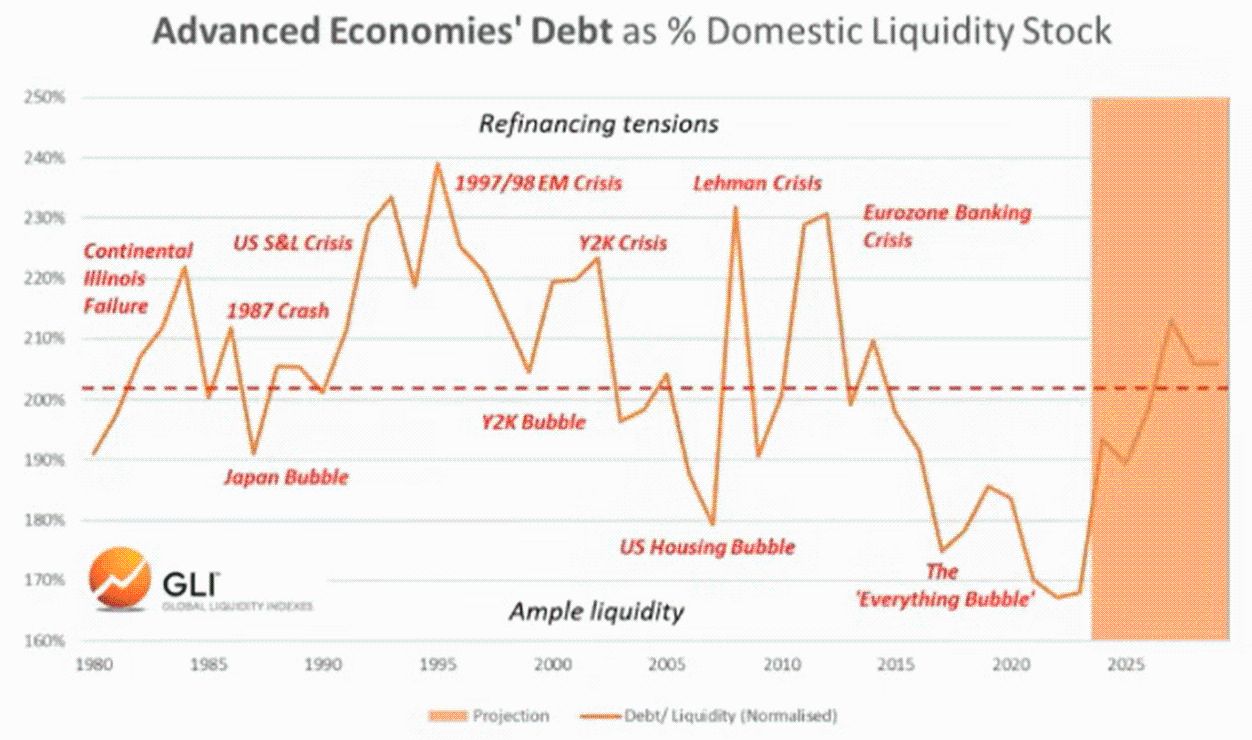
債務対流動性比率の上昇は、数兆ドル規模のリファイナンスが必要な未償還債務のサービスをより困難にします。
bitcoinとグローバル流動性
もちろん、bitcoinは過去2サイクルでグローバル流動性のピークを「予見」してきました。言い換えれば、bitcoinは流動性がピークアウトする数か月前にピークに達し、その後の下落を予見しているようです。
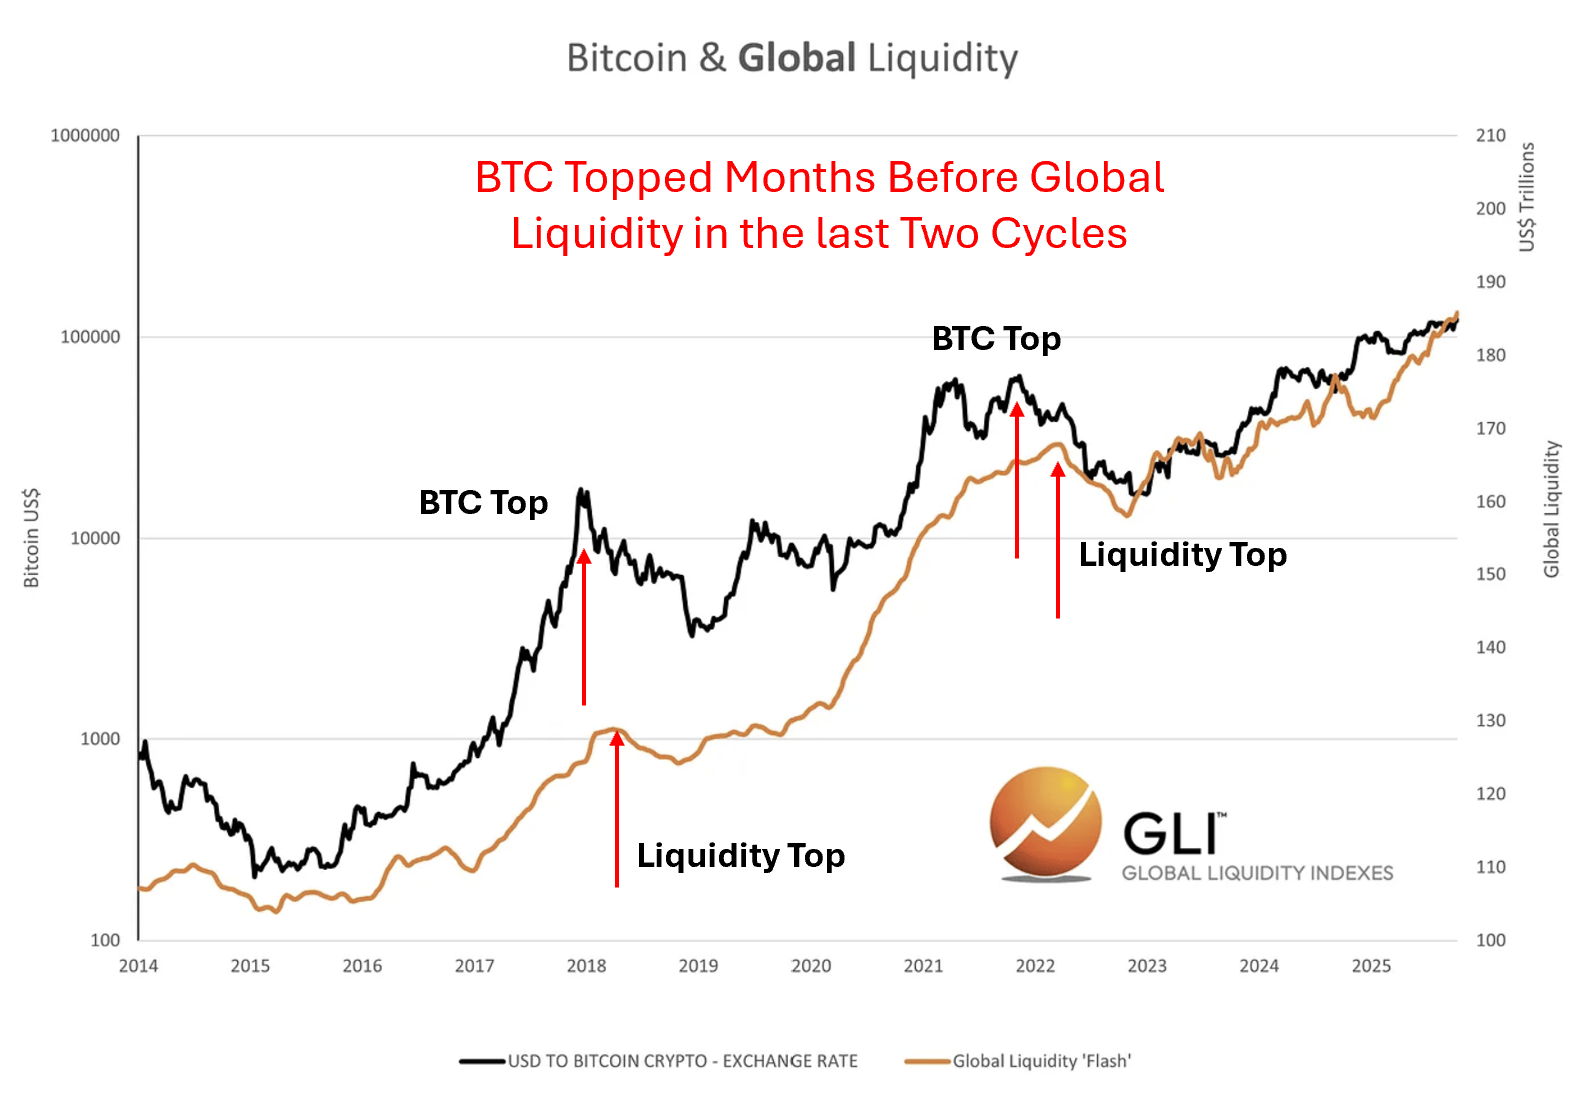
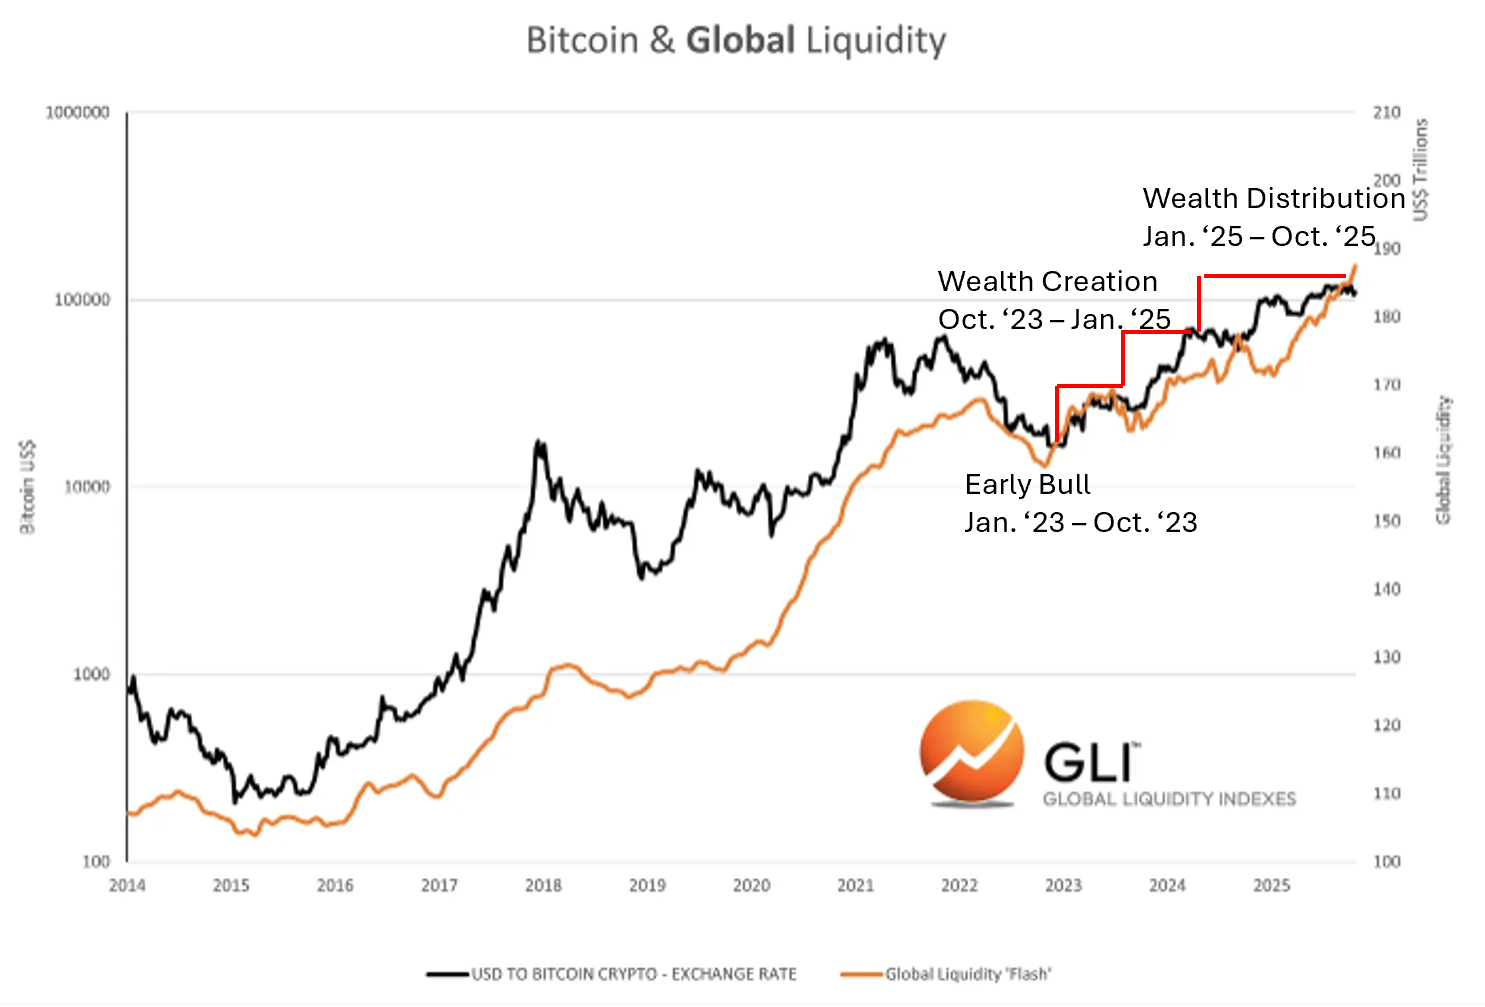
これが現在起きているかどうかは分かりません。しかし、cryptoサイクルは常に流動性サイクルに密接に従ってきたことは確かです。
cryptoサイクルとの一致度
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Anthropicのロードショーは長期経営利益率35%を目指し、創業者はIPOで17億5000万ドルの利益確定を計画、高盛は2030年の収益が6850億ドルに達すると予測
Anthropicの幹部はロードショーのビデオで、同社は長期的に35%以上の調整後営業利益率を達成できると信じており、今年第3四半期の15%を大きく上回ると明かしました。目論見書によると、7人の共同創業者全員が約338万株の会社株式を売却する予定で、IPO発行価格の中央値で計算すると一人当たり約2.5億ドルを現金化し、依然として約180億ドル相当の株を保有します。ゴールドマン・サックスは、Anthropicの2030年の年間収益が昨年の収益の約150倍になると予測しており、そのうち法人顧客からの売上が5860億ドル、非法人顧客が1000億ドルとなっています。

概要 3 - インフレの激化に伴い、FRB当局者が0.5ポイントの利上げに道を開く
米国CPIが再び予想を上回り、ウォラーの警告が的中!ウォール街は12月の利上げが25か50ベーシスポイントかに注目、「新フェッド通信社」:利上げと停止の戦略が試練に直面
「新FRB通信社」は、CPI発表前にWaller氏が12月の利上げを50ベーシスポイントとする可能性を示唆したが、現時点では他のFRB当局者から公の反応はないと指摘した。1度の50ベーシスポイント利上げ以外に、FRBは12月と1月の連続利上げのシグナルを発する選択肢もある。ウォール街の関係者は、インフレ圧力が依然として根強いと広く認識しており、12月の利上げ理由はいっそう強まっているが、50ベーシスポイントの利上げ幅は共通認識にはなっていない。市場は、FRBが引き締めサイクルを延長するかどうかを懸念している。
CPIが米国債を直撃!2年債利回りは一時20ベーシスポイント超上昇、金と銀は大幅下落
CPI発表後、トレーダーたちは12月に0.5%の利上げの可能性がやや低いと見込み始めました。FRBの今年の投票メンバーであるローガン氏は、今冬により速い利上げが必要となる可能性があり、FRBは少なくともあと2回、0.25%の利上げを行ってから停止する必要があると述べました。その後、米国債の利回りはさらに上昇し、10年債利回りは5.0%を上回り、1日で10ベーシスポイント以上上昇しました。スポットゴールドは一時3%以上、スポットシルバーは一時4%以上下落しました。
暗号資産価格
もっと見る


