
Dovresti acquistare, vendere o mantenere le azioni Opendoor dopo i risultati del quarto trimestre?

Opendoor Technologies Inc. OPEN ha riportato i risultati del quarto trimestre 2025, riflettendo progressi concreti sotto il suo rinnovato modello operativo “Opendoor 2.0”. Sebbene le prestazioni finanziarie a breve termine rimangano sotto pressione a causa dell'inventario ereditato e di un contesto immobiliare più debole, la direzione ha evidenziato un miglioramento dell’economia di unità, una velocità di rivendita più rapida e un percorso più chiaro verso la redditività.
Durante il trimestre, la società ha registrato ricavi per 736 milioni di dollari, superando le stime ma in calo del 32,1% rispetto all’anno precedente. Ha riportato una perdita rettificata per azione di 7 centesimi, inferiore rispetto alla stima Zacks Consensus di una perdita di 8 centesimi. L’utile lordo GAAP è stato di 57 milioni di dollari, con un margine lordo in aumento di 50 punti base su base sequenziale al 7,7%. Per maggiori dettagli, leggi: Perdita Q4 Opendoor Inferiore Alle Aspettative, Ricavi In Calo Su Base Annuale.
La direzione ha dichiarato una rotazione dell’inventario più rapida, una diminuzione delle case detenute per più di 120 giorni e una continua espansione della sua offerta “Cash Plus” a basso impiego di capitale. L’azienda ha affermato di proseguire la sua strategia di trasformazione a quattro pilastri precedentemente illustrata, mirando a un utile netto rettificato in pareggio su base prospettica a 12 mesi entro la fine del 2026, insieme a miglioramenti nell’economia di unità, accelerazione della velocità delle transazioni, coinvolgimento diretto del consumatore ed espansione dei prodotti.
Alla giornata di venerdì, il titolo Opendoor è scambiato a un valore inferiore del 54% rispetto al massimo di 52 settimane di $10,87 (raggiunto il 17 settembre 2025). Quindi, gli investitori dovrebbero investire altro capitale in OPEN ora? Diamo un’occhiata più da vicino.
Fattori Chiave della Performance Q4 di Opendoor
Opendoor continua a sviluppare il suo framework Opendoor 2.0, con il perfezionamento della sottoscrizione e la precisione dei prezzi che fungono da pilastri centrali del suo modello operativo. Il management ha evidenziato un miglioramento misurabile nelle nuove coorti di acquisizione, riflettendo standard di acquisto più rigorosi e analisi migliorate. L’approccio aggiornato è progettato per allineare i prezzi di acquisizione in modo più preciso alle condizioni di mercato in tempo reale, sostenendo margini di contribuzione migliorati e risultati di rivendita più coerenti.
La velocità di rivendita è emersa come un’altra leva operativa importante. L’azienda ha riportato una riduzione significativa dell’inventario invecchiato, sostenuta da aggiustamenti di prezzo più mirati e strategie di inserzione migliorate. Una rotazione dell’inventario più rapida riduce la durata dell’esposizione al mercato e sostiene prestazioni più prevedibili in condizioni abitative variabili. Il management ha sottolineato che le nuove coorti stanno ruotando a un ritmo notevolmente più rapido rispetto ai periodi precedenti.
Le iniziative a basso impiego di capitale di Opendoor stanno inoltre guadagnando terreno. L’offerta Cash Plus è cresciuta come quota dei contratti, offrendo ai venditori strutture di transazione alternative e riducendo l’intensità sul bilancio per l’azienda. Questo cambiamento di mix sostiene l’efficienza del capitale e diversifica le fonti di ricavo, riflettendo un più ampio sforzo per bilanciare la crescita con la gestione del rischio.
Le Sfide di OPEN: Volatilità del Mercato Immobiliare & Rischi di Margine
Nonostante i progressi operativi misurabili sotto il suo framework Opendoor 2.0, Opendoor continua ad affrontare pressioni transitorie significative. Il management ha riconosciuto che le prestazioni recenti sono state influenzate dalla cessione dell’inventario ereditato acquisito sotto la precedente strategia operativa, che ha pesato sui margini di contribuzione a breve termine. Sebbene le nuove coorti di acquisizione stiano dimostrando una maggiore precisione nei prezzi e velocità di rivendita, il profilo complessivo dei margini rimane sensibile al mix di inventario più vecchio rispetto a quello rinnovato. Fino a quando il portafoglio non sarà completamente transizionato a case acquistate con il modello di sottoscrizione aggiornato, la variabilità nella performance di contribuzione potrebbe persistere.
Inoltre, Opendoor rimane esposta alle fluttuazioni dei prezzi delle case. Il management ha osservato che un calo del 5%-10% dei valori immobiliari avrebbe un impatto sui margini, sottolineando che l'attività non è isolata dai movimenti più ampi del settore immobiliare. Sebbene iniziative come la rotazione più rapida dell’inventario, una più ampia dispersione degli spread e l’offerta Cash Plus a basso impiego di capitale siano concepite per mitigare il rischio, il modello continua a prevedere la proprietà diretta dell’inventario. Allo stesso tempo, l’azienda sta ampliando le acquisizioni, espandendo la presenza geografica e introducendo servizi adiacenti come le offerte di mutui. Mantenere un’economia di unità migliorata mentre si eseguono queste iniziative di crescita sarà fondamentale mentre Opendoor lavora verso i suoi obiettivi di redditività.
Performance di Prezzo e Approfondimenti sulla Valutazione di Opendoor
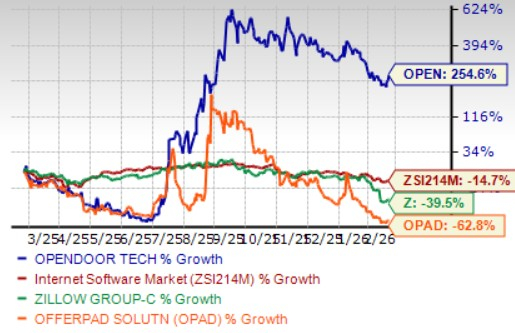
Il titolo Opendoor ha guadagnato costantemente slancio insieme al miglioramento dei fondamentali. Le azioni di Opendoor sono aumentate del 254,6% nell’ultimo anno rispetto al calo del 14,7% del settore. Nel frattempo, i concorrenti del settore, come Zillow Group, Inc. Z e Offerpad Solutions Inc. OPAD, sono diminuiti rispettivamente del 39,5% e del 62,8% nello stesso periodo.
Performance di Prezzo a Un Anno di OPEN
Fonte Immagine: Zacks Investment Research
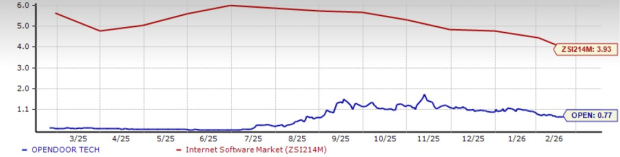
Da un punto di vista della valutazione, OPEN viene scambiata a un rapporto prezzo/vendite (P/S) prospettico di 0,77, significativamente al di sotto della media del settore di 3,89. Al contrario, attori del settore come Zillow Group e Offerpad hanno multipli P/S rispettivamente di 3,6 e 0,05.
Rapporto P/S (Forward 12-Mesi) di OPEN vs. Settore
Fonte Immagine: Zacks Investment Research
Verdetto di Investimento OPEN: Tenere per Ora
Opendoor sta progredendo costantemente nella sua trasformazione Opendoor 2.0, sostenuta da una disciplina di sottoscrizione migliorata, una velocità di rivendita più rapida e una crescente trazione nelle offerte a basso impiego di capitale come Cash Plus. L’attenzione dell’azienda sulla precisione dei prezzi, standard di acquisizione più rigorosi ed efficienza operativa offre un quadro più chiaro per una stabilizzazione a lungo termine. Il continuo progresso nelle nuove coorti di acquisizione e l’espansione delle capacità di prodotto gettano le basi per un profilo di utili più duraturo nel tempo.
Tuttavia, le pressioni transitorie derivanti dall’inventario ereditato, la continua esposizione alle fluttuazioni dei prezzi immobiliari e l’intensità intrinseca dell’attivo detenuto potrebbero pesare sulle prestazioni dei margini a breve termine. Il percorso verso una redditività sostenuta rimane dipendente dall’esecuzione, in particolare mentre l’azienda amplia le acquisizioni e introduce servizi adiacenti.
Sebbene i miglioramenti operativi di Opendoor e la valutazione scontata possano attrarre investitori a lungo termine, la sensibilità al mercato immobiliare e la variabilità dei margini richiedono un’attenta considerazione prima di avviare nuove posizioni. Per gli azionisti esistenti, mantenere questo titolo con Zacks Rank #3 (Hold) appare ragionevole mentre il management lavora per ottenere una redditività costante.
Puoi vedere l’elenco completo delle azioni Zacks #1 Rank (Strong Buy) di oggi qui.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Alla vigilia dell'IPO di Anthropic, OpenAI lancia il suo modello più potente GPT-6.2 Astra, affermando che supera le prestazioni di Fable 5.2
OpenAI ha effettuato un "preciso colpo" alla vigilia della quotazione di Anthropic, presentando i modelli duali GPT-6.2 Astra e Sol. GPT-6.2 Astra è orientato a scenari di lavoro complessi e professionali, inclusi modellazione finanziaria e ricerca scientifica, ottenendo un punteggio superiore di 5.5 punti rispetto a Claude Fable 5.2 nei benchmark di lavoro professionale multi-step, mentre il costo è solo il 5% di quello di quest’ultimo. GPT-6.2 Sol è rivolto a compiti quotidiani e i costi sono ulteriormente ridotti rispetto ad Astra.
Il mercato importante "nascosto" di Nvidia: la filiale di Singapore ha registrato ricavi superiori a cento miliardi di dollari l'anno scorso, con un aumento del 72% in un anno
Secondo le statistiche basate sugli indirizzi di fatturazione dei clienti, nel 2025 Nvidia ha avuto Singapore come secondo maggior mercato per ricavi dopo gli Stati Uniti. A partire dal terzo trimestre dell'anno fiscale 2026, che termina a ottobre 2025, Nvidia ha modificato il metodo di divulgazione dei ricavi per area geografica, non includendo più separatamente i ricavi provenienti da Singapore. Secondo le notizie, la filiale di Nvidia a Singapore ha realizzato nel 2025 un fatturato di 104 miliardi di dollari, con una crescita annua del 72%; tuttavia, nonostante l'elevato fatturato, l'utile netto dell'affiliata è stato di soli 53 milioni di dollari.
Nike annuncia un piano di rilancio quinquennale: punta a tornare alla crescita del settore nell’anno fiscale 2029
Dopo quasi dieci anni, Nike ha nuovamente convocato una giornata per gli investitori, cercando di spiegare al mercato come uscire da un periodo prolungato di difficoltà operative. Il 17 novembre, Nike negli Stati Uniti...
Prezzi delle criptovalute
Altro


