
Analisis Data: Apakah Likuiditas Global Sedang Mengering?

Penulis: Michael Nadeau
Penerjemah: Baihua Blockchain
Era pasca-pandemi selalu didefinisikan oleh dominasi fiskal—sebuah ekonomi yang didorong oleh defisit pemerintah dan penerbitan obligasi pemerintah jangka pendek, di mana meskipun Federal Reserve mempertahankan suku bunga tinggi, likuiditas tetap berada di level tinggi.
Hari ini, kita sedang memasuki fase yang didominasi oleh sektor swasta, di mana Departemen Keuangan, dibandingkan dengan pemerintahan sebelumnya, sedang menarik kembali likuiditas melalui tarif dan pembatasan pengeluaran.
Inilah alasan mengapa suku bunga perlu diturunkan.
Kami menganalisis siklus saat ini dari perspektif likuiditas global untuk menyoroti mengapa putaran “perdagangan devaluasi” kali ini telah mencapai tahap akhir.
Apakah Dominasi Fiskal Akan Berakhir?
Kita selalu berharap bisa “membeli di dasar” ketika semua orang sedang “mengejar kenaikan”.
Itulah sebabnya semua diskusi baru-baru ini tentang “perdagangan devaluasi” menarik perhatian kami.
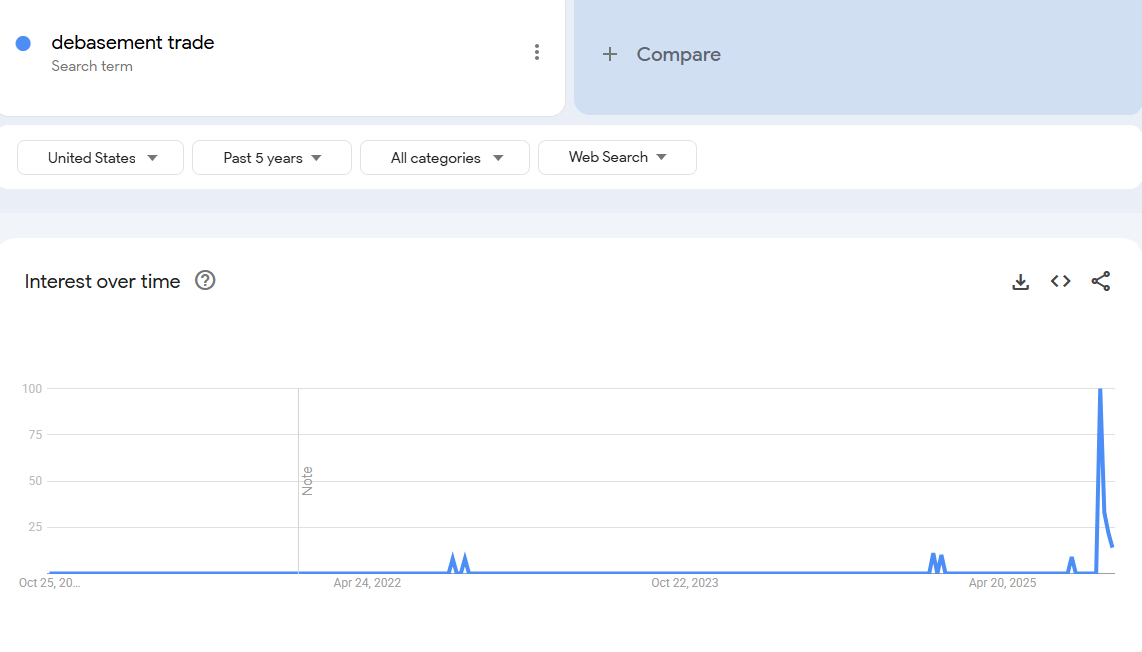
Menurut kami, waktu yang tepat untuk tertarik pada “perdagangan devaluasi” adalah beberapa tahun yang lalu. Saat itu harga bitcoin adalah 25.000 dolar, harga emas 2.000 dolar. Saat itu, selain analis makro dan kripto, tidak ada yang membicarakannya.
Menurut pandangan kami, “perdagangan” ini pada dasarnya telah selesai.
Oleh karena itu, tugas kami adalah memahami kondisi yang menciptakannya, dan apakah kondisi tersebut akan terus ada.
Apa yang mendorong perdagangan ini? Menurut kami, terutama dua faktor.
1. Pengeluaran Departemen Keuangan. Pada masa pemerintahan Biden, kami menerapkan defisit fiskal besar-besaran.
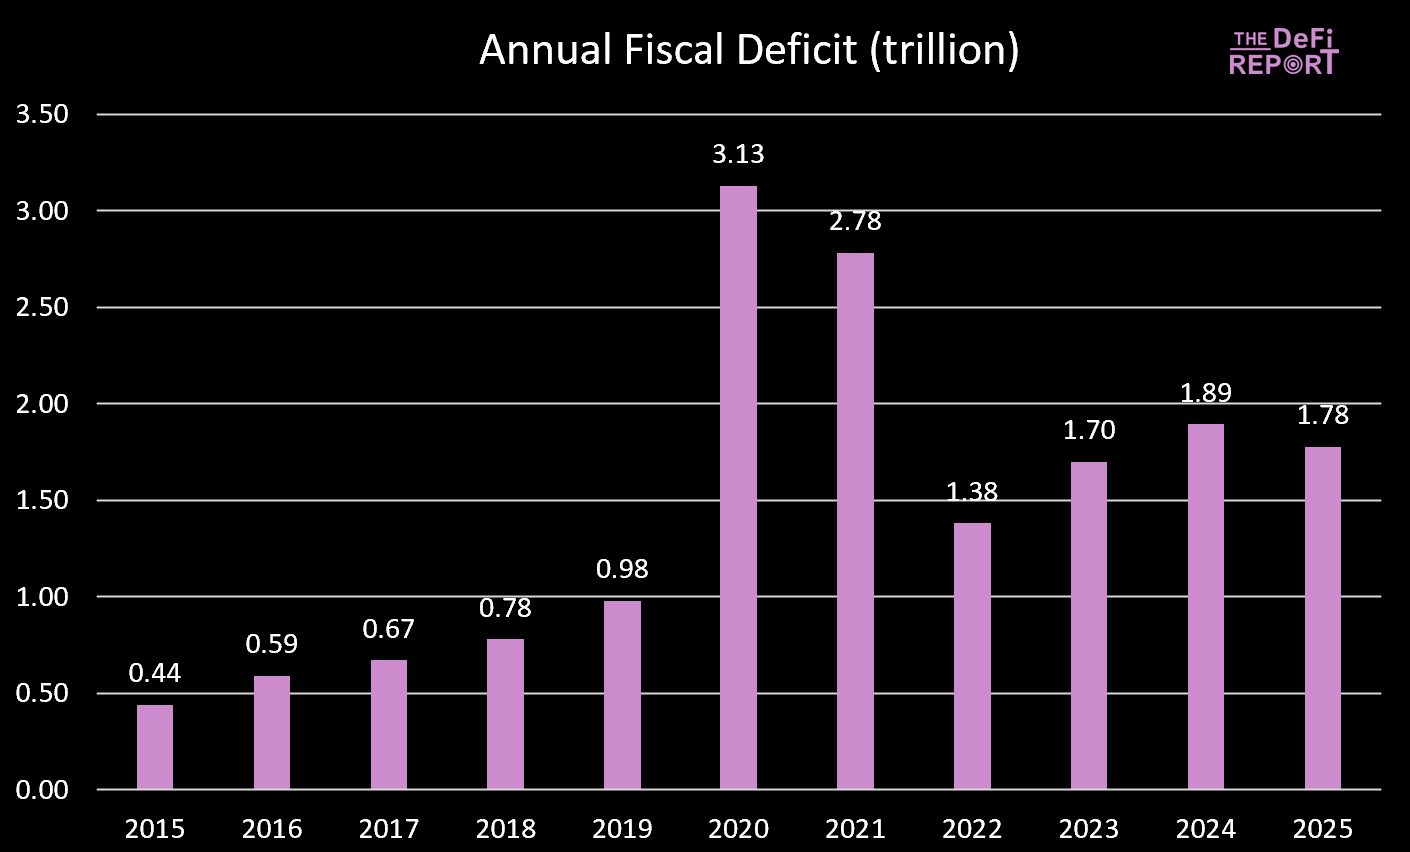
Tahun fiskal 2025 baru saja berakhir, defisit sedikit menurun—ini terutama karena peningkatan pendapatan pajak (tarif) dan bukan karena pengurangan pengeluaran. Namun, diperkirakan “Big Beautiful Bill” akan mengurangi pengeluaran melalui pemotongan tunjangan Medicaid dan Program Bantuan Nutrisi Tambahan (SNAP).
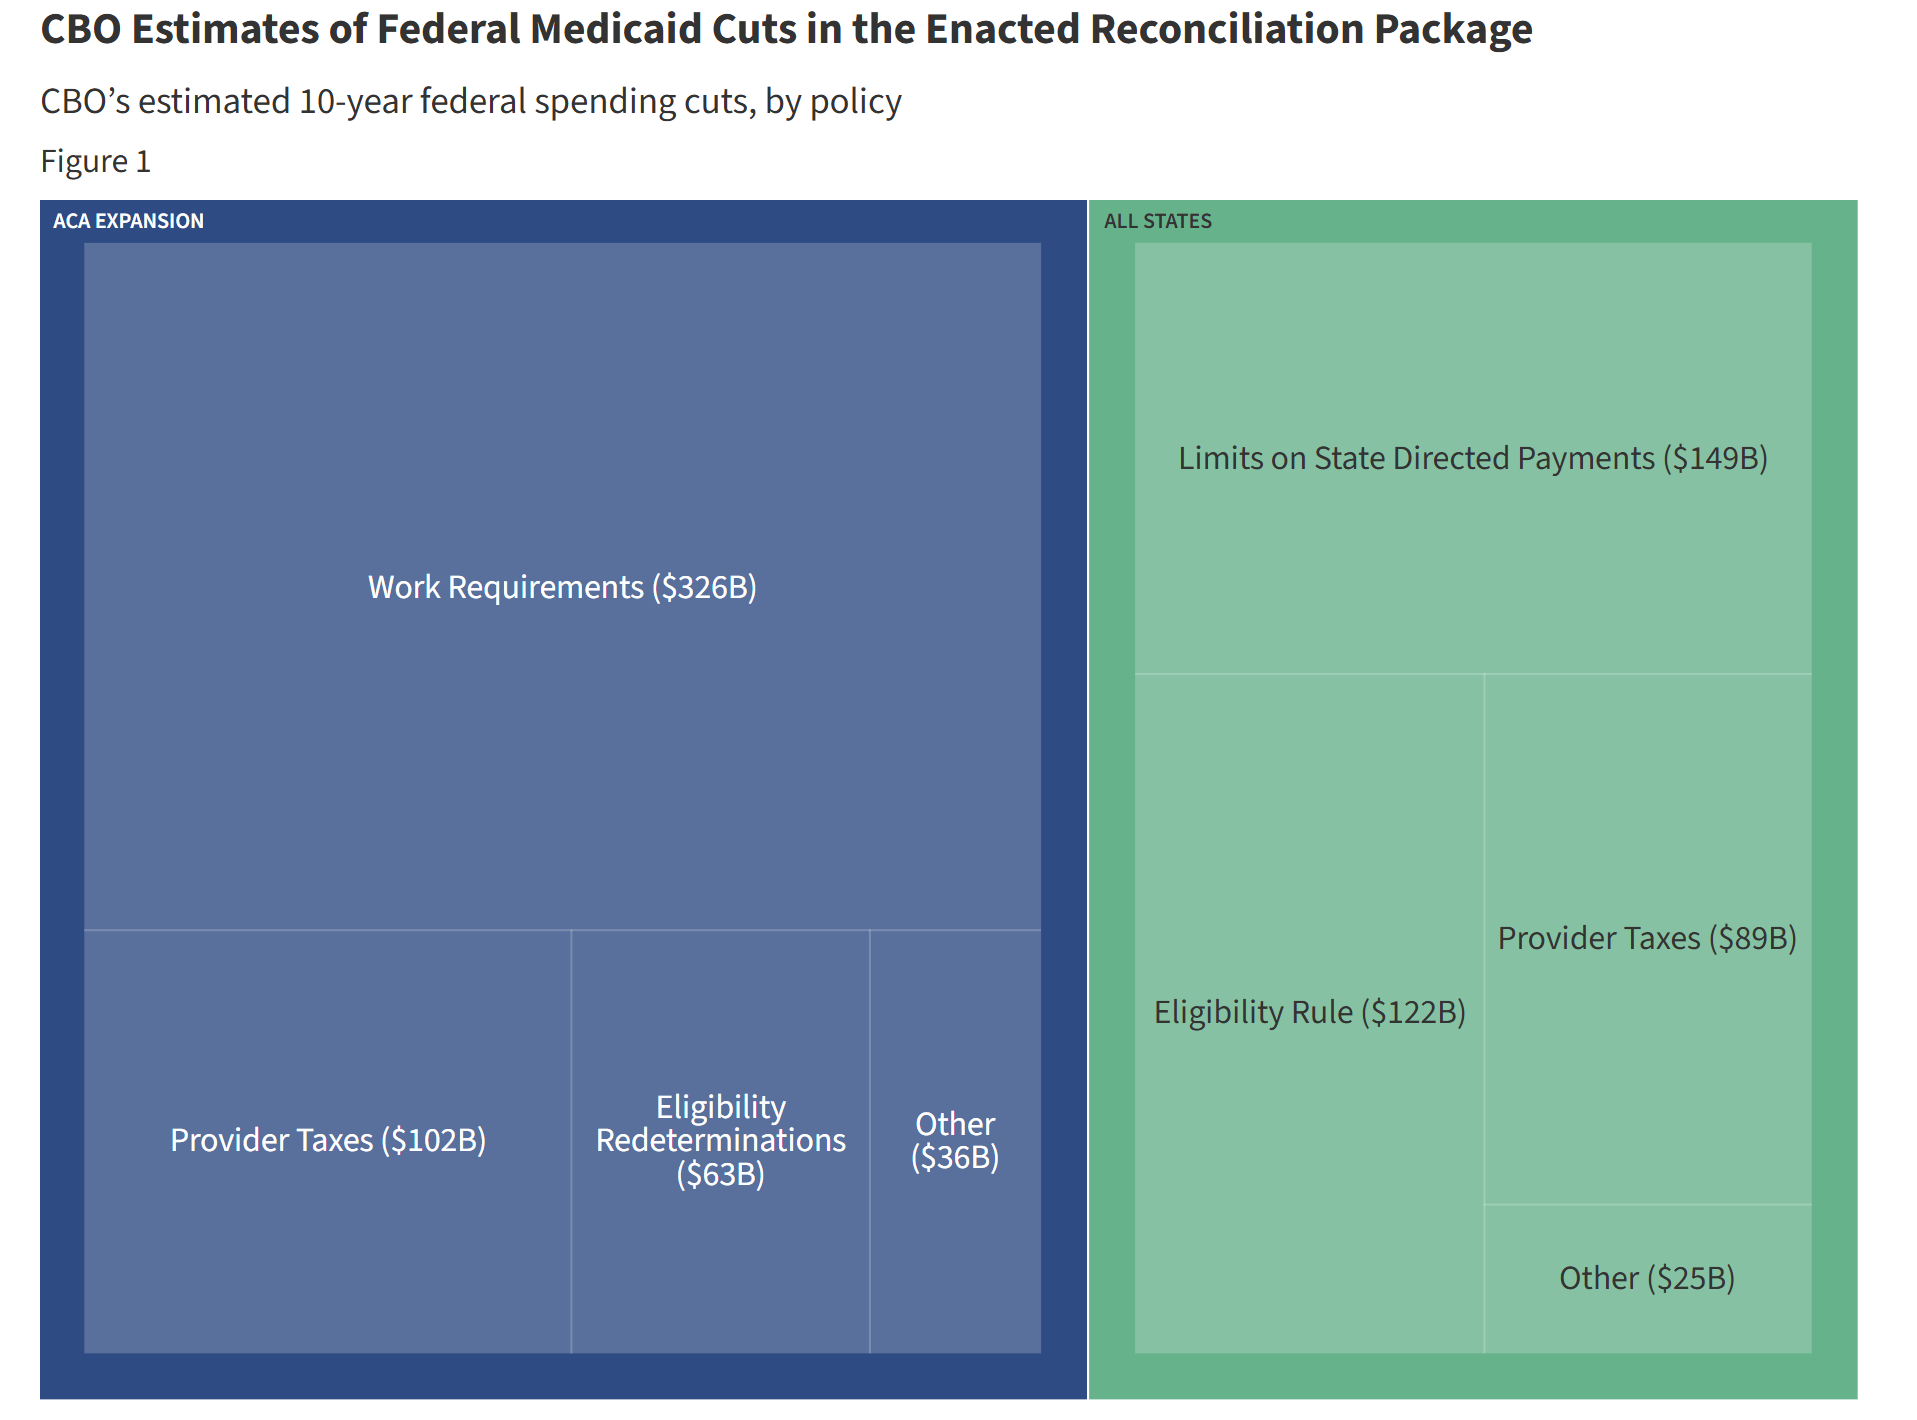
Selama masa jabatan Biden, pengeluaran pemerintah dan pembayaran transfer terus menyuntikkan likuiditas ke dalam ekonomi. Namun di bawah “Big Beautiful Bill”, pertumbuhan pengeluaran melambat.
Ini berarti dana yang didorong pemerintah ke dalam ekonomi semakin berkurang.
Selain itu, pemerintah juga menarik dana dari ekonomi melalui tarif.
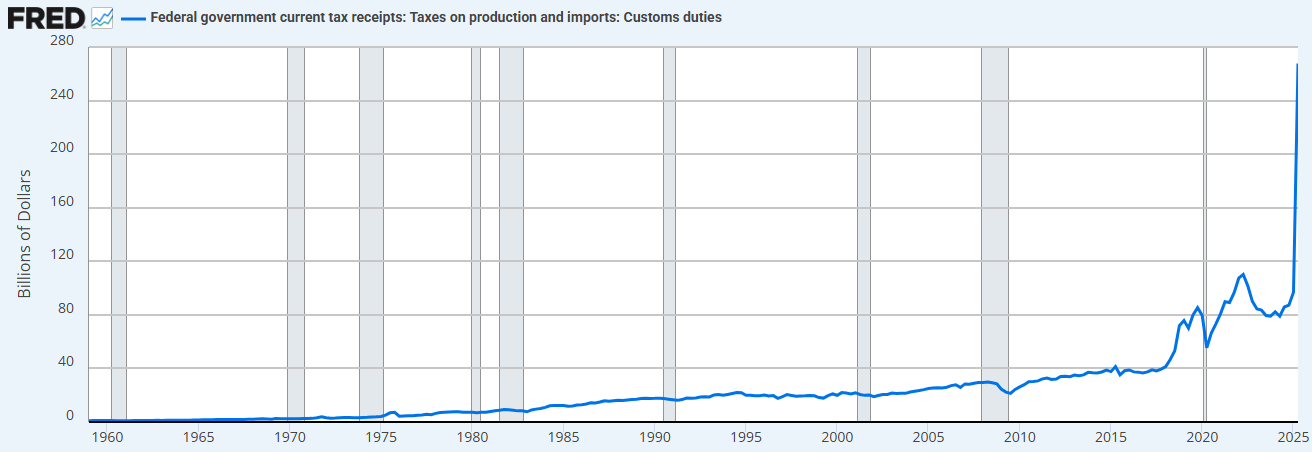
Kombinasi pembatasan pengeluaran (dibandingkan pemerintahan sebelumnya) dan peningkatan tarif berarti Departemen Keuangan kini sedang menyerap likuiditas, bukan memasok likuiditas.
Inilah alasan mengapa kita perlu menurunkan suku bunga.
“Kita akan melakukan privatisasi ulang ekonomi, menghidupkan kembali sektor swasta, dan memperkecil sektor pemerintah.” - Scott Bessent
2. “Quantitative Easing Departemen Keuangan” (Treasury QE). Untuk membiayai pengeluaran berlebihan Departemen Keuangan selama pemerintahan Biden, kami juga melihat bentuk baru “quantitative easing” (QE). Kita dapat mengamati ini di bawah (garis hitam). “Treasury QE” mendanai pengeluaran pemerintah melalui surat utang jangka pendek, bukan obligasi jangka panjang, sehingga menopang pasar.
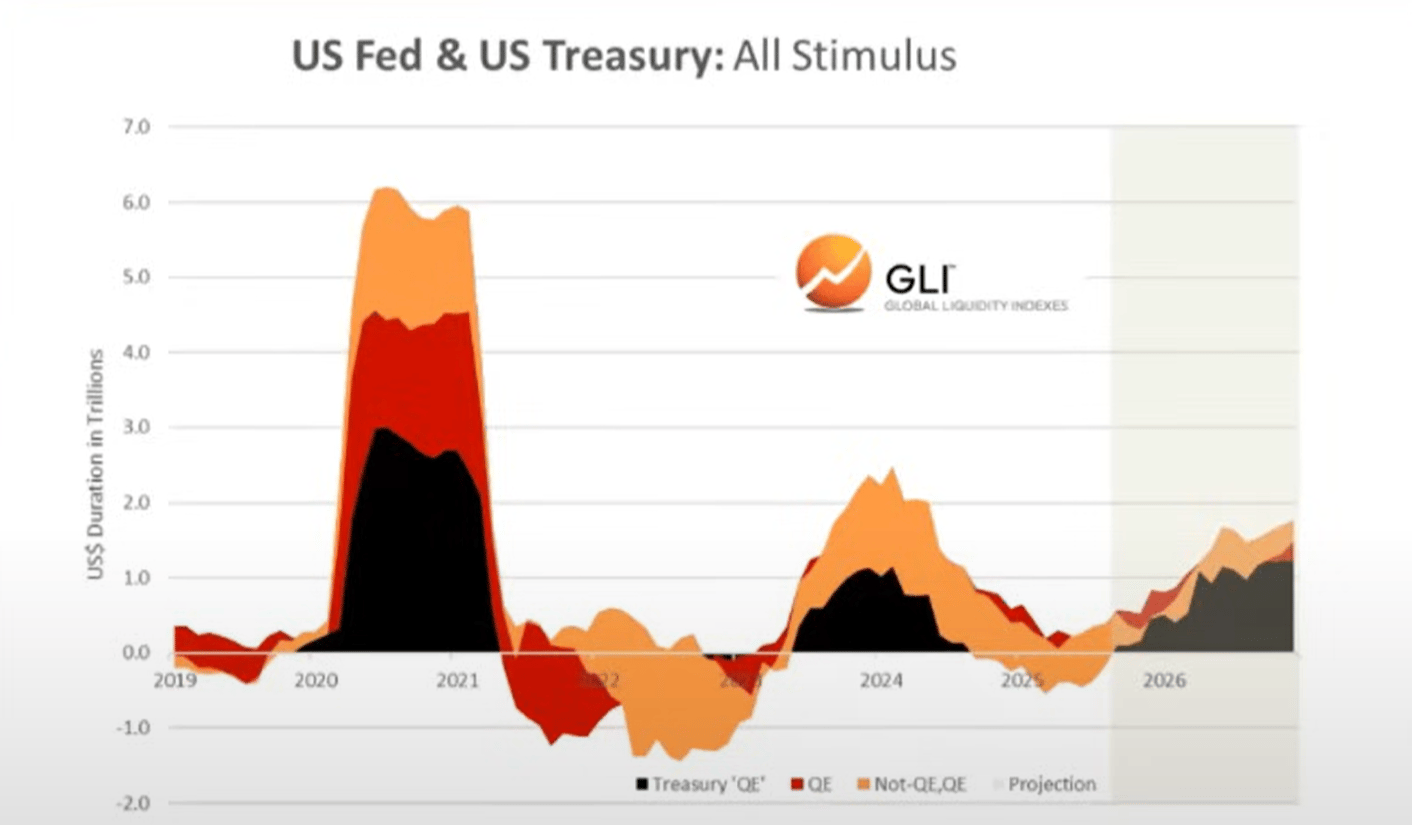
Kami percaya bahwa pengeluaran fiskal dan Treasury QE inilah yang mendorong terbentuknya “perdagangan devaluasi” dan “everything bubble” yang kita lihat dalam beberapa tahun terakhir.
Tetapi sekarang kita sedang beralih ke “ekonomi Trump”, di mana sektor swasta mengambil alih tongkat estafet dari Departemen Keuangan.
Demikian pula, inilah alasan mereka perlu menurunkan suku bunga. Untuk memulai sektor swasta melalui pinjaman bank.
Seiring kita memasuki masa transisi ini, siklus likuiditas global tampaknya sedang mencapai puncaknya…
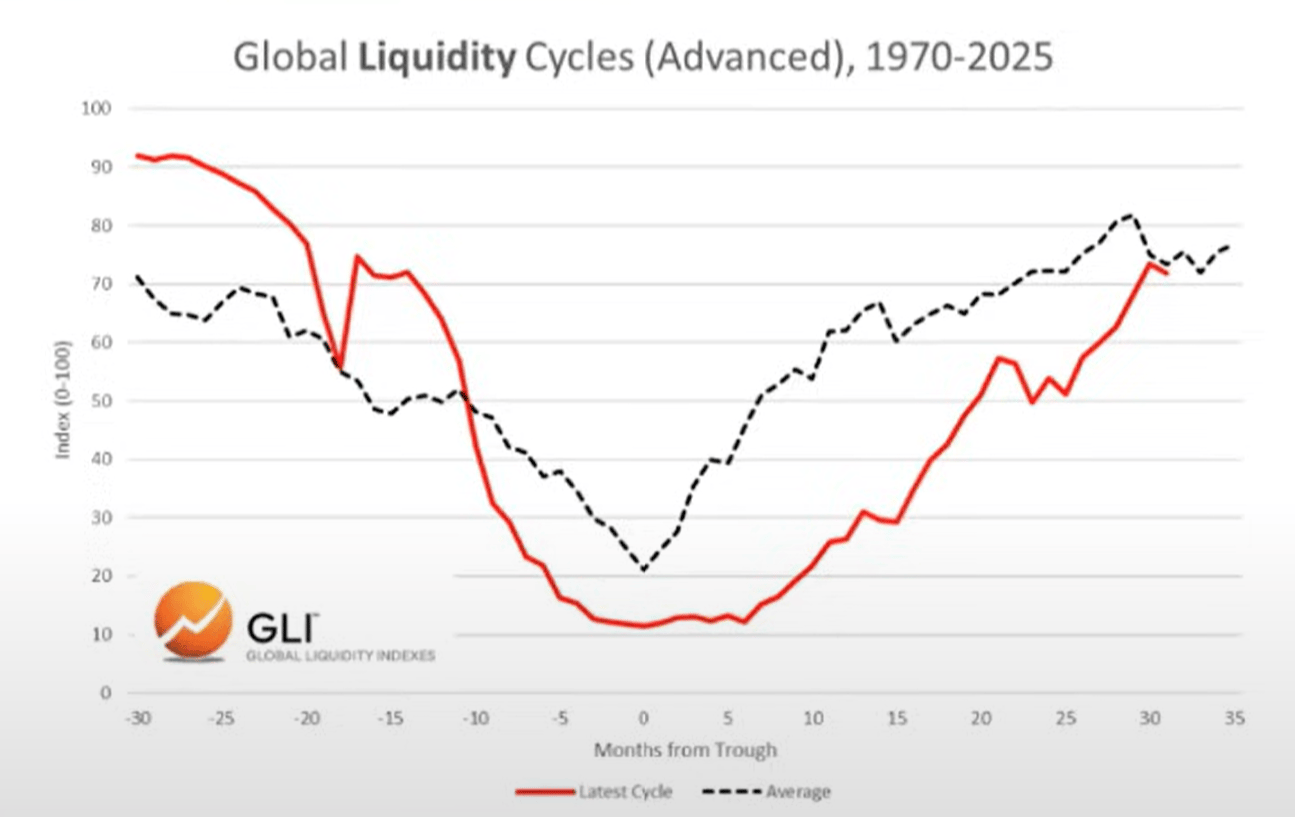
Siklus Likuiditas Global Sedang Mencapai Puncak dan Mulai Turun
Siklus saat ini vs siklus rata-rata
Di bawah ini, kita dapat mengamati perbandingan antara siklus saat ini (garis merah) dan siklus rata-rata historis sejak 1970 (garis abu-abu).
Alokasi Aset
Berdasarkan pekerjaan Mr. Howell pada Global Liquidity Index, kita dapat mengamati siklus likuiditas yang khas dan kecocokannya dengan alokasi aset.
Komoditas biasanya adalah aset terakhir yang turun, dan inilah yang kita lihat hari ini (emas, perak, tembaga, paladium).
Dari sudut pandang ini, siklus saat ini tampak sangat khas.
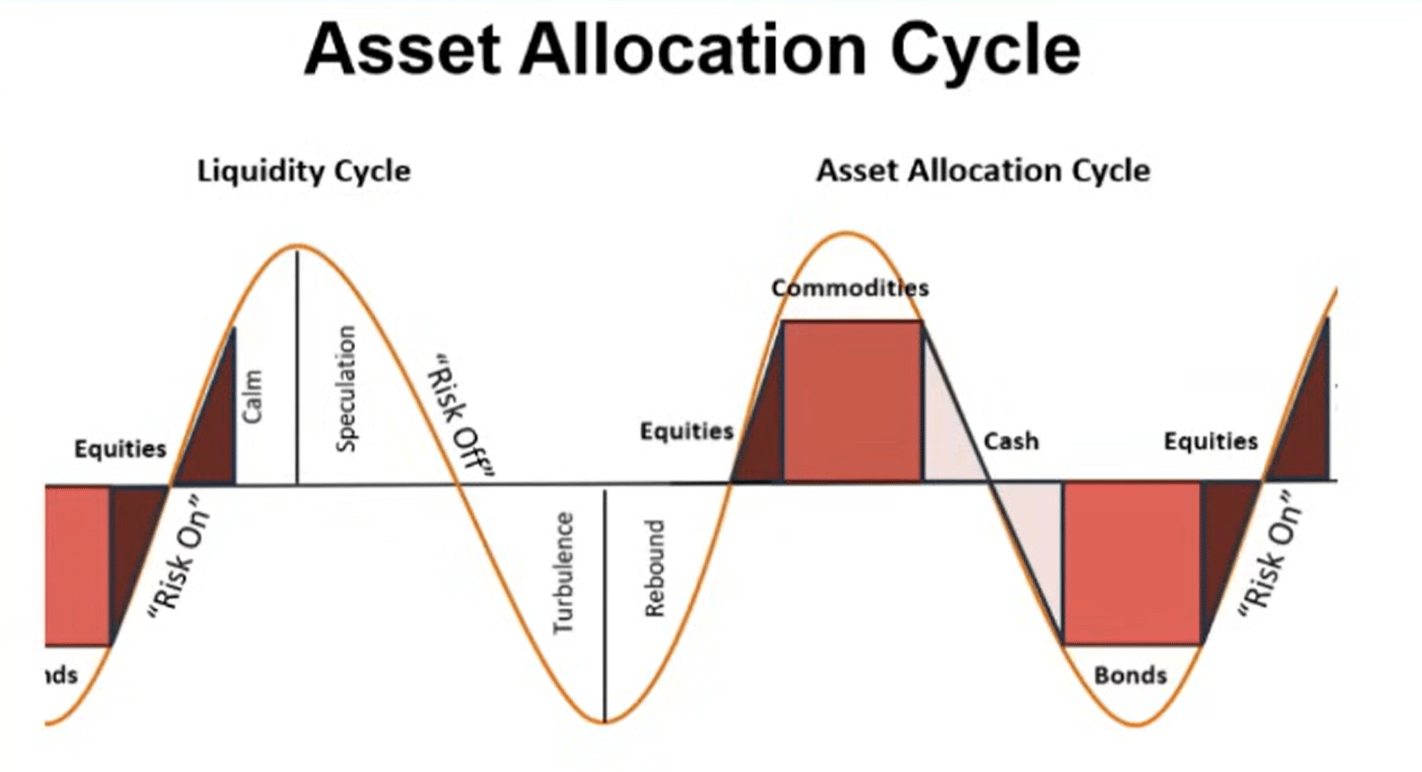
Jadi. Jika likuiditas benar-benar sedang mencapai puncaknya, kami memperkirakan investor akan berotasi ke kas dan obligasi seiring perubahan lingkungan. Perlu ditegaskan, bagian proses ini belum dimulai (pasar masih “risk-on”).
Utang dan Likuiditas
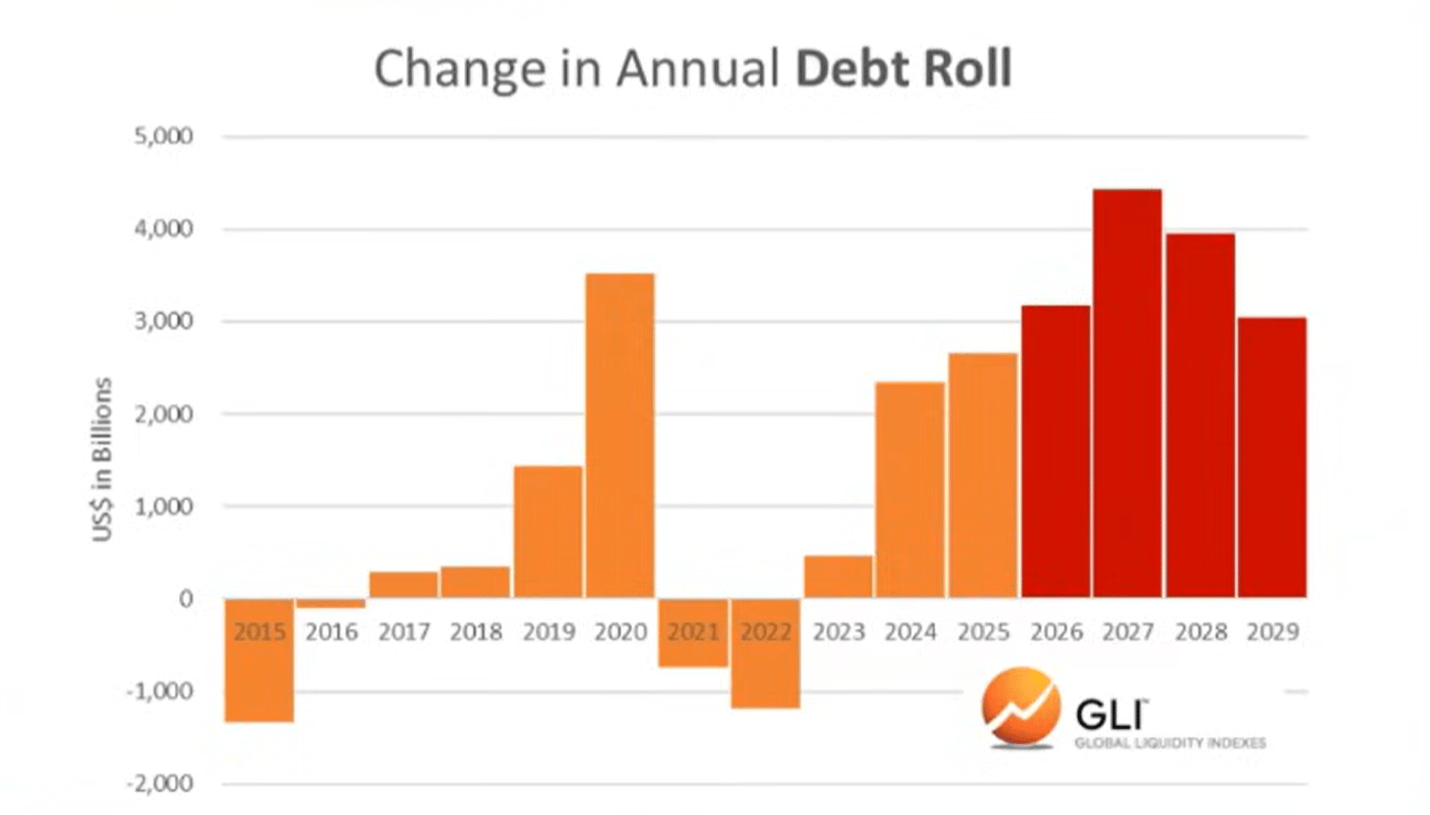
Berdasarkan Global Liquidity Index, rasio utang terhadap likuiditas di negara-negara ekonomi utama mencapai level terendah sejak 1980 pada akhir tahun lalu. Sekarang sedang naik, dan diperkirakan akan terus naik hingga 2026.
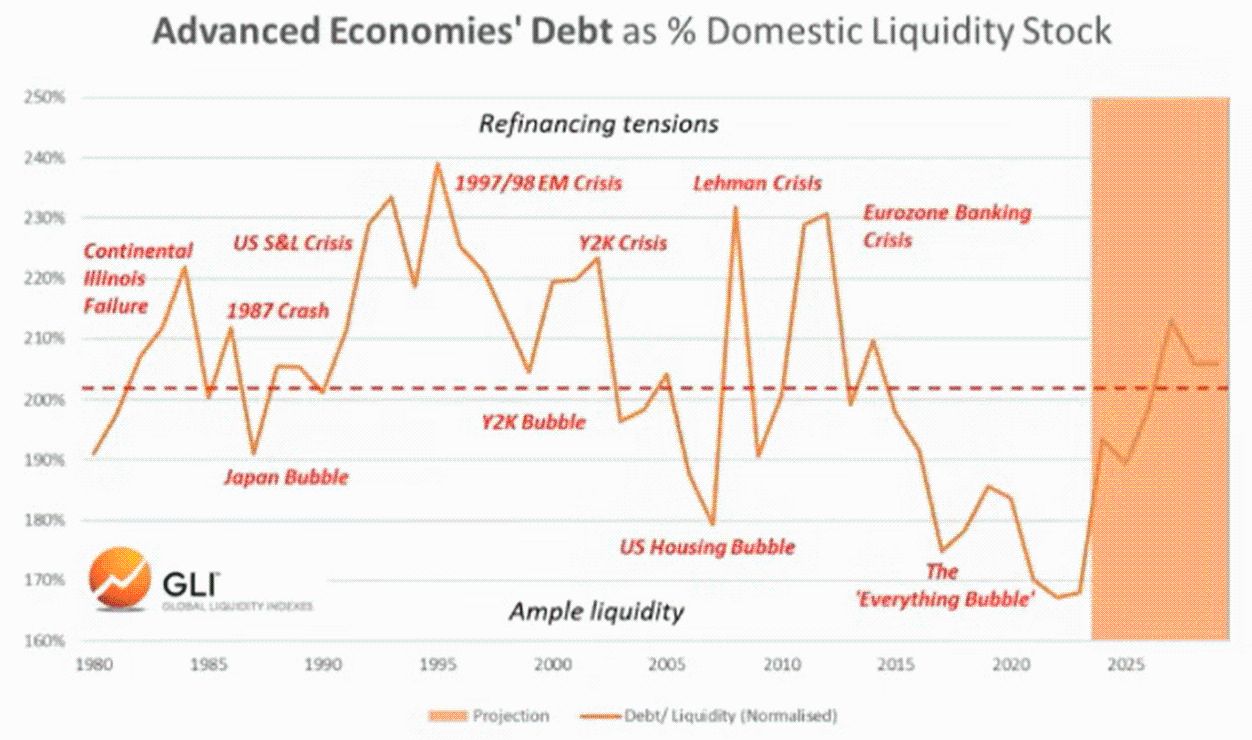
Kenaikan rasio utang terhadap likuiditas membuat pelayanan utang yang belum lunas senilai triliunan dolar yang perlu dibiayai ulang menjadi semakin sulit.
Bitcoin dan Likuiditas Global
Tentu saja, bitcoin dalam dua siklus terakhir “mengantisipasi” puncak likuiditas global. Dengan kata lain, bitcoin mencapai puncaknya beberapa bulan sebelum likuiditas mulai turun, seolah-olah sudah memperkirakan penurunan berikutnya.
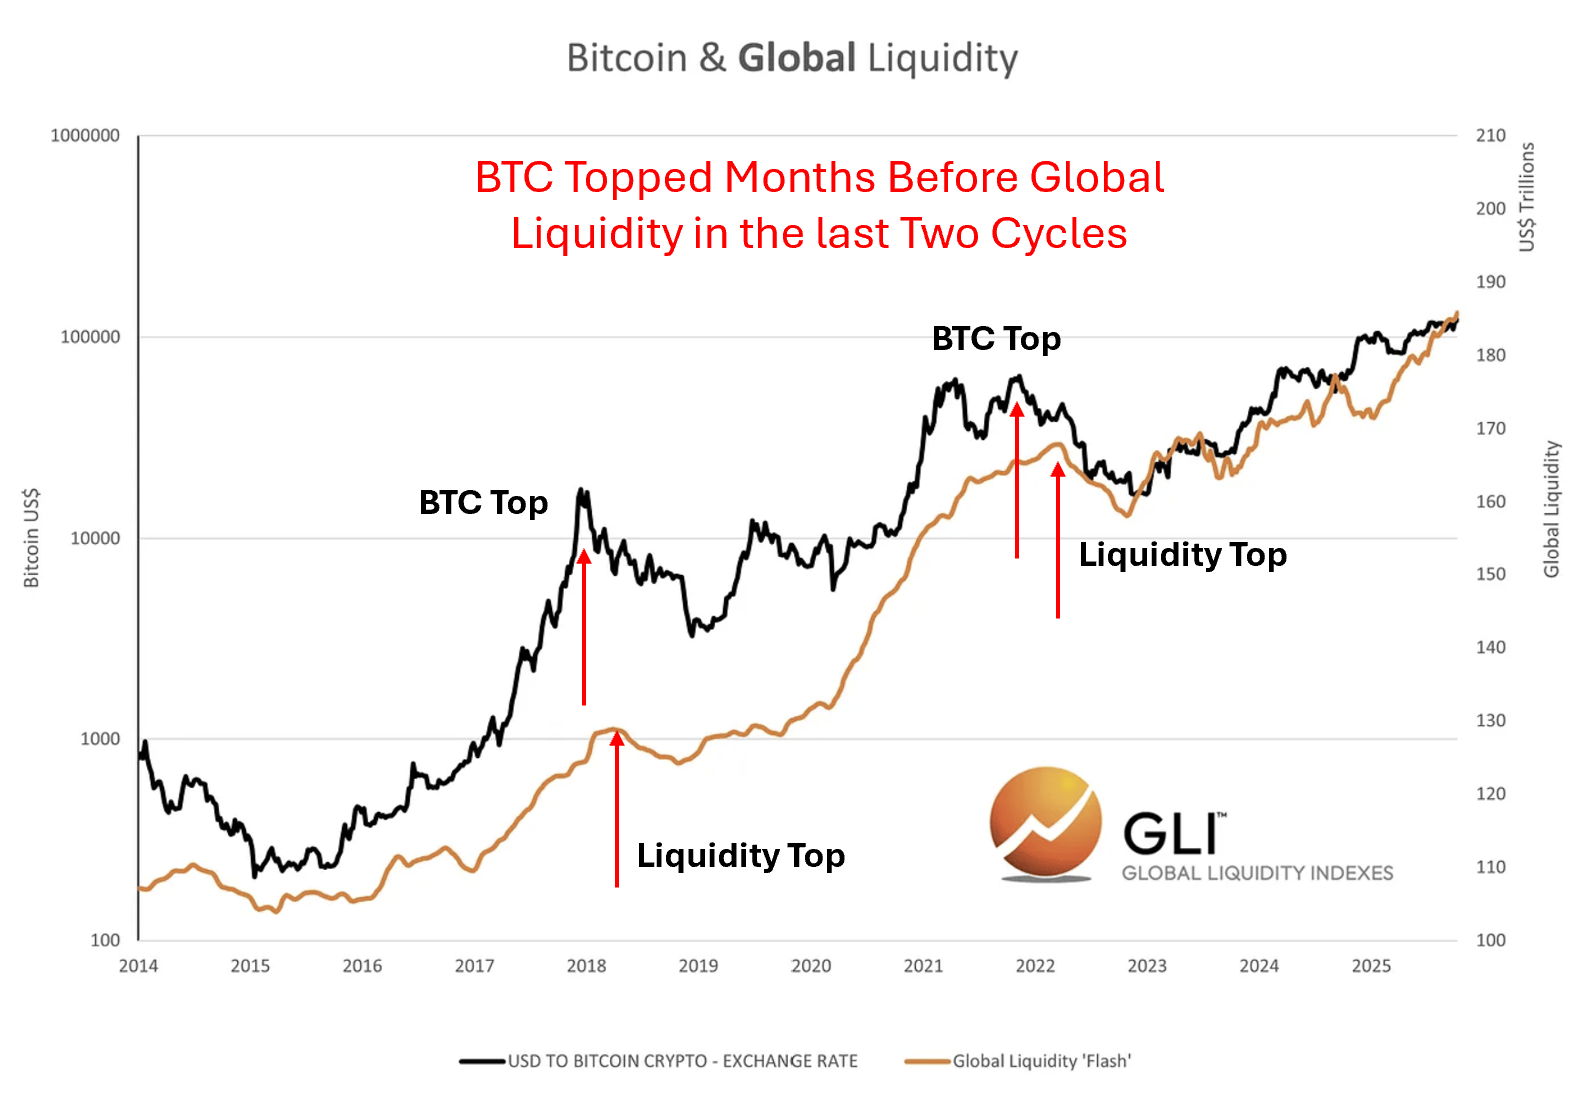
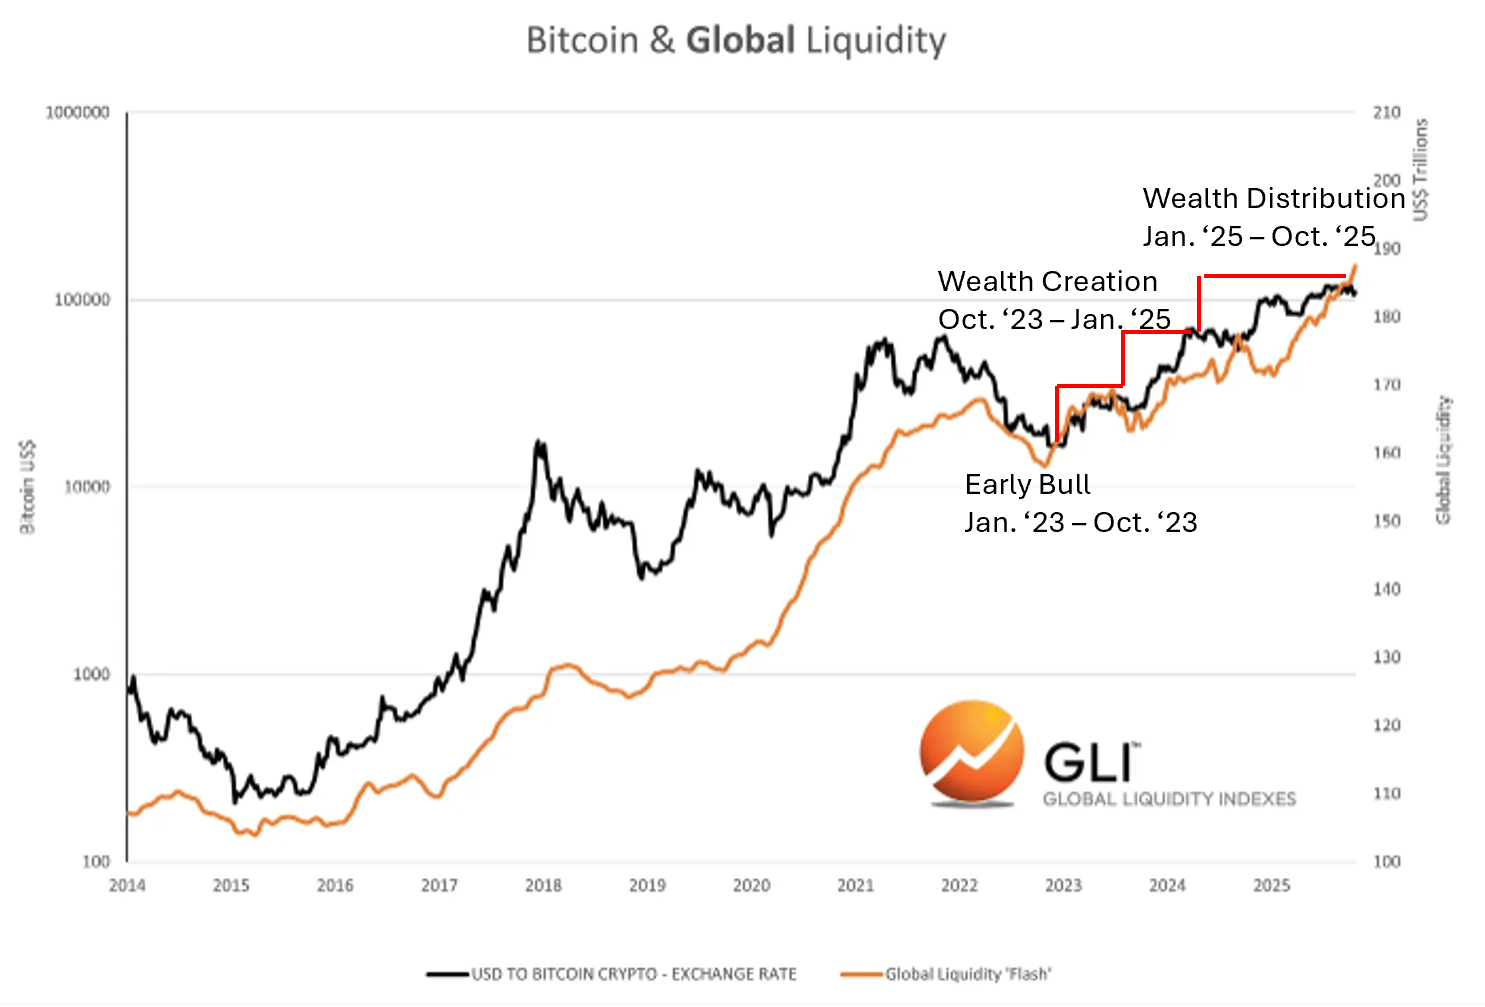
Kami tidak tahu apakah ini sedang terjadi saat ini. Namun kami tahu, siklus kripto selalu mengikuti siklus likuiditas.
Kecocokan dengan Siklus Kripto
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Pesanan kekuatan komputasi melonjak, mengapa "perdagangan AI" menurun? JPMorgan mengungkap perbedaan waktu antara investasi AI dan realisasi produktivitas
Tim Riset Ekonomi Global JP Morgan yang dipimpin oleh Joseph Lupton dalam penelitian pada 10 November menyatakan bahwa peningkatan produktivitas tenaga kerja baru-baru ini lebih banyak berasal dari pendalaman modal dan peningkatan intensitas pemanfaatan faktor produksi. Efisiensi luas yang dibawa oleh AI melalui rekonstruksi proses, integrasi data, dan penyesuaian organisasi masih membutuhkan waktu untuk terwujud. Hal ini berarti pesanan chip, server, dan peralatan listrik dapat tumbuh terlebih dahulu, sementara laba investasi berkelanjutan bagi operator daya komputasi dan pengguna akhir belum tentu datang secara bersamaan.
Investasi AI memasuki "lembah kekecewaan", 18 bulan ke depan akan menjadi ujian hidup dan mati!
Goldman Sachs berpendapat bahwa siklus investasi AI saat ini berada di "lembah kekecewaan", namun ini bukan pertama kalinya terjadi. Konflik utama terletak pada: model bisnis penyedia cloud computing baru sangat bergantung pada pengembalian belanja AI dari pelanggan akhir, sementara saat ini "hampir tidak ada perusahaan yang dapat mengaitkan keuntungan mereka dengan AI." Pendiri Social Capital, Palihapitiya, secara jelas menetapkan jendela waktu penting selama 18 bulan, di mana pasar akan menyelesaikan penilaian terhadap model bisnis AI yang berkelanjutan dan tidak berkelanjutan.

Kekhawatiran utama Anthropic: Pendapatan dapat ditarik kapan saja, namun biaya daya komputasi terkunci hingga 20 tahun
Zheshang Securities berpendapat bahwa pendapatan Anthropic terutama berdasarkan biaya penggunaan, dengan sisa kewajiban pelaksanaan hanya mencakup sekitar 5,1 bulan pendapatan tahunan. Di sisi biaya daya komputasi, telah terkunci komitmen tak dapat dibatalkan sebesar 895,4 miliar dolar AS hingga maksimal tahun 2045. Pendapatan dapat dikurangi kapan saja, tetapi biaya tidak dapat dihentikan, sehingga terbentuk celah jatuh tempo yang sangat asimetris antara keduanya. Inilah batasan inti perusahaan yang sebenarnya.

Tiga tekanan dari Federal Reserve, Departemen Keuangan, dan Kongres menumpuk, Goldman Sachs: Krisis likuiditas akan muncul pada tahun 2027
Goldman Sachs memperingatkan bahwa rasio cadangan terhadap aset bank telah turun menjadi sekitar 11%, hanya sedikit lebih tinggi dari titik terendah krisis pada 2019. Pada paruh kedua tahun 2027, kebuntuan negosiasi plafon utang akan memaksa Departemen Keuangan untuk membangun kembali TGA, memicu penurunan cadangan secara tiba-tiba dan lonjakan pasokan T-bills—sebuah "badai sempurna". Ditambah dengan berhentinya pembelian dana pasar uang, hal ini akan menciptakan lubang likuiditas yang sangat besar. Federal Reserve kemungkinan akan terpaksa memangkas suku bunga dan melakukan pembelian obligasi skala besar untuk menyelamatkan pasar.

Harga kripto
Lainnya


