
Analyse des données : la liquidité mondiale est-elle en train de s’épuiser ?

Auteur : Michael Nadeau
Traduction : BAIHUA Blockchain
L’ère post-pandémique a été définie par une domination fiscale — une économie stimulée par les déficits publics et l’émission d’obligations d’État à court terme, où la liquidité reste élevée même si la Fed maintient des taux d’intérêt élevés.
Aujourd’hui, nous entrons dans une phase dominée par le secteur privé. Par rapport à l’administration précédente, le Trésor retire désormais de la liquidité via des droits de douane et des restrictions de dépenses.
C’est pourquoi les taux d’intérêt doivent baisser.
Nous analysons le cycle actuel à travers le prisme de la liquidité mondiale afin de souligner pourquoi la présente vague de « dévaluation trade » touche à sa fin.
La domination fiscale touche-t-elle à sa fin ?
Nous voulons toujours « acheter au plus bas » lorsque tout le monde « poursuit la hausse ».
C’est pourquoi toutes les discussions récentes sur le « dévaluation trade » ont attiré notre attention.
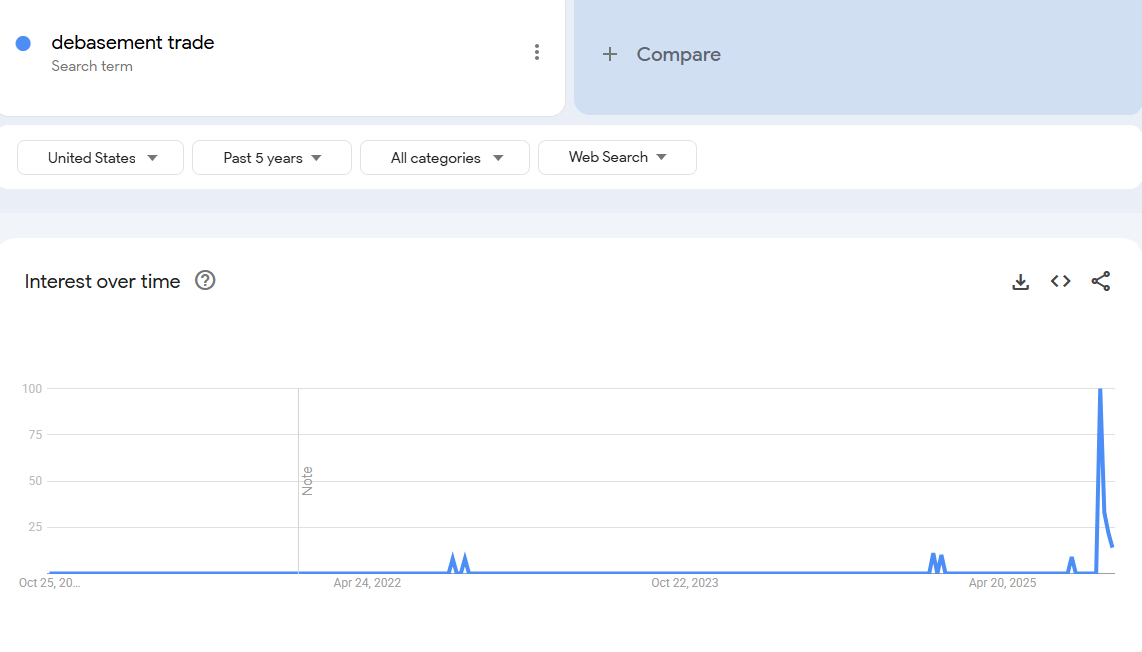
Selon nous, le bon moment pour s’intéresser au « dévaluation trade » était il y a quelques années. À cette époque, le prix du bitcoin était de 25 000 dollars, celui de l’or de 2 000 dollars. À part les analystes crypto et macro, personne n’en parlait.
À notre avis, cette « trade » est désormais quasiment terminée.
Notre travail consiste donc à comprendre les conditions qui l’ont créée, et si ces conditions vont perdurer.
Qu’est-ce qui a alimenté cette trade ? Selon nous, deux facteurs principaux.
1. Les dépenses du Trésor. Sous l’administration Biden, nous avons connu d’énormes déficits budgétaires.
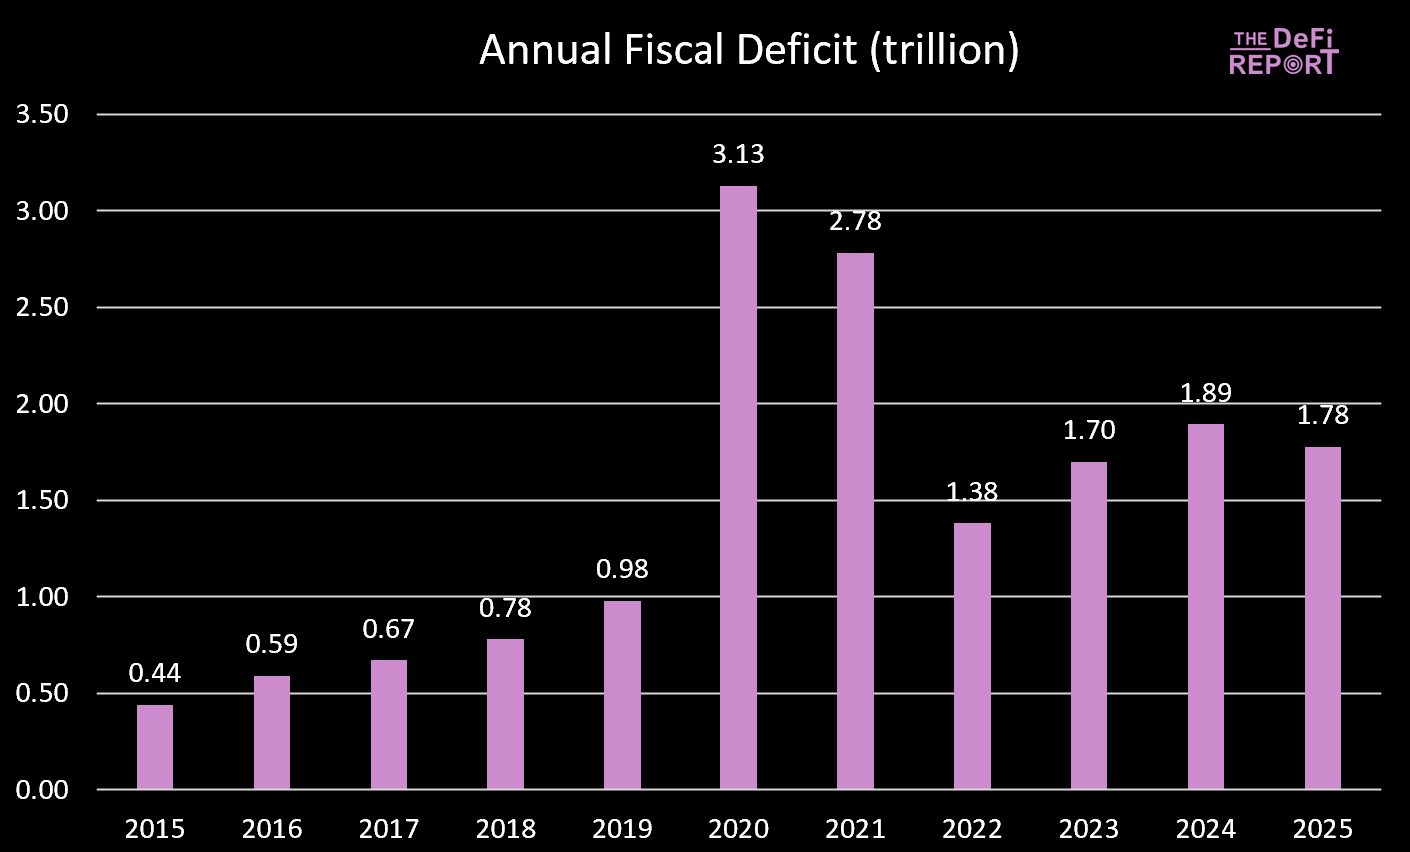
L’exercice fiscal 2025 vient de se terminer, le déficit a légèrement diminué — principalement en raison d’une augmentation des recettes fiscales (droits de douane) plutôt que d’une réduction des dépenses. Cependant, il est prévu que le « Big Beautiful Bill » réduise les dépenses en diminuant les prestations Medicaid et SNAP.
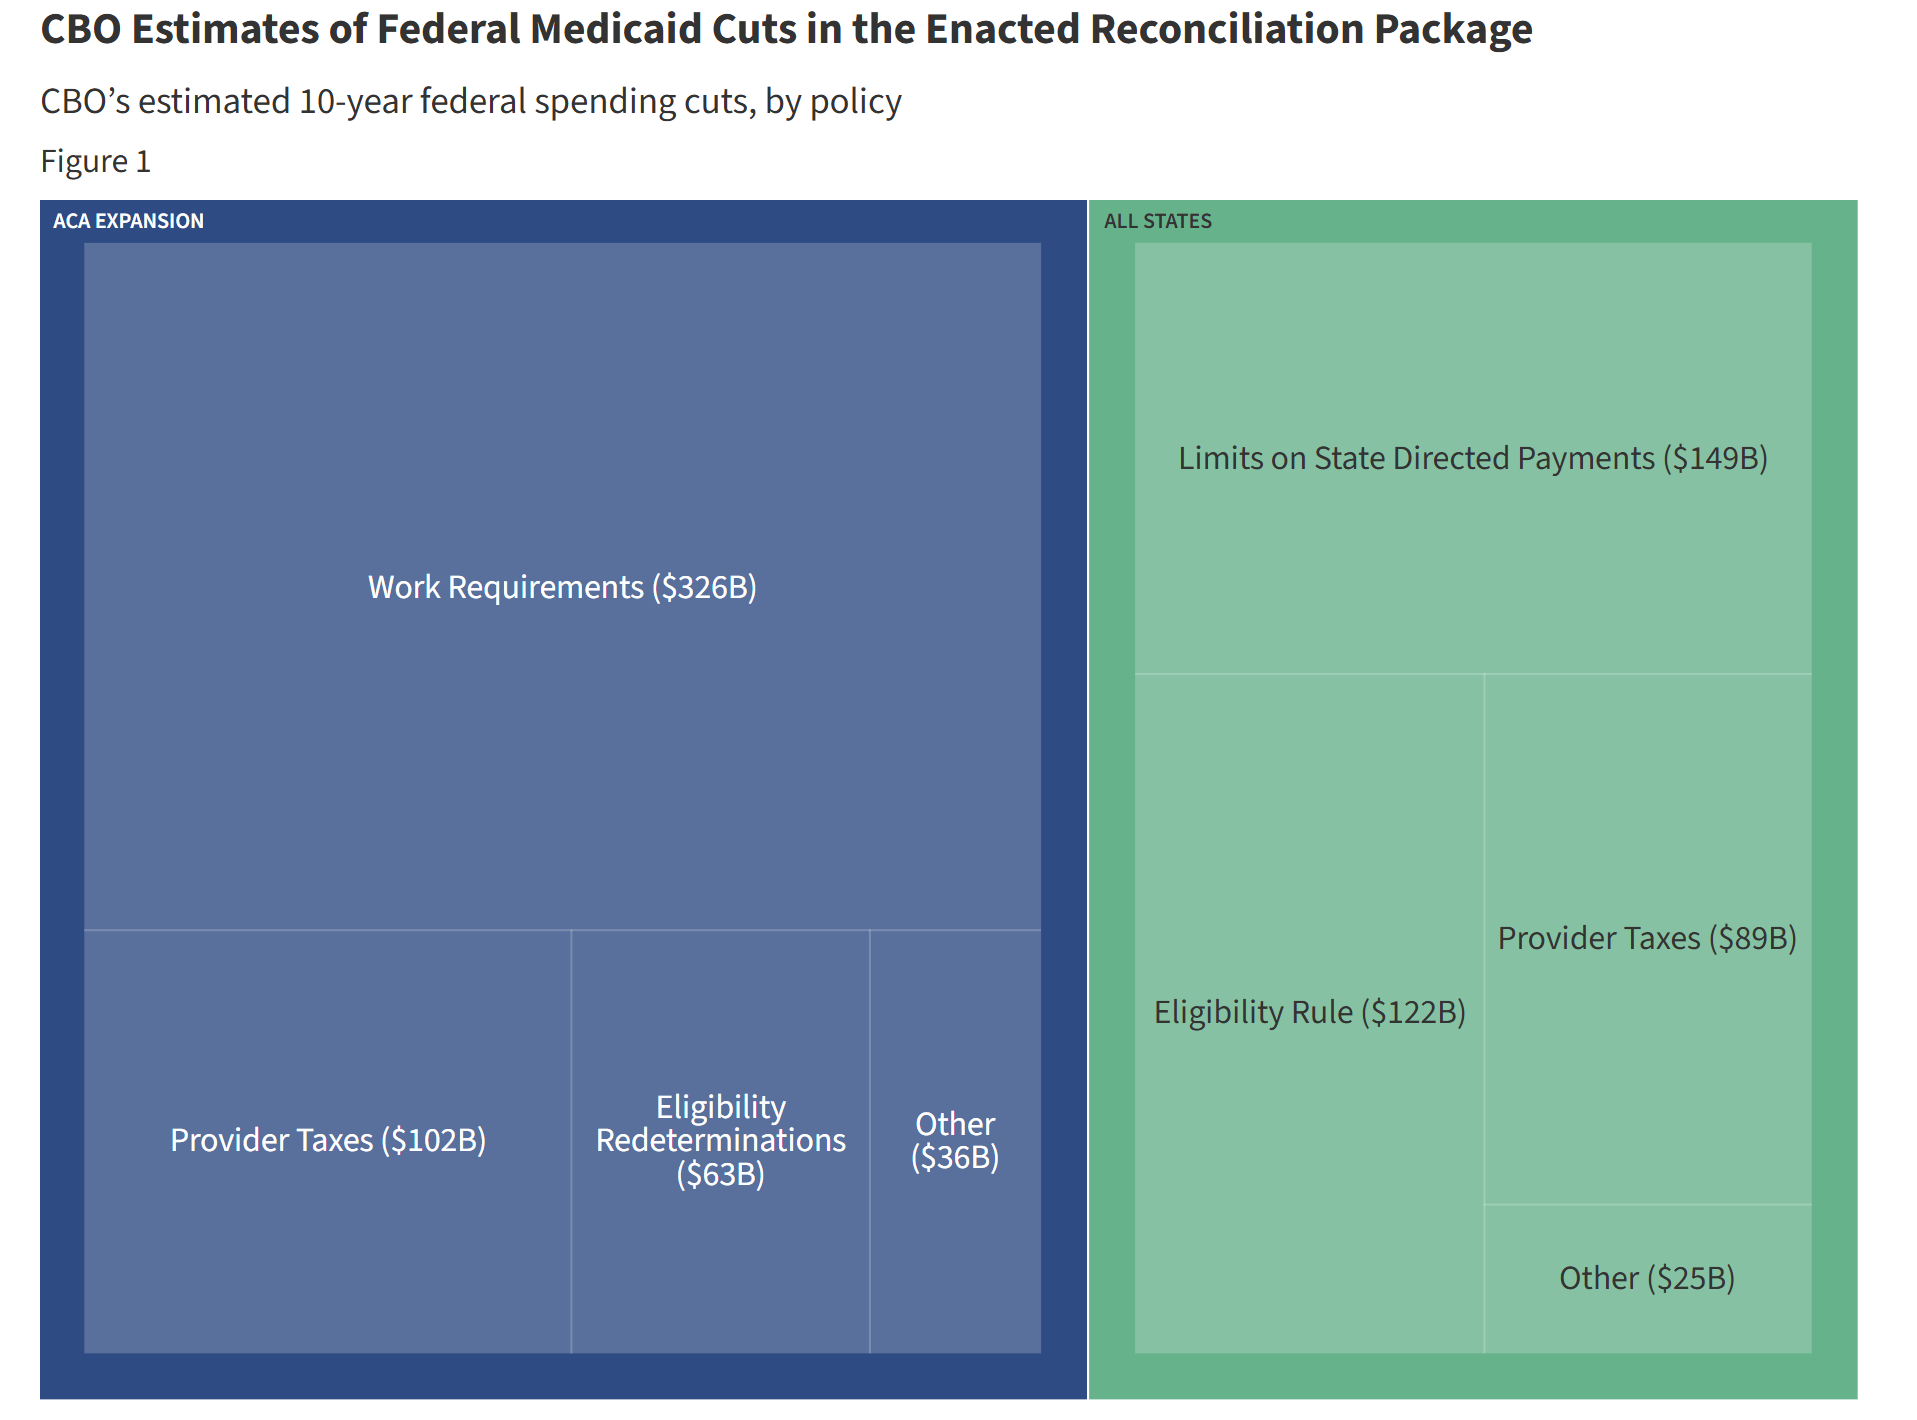
Sous Biden, les dépenses publiques et les transferts ont continuellement injecté de la liquidité dans l’économie. Mais sous le « Big Beautiful Bill », la croissance des dépenses ralentit.
Cela signifie que les fonds injectés par le gouvernement dans l’économie diminuent.
De plus, le gouvernement retire des fonds de l’économie via les droits de douane.
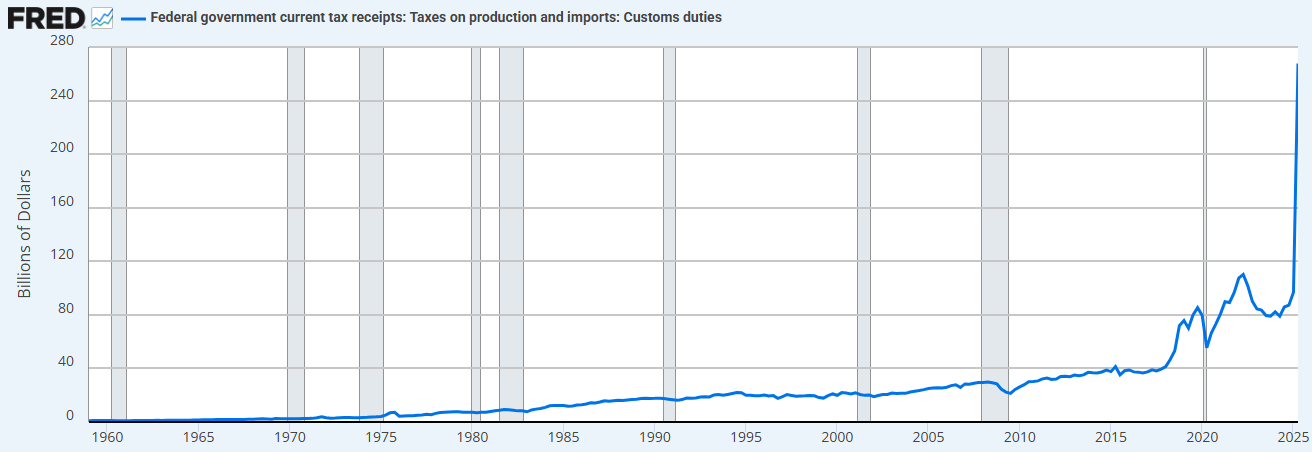
La combinaison de restrictions de dépenses (par rapport à l’administration précédente) et d’augmentation des droits de douane signifie que le Trésor absorbe désormais la liquidité, au lieu de l’alimenter.
C’est pourquoi nous avons besoin d’une baisse des taux.
« Nous allons reprivatiser l’économie, revitaliser le secteur privé et réduire la taille du secteur public. » - Scott Bessent
2. « Quantitative Easing du Trésor » (Treasury QE). Pour financer les dépenses excessives du Trésor sous Biden, nous avons également assisté à une nouvelle forme de « quantitative easing » (QE). On peut l’observer ci-dessous (ligne noire). Le « Treasury QE » finance les dépenses publiques via des bons à court terme plutôt que des obligations à long terme, soutenant ainsi le marché.
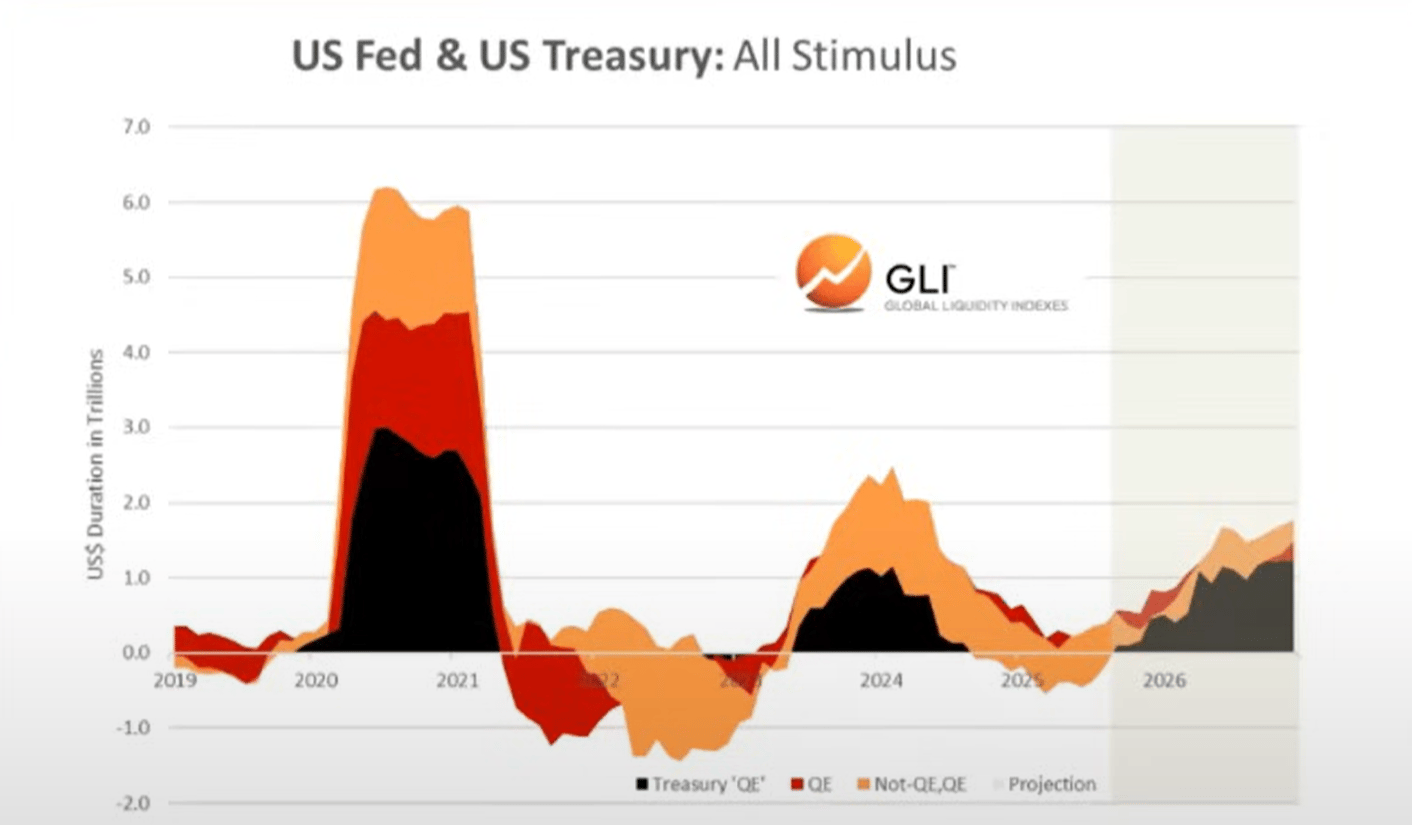
Nous pensons que ce sont les dépenses publiques et le Treasury QE qui ont alimenté le « dévaluation trade » et la « everything bubble » observés ces dernières années.
Mais nous passons maintenant à une « économie Trump », où le secteur privé prend le relais du Trésor.
Là encore, c’est pourquoi ils ont besoin de baisser les taux. Pour relancer le secteur privé via les prêts bancaires.
Alors que nous entrons dans cette période de transition, le cycle de liquidité mondiale semble atteindre son sommet…
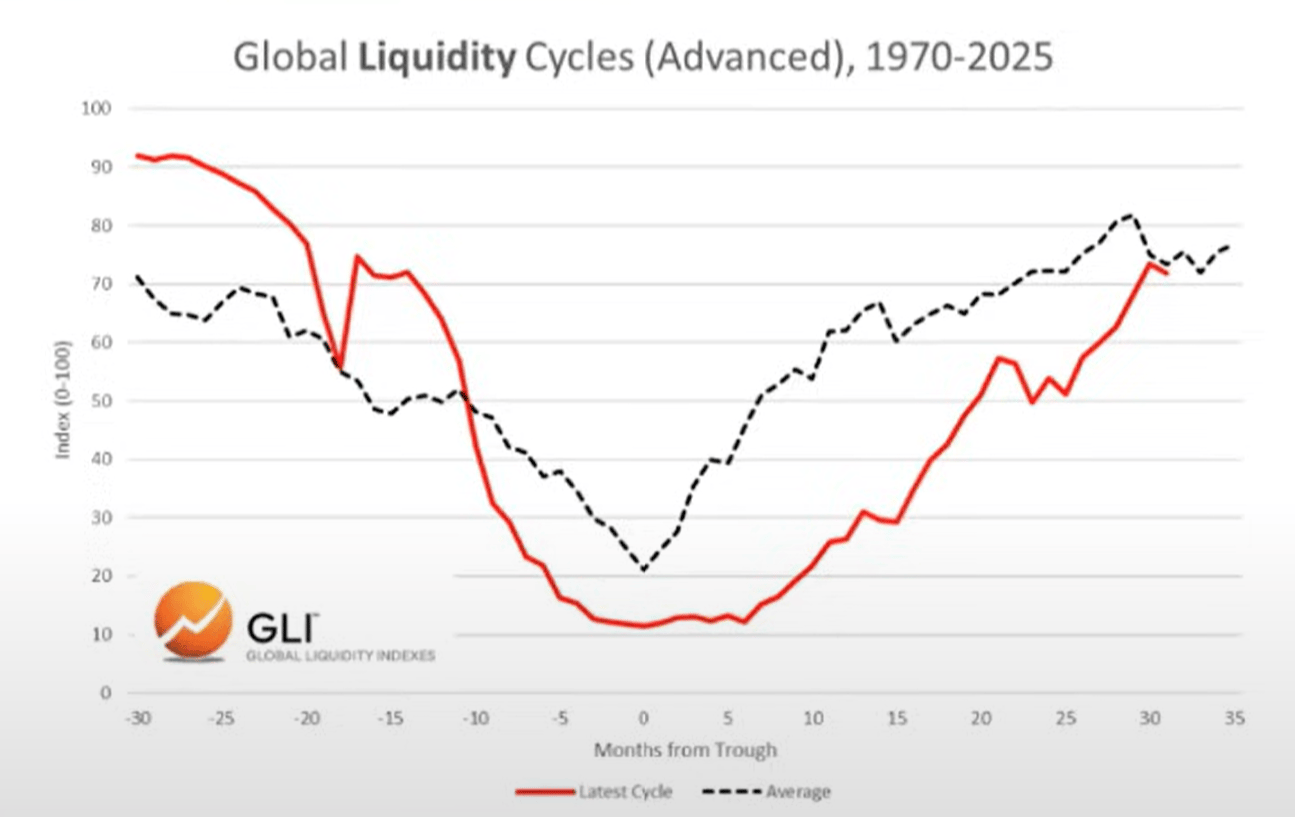
Le cycle de liquidité mondiale atteint son sommet et commence à décliner
Cycle actuel vs cycle moyen
Ci-dessous, nous pouvons observer la comparaison entre le cycle actuel (ligne rouge) et le cycle moyen historique depuis 1970 (ligne grise).
Allocation d’actifs
Sur la base des travaux de M. Howell sur le Global Liquidity Index, nous pouvons observer le cycle typique de liquidité et sa corrélation avec l’allocation d’actifs.
Les matières premières sont généralement les derniers actifs à baisser, ce que nous observons aujourd’hui (or, argent, cuivre, palladium).
De ce point de vue, le cycle actuel semble très typique.
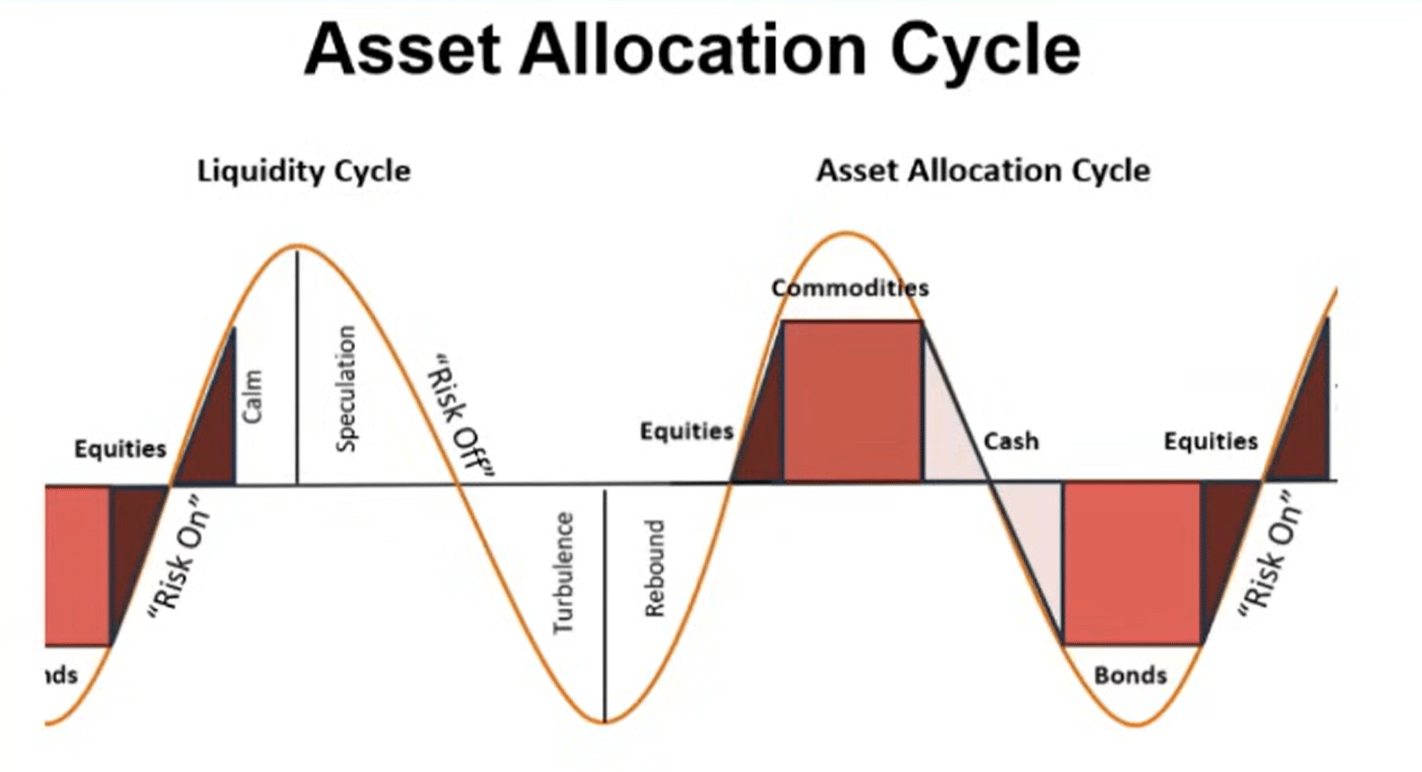
Donc. Si la liquidité atteint effectivement un sommet, nous nous attendons à ce que les investisseurs se tournent vers la trésorerie et les obligations à mesure que l’environnement évolue. Il est important de noter que ce processus n’a pas encore commencé (le marché reste « risk-on »).
Dette et liquidité
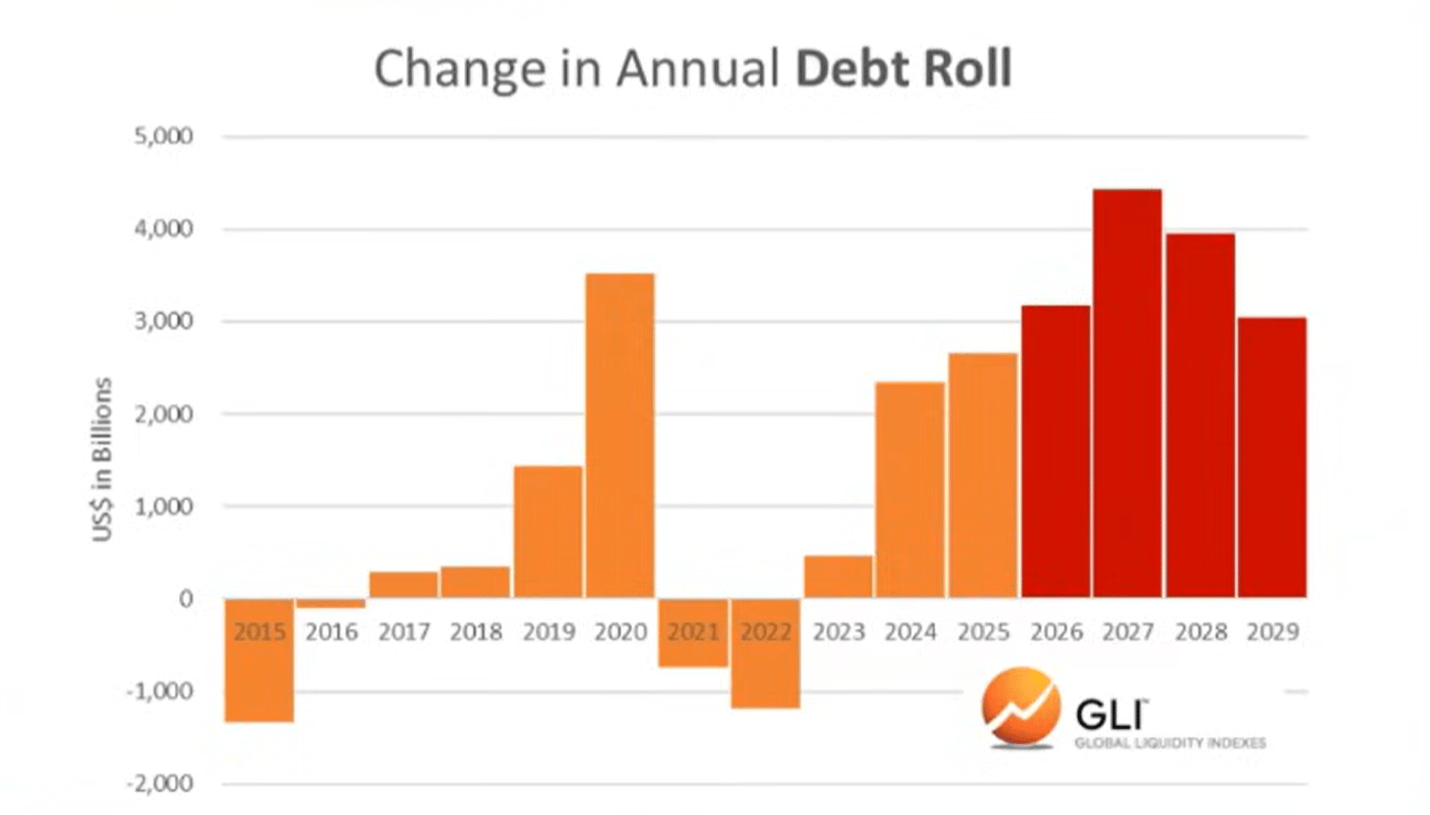
Selon le Global Liquidity Index, le ratio dette/liquidité des principales économies a atteint fin 2023 son plus bas niveau depuis 1980. Il est maintenant en hausse et devrait continuer à augmenter jusqu’en 2026.
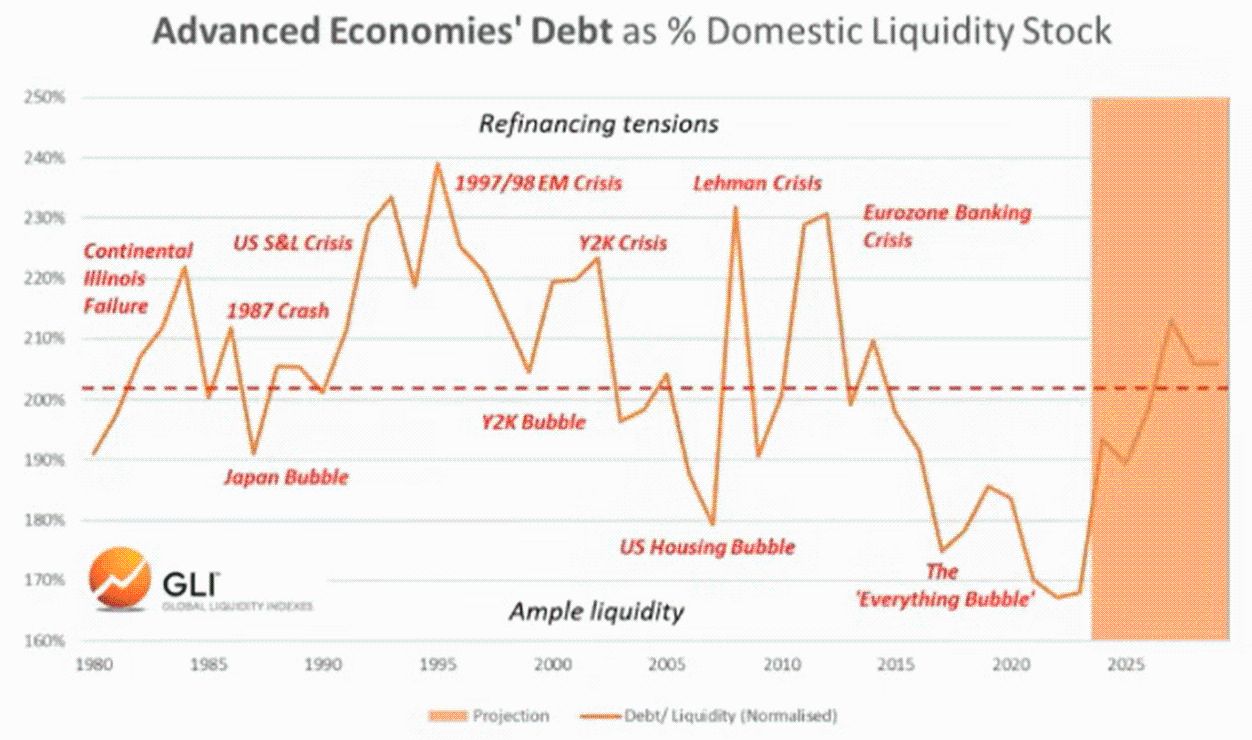
L’augmentation du ratio dette/liquidité rend plus difficile le service de la dette impayée de plusieurs milliers de milliards de dollars devant être refinancée.
Bitcoin et la liquidité mondiale
Bien sûr, le bitcoin a « anticipé » le sommet de la liquidité mondiale lors des deux derniers cycles. En d’autres termes, le bitcoin a atteint son sommet quelques mois avant que la liquidité ne commence à décliner, semblant anticiper la baisse à venir.
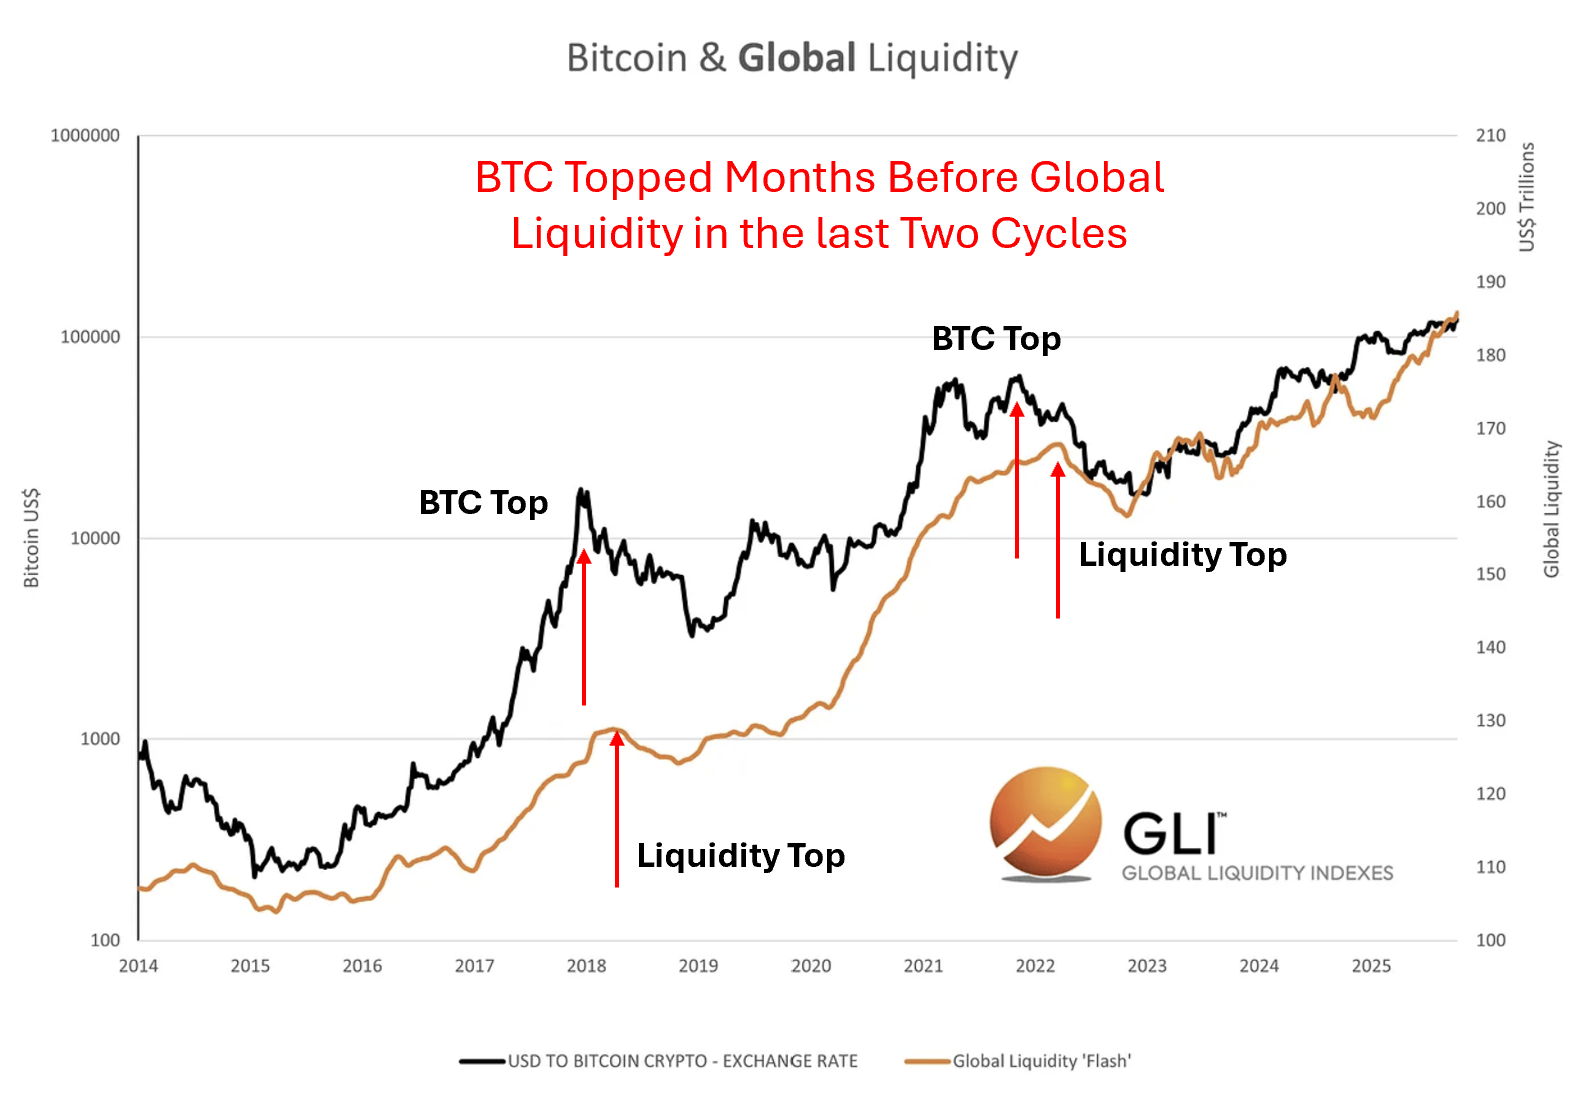
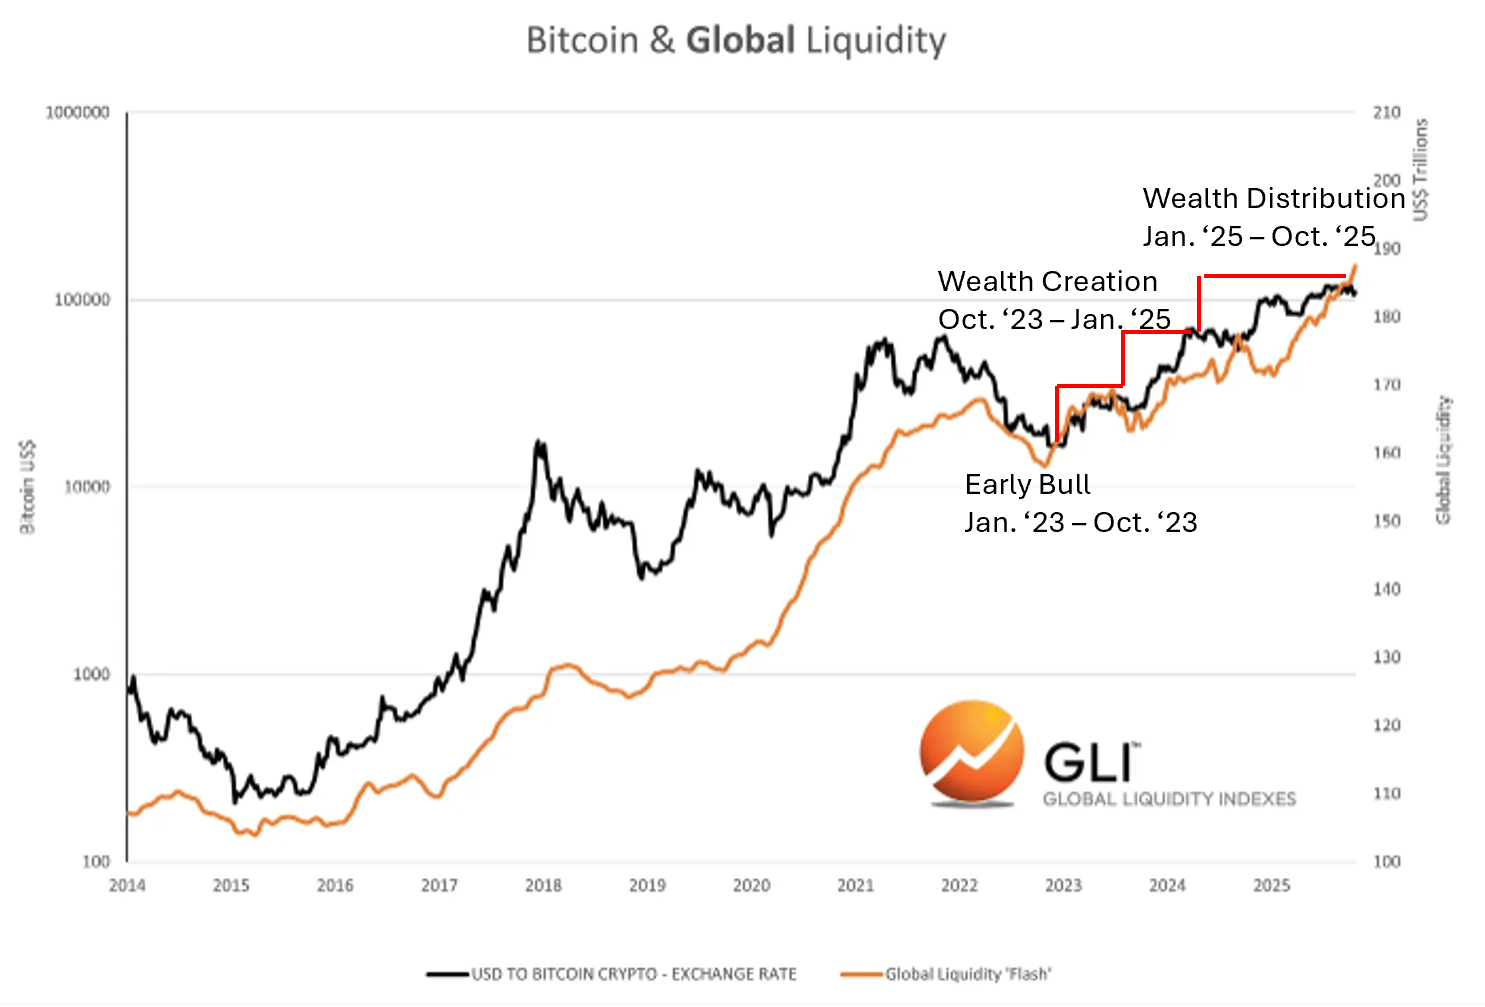
Nous ne savons pas si cela se produit actuellement. Mais nous savons que les cycles crypto suivent toujours de près les cycles de liquidité.
Corrélation avec les cycles crypto
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La forte hausse de CoreWeave donne un répit au cloud d’IA, maintenant tous les regards se tournent vers l’IPO d’Anthropic et Nvidia.
Le chiffre d'affaires et les prévisions de CoreWeave pour le troisième trimestre ont tous deux largement dépassé les attentes, entraînant une hausse fulgurante de 25 % du cours de l'action en une seule journée et propulsant le secteur du cloud de nouvelle génération de plus de 12 %. Des rumeurs évoquent une valorisation à l'IPO d'Anthropic à 1 500 milliards de dollars, tandis que le chiffre d'affaires trimestriel d'OpenAI dépasse pour la première fois les 10 milliards de dollars ; la combinaison de ces trois bonnes nouvelles stimule la chaîne de valeur de la puissance de calcul, autrefois minée par les doutes sur la rentabilité de l'IA. La publication des résultats de Nvidia et l'introduction en bourse d'Anthropic la semaine prochaine constitueront le véritable test pour déterminer si cette reprise peut se poursuivre.

La puissance de calcul de l'IA et les semi-conducteurs changent la donne, pourquoi Wall Street reste-t-il prudent face aux actions américaines ? Les indicateurs clés révèlent que le marché n’a pas encore atteint le fond
Les violentes fluctuations du marché boursier américain poussent les investisseurs à analyser attentivement les données afin de déterminer si la vague de ventes est terminée. Les indicateurs préliminaires montrent qu’il est probablement trop tôt pour annoncer un retour à une trajectoire haussière normale.

La crise de gouvernance chez Nvidia (NVDA.US) s'aggrave : Jensen Huang impliqué dans une nouvelle affaire extraconjugale, le conseil d'administration envisage une destitution, Wall Street commence à évaluer le scénario "sans Jensen".
La société de semi-conducteurs ayant la plus grande capitalisation boursière au monde traverse actuellement la crise de gouvernance d'entreprise la plus grave depuis sa création.
Prix des cryptos
Plus


