
Essay: Der nächste Schritt bei AI-Investitionen: Wer kann Rechenleistung in Gewinn verwandeln?

Nach der Analyse von etwa 3600 Unternehmen durch Morgan Stanley wurde eine bemerkenswerte Veränderung festgestellt: Die Investitionsmöglichkeiten im Bereich KI erweitern sich von „Wer baut KI?“ zu „Wer nutzt KI tatsächlich effektiv?“
In den vergangenen Jahren waren bei Gesprächen über Investitionen in KI die ersten Assoziationen Chips, Server und Datenzentren. Das ist leicht nachvollziehbar: Wenn die Rechenleistung nicht zuerst aufgebaut wird, kann man nicht von einer großflächigen Anwendung sprechen.
Mit den kontinuierlichen Investitionen gewinnt jedoch eine Frage an Bedeutung:Wem bringen die ausgegebenen Gelder tatsächlich Einnahmen und Gewinne? Diese Analyse möchte ich heute mit euch teilen.
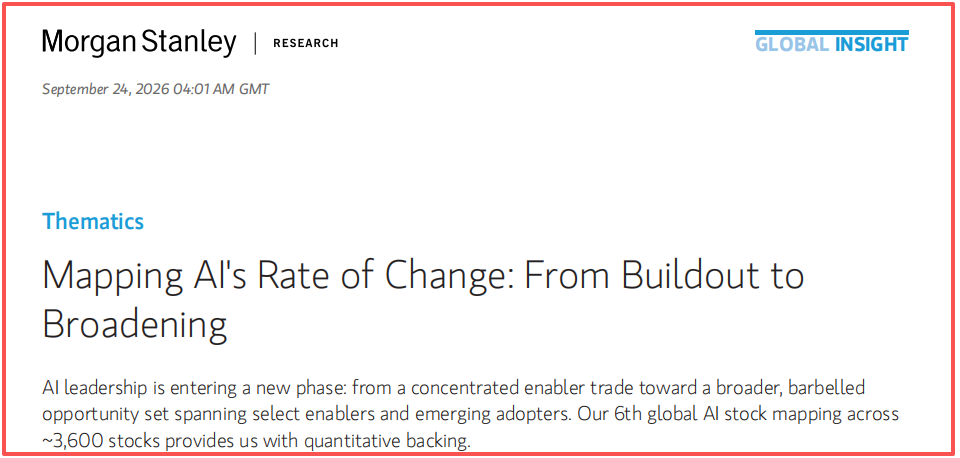
Morgan Stanley bezeichnet in ihrem am 24. September veröffentlichten Bericht „Mapping AI's Rate of Change: From Buildout to Broadening“ diese Phase als den Übergang von „Aufbau“ zu „Ausweitung“. Ich finde, dies ist wertvoller als die einfache Diskussion darüber, ob die KI-Rallye vorbei ist.
Erstens: Die Geschichte der Chips ist noch nicht zu Ende erzählt
Wenn die Investitionen in KI auf die Anwendungen ausgeweitet werden, bedeutet das dann, dass Chips und Datenzentren zurücktreten sollten? Meiner Meinung nach ist das nicht korrekt.
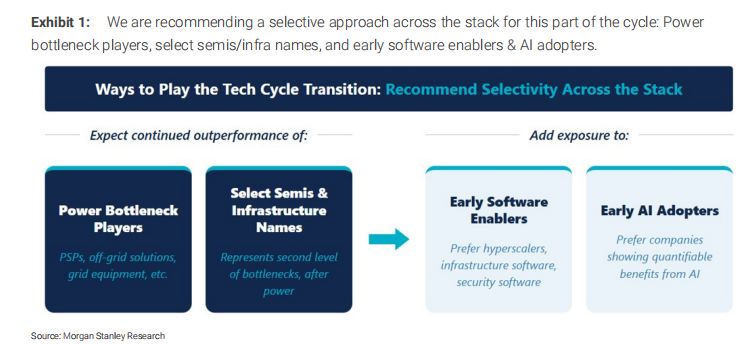
Der Bericht kommt zu dem Schluss, dass die Nachfrage nach KI-Rechenleistung weiterhin hoch ist, der Ausbau von Datenzentren aber durch Faktoren wie Stromversorgung, Arbeitskräfte und Genehmigungen begrenzt wird. Insbesondere ist die rechtzeitige Verfügbarkeit von Strom ein entscheidender Engpass.
Dies erklärt auch, warum Morgan Stanley weiterhin Unternehmen im Bereich Halbleiter, Datenzentrum-Infrastruktur, Stromerzeugungs-, Netz- und Energiespeichertechnik im Blick hat.
Allerdings ist „die ganze Branche profitiert“ nicht gleichbedeutend mit „jede Firma ist kaufenswert“. Je weiter der Bauzyklus fortschreitet, desto wichtiger werden Fragen wie: Werden Aufträge tatsächlich erfüllt, kann die Kapazität geliefert werden, folgen die Gewinne und wie viel ist bereits im Aktienkurs eingepreist.
Zweitens: Software könnte zunehmend in den Fokus rücken
Hardware stellt die Rechenleistung bereit, Software entscheidet jedoch, ob Unternehmen diese Leistung tatsächlich nutzen können.
Ein Unternehmen, das KI in seine Prozesse integrieren möchte, muss gewöhnlich zunächst Daten aufbereiten, damit das Modell interne Informationen verwenden kann. Danach muss der Betrieb überwacht und Zugriffs- sowie Sicherheitsfragen geklärt werden. Erst nach diesen grundlegenden Schritten kann KI im Tagesgeschäft eingesetzt werden.
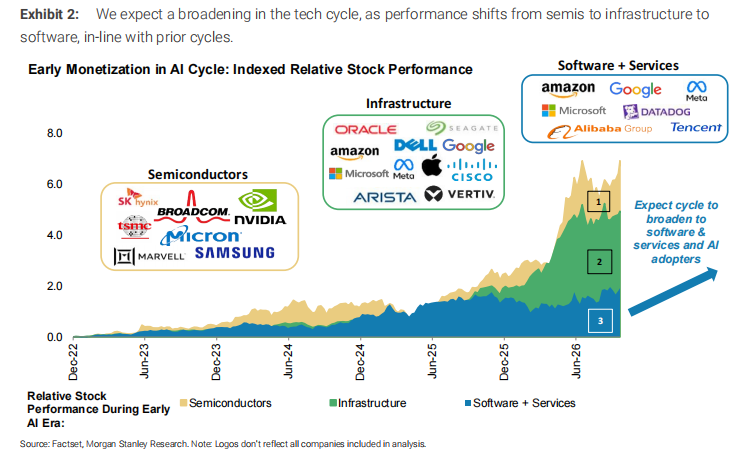
Deshalb geht Morgan Stanley davon aus, dass Basis- und Sicherheitssoftware früher gefragt werden könnte als viele Anwendungssoftwares. Der Bericht benennt relevante Bereiche wie Datenplattformen, Betriebsüberwachung und Netzwerksicherheit. Breiter aufgestellte Software- und Dienstleistungsunternehmen müssen möglicherweise warten, bis die Kunden wiederholbare Investitions-Ertrags-Muster etablieren.
Ich halte diese Reihenfolge für sehr wichtig. Der Markt liebt es, sich vorzustellen, wie groß KI-Anwendungen am Ende sein werden, aber Unternehmen zahlen meist Schritt für Schritt.
Drittens: Wirklich entscheidend ist die Gewinn- und Verlustrechnung der „KI-Nutzer“
Am spannendsten finde ich im Bericht die Untersuchung der KI-Nutzer.
KI-Nutzer sind nicht zwangsläufig Tech-Unternehmen. Auch Branchen wie Einzelhandel, Finanzwesen, Gesundheitswesen oder Industrie können mit KI Kundenservice, Lieferketten, Forschung oder interne Abläufe verbessern. Entscheidend ist, ob diese Verbesserungen groß genug sind und sich in den Finanzzahlen widerspiegeln.
Die von Morgan Stanley ausgewählte Gruppe von KI-Nutzern hat laut Markterwartungen den Gewinn pro Aktie für die kommenden zwölf Monate in den vergangenen zwei Jahren um etwa 70% gesteigert. Das isteine Veränderung in den Gewinnprognosenund darf nicht mit bereits realisierten Gewinnen oder direkt mit Kurssteigerungen verwechselt werden.
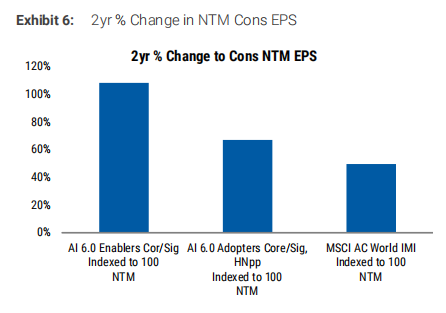
Der Bericht zeigt zudem, dass das durchschnittliche voraussichtliche KGV dieser Unternehmen bei circa 18 liegt, während KI-Aufbau-Unternehmen etwa bei 22 liegen. Morgan Stanley meint, dass KI-Nutzer mehr Aufmerksamkeit verdienen, wenn sich die Gewinnprognosen verbessern, während die Bewertungen nicht im gleichen Maße ziehen.
Ich füge diesem Urteil jedoch eine Bedingung hinzu:Wie viel der Gewinnverbesserung tatsächlich von KI stammt, muss für jedes Unternehmen einzeln überprüft werden.Eine Steigerung der Gewinnmarge kann auch von Preisanpassungen, sinkenden Kosten oder einer Erholung des bisherigen Geschäfts kommen. Wenn man jede Verbesserung der KI zuschreibt, neigt man dazu, ihre Wirkung zu überschätzen.
Inzwischen gibt es konkrete Hinweise. Zum Beispiel erwähnte Airbnb in den Unternehmensangaben im Bericht, dass der KI-Assistent dort über 40% der Kundenanfragen bearbeitet. Verizon gab an, dank KI-Netzwerkoptimierung bereits mehr als 200 Millionen US-Dollar an Energie eingespart zu haben. Diese von den Unternehmen veröffentlichten Fallbeispiele zeigen, dass KI einen messbaren Einfluss auf den Betrieb hat. Es bleibt jedoch zu beobachten, ob die Wirkung nachhaltig ist und sich ausweiten kann. Ein weiterer öffentlicher Beitrag von Morgan Stanley besagt, dass bis Juli 2026 etwa ein Viertel der S&P 500-Unternehmen mindestens einen quantifizierbaren KI-Einfluss in Finanzberichten oder Protokollen genannt haben.
Wie bewerte ich die nächste Phase?
Nach dem Lesen des Berichts komme ich nicht zu dem Schluss „Chips verkaufen, alles auf Anwendungen setzen“. Korrekt wäre:Investitionen in KI entwickeln sich von einem Hauptstrang zu mehreren unterschiedlich fortgeschrittenen Hauptsträngen.
Auf der einen Seite gibt es weiterhin Bedarf wie auch Engpässe bei Chips und Strominfrastruktur; auf der anderen kommen Softwareunternehmen, die Unternehmensaufträge bekommen; und später folgen Unternehmen, die KI in nachhaltiges Gewinnwachstum umwandeln können.
In Zukunft werde ich besonders auf drei Fragen achten:
Erstens: Wenn ein Unternehmen behauptet, KI zu nutzen, gibt es konkrete Geschäftszahlen dafür?
Zweitens: Können eingesparte Kosten oder zusätzliche Einnahmen nachhaltig in die Gewinnrechnung einfließen?
Drittens: Selbst wenn die Richtung stimmt, sind in den aktuellen Preisen vielleicht schon zu viele optimistische Erwartungen enthalten?
In den letzten Tagen wurden die KI-Anwendungsaktien im Modell-Portfolio verkauft, jetzt ist fortlaufende Prüfung gefragt.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Nvidia Quartalsbericht, Anthropics Billionen-IPO folgt! Der größere Test für den AI-Handel steht nächste Woche bevor
Die Nachwirkungen des Rücktritts von Jensen Huang sind noch nicht abgeklungen. In der kommenden Woche steht der KI-Sektor vor einer „doppelten Bewährungsprobe“: Der erste Finanzbericht von Nvidia im „Post-Huang-Zeitalter“ – wenn die Ergebnisse unter den Erwartungen liegen, wird die Marktstrafe verstärkt ausfallen – sowie der groß angelegte Börsengang von Anthropic mit einer Bewertung im Billionenbereich. Diese beiden Unsicherheiten werden nacheinander zur Klärung gebracht und werden direkt darüber entscheiden, ob der globale Kapitalglaube an KI weiter bestehen kann.

Goldman Sachs globaler Ausblick auf die Aktienmärkte: Nächstes Jahr erreicht die KI-Kapitalausgaben ihren Höhepunkt, das Gewinnwachstum erfährt eine „große Verlangsamung“, Cloud-Giganten werden zu „defensiven Assets“.
Die globale Aktienstrategie von Goldman Sachs für 2027 weist darauf hin, dass der KI-Investitionsboom seinen Höhepunkt erreicht und das weltweite Gewinnwachstum deutlich nachlassen wird. Das Gewinnwachstum des S&P 500 wird voraussichtlich von 36 % auf 11 % sinken, während sich der Abschreibungsdruck allmählich bemerkbar macht. Die Bewertungen der Cloud-Giganten sind jedoch auf das 19,7-fache des erwarteten Kurs-Gewinn-Verhältnisses zurückgegangen und liegen damit unterhalb des Sektors für Basiskonsumgüter; sie werden daher als "relativ defensive" Vermögenswerte eingestuft. Goldman Sachs prognostiziert für den S&P 500 ein Kursziel von 8.700 Punkten und empfiehlt eine Übergewichtung in den USA und Japan sowie eine Untergewichtung in Europa.
Mit Nvidia-Aktien im Wert von 135 Milliarden US-Dollar – Wird Jensen Huang sie verkaufen und Gewinne mitnehmen?
Nach dem Ausscheiden von Jensen Huang wird seine Nvidia-Beteiligung von etwa 812 Millionen Aktien im Wert von 135 Milliarden US-Dollar zu einem bedeutenden Druckfaktor auf den Aktienkurs. Ein Verkauf unterliegt rechtlichen und markttechnischen Beschränkungen: Erst nach Offenlegung bisher nicht veröffentlichter negativer Informationen ist ein konformer Verkauf möglich. Zudem entspricht das Volumen etwa dem Gesamtmarktumsatz von sechs Handelstagen, weshalb ein massiver Vermögensverkauf über mehrere Monate gestreckt werden müsste.

Gibt es dieses Jahr noch die traditionelle Weihnachtsrallye an den US-Aktienmärkten?
Nachdem sich der US-Aktienmarkt sowohl technisch als auch hinsichtlich der Positionierung erholt hat, haben Goldman Sachs, Morgan Stanley und JPMorgan nacheinander Signale für eine Jahresendrallye gesendet. Die extremen Positionsliquidationen, die Rückkehr der Bewertungen zum Mittelwert und saisonale Unterstützung bilden gemeinsam die Voraussetzungen für einen Short Squeeze. Allerdings liegt die annualisierte Inflation der globalen Einfuhrpreise im verarbeitenden Gewerbe bei etwa 24 % und hat damit den Höchststand der Pandemie überschritten. Die Inflationsrechnung wird sich im ersten Quartal des kommenden Jahres konzentriert fällig. Goldman Sachs warnt, dass eine Jahresendparty, sobald sie realisiert wird, den zukünftigen Aufwärtsspielraum vorwegnehmen könnte.

Krypto-Preise
Mehr


